Qu’est-ce qu’un prélèvement et comment le gérer pour votre PME
2026-02-15
En termes simples, un prélèvement est un ordre d’encaissement automatique que votre entreprise initie sur le compte d’un client, avec son accord préalable. Contrairement à un virement que le client doit déclencher à chaque fois, c’est vous qui initiez l’encaissement, ce qui rend les revenus récurrents beaucoup plus faciles à gérer.
Comprendre le prélèvement et son rôle dans votre activité
Un virement, c’est comme passer un appel à chaque besoin. Un prélèvement, c’est comme programmer un appel automatique qui revient régulièrement, sans effort. Cette automatisation est la clé pour les entreprises qui dépendent de revenus périodiques.
Exemples courants : * Abonnements en ligne * Cotisations de clubs ou de salles de sport * Loyers ou charges * Factures récurrentes de clients réguliers
Pour une PME, gérer tout cela manuellement est un vrai casse-tête. Les prélèvements SEPA réduisent cette friction, stabilisent la trésorerie et rendent les flux prévisibles.
En Espagne, Iberpay a traité 3,185 milliards de transactions pour 2,8 billions d’euros, avec une part importante de prélèvements SEPA. Voir le rapport Iberpay 2023.
Un prélèvement n’est pas seulement un moyen d’encaisser : c’est un pilier de votre stratégie financière.
Comparaison rapide des moyens de paiement
| Fonction | Prélèvement SEPA | Virement SEPA | Paiement par carte |
|---|---|---|---|
| Qui initie | L’entreprise (créancier) | Le client (débiteur) | Le client (débiteur) |
| Idéal pour | Encaissements récurrents | Paiements ponctuels | Paiements en ligne et en magasin |
| Contrôle du calendrier | Élevé | Faible | Faible |
| Coût par opération | Généralement bas | Bas ou gratuit | Variable (commission) |
Différences entre SEPA CORE et B2B
Les prélèvements SEPA existent en deux schémas principaux : CORE et B2B.
Le SEPA CORE est l’option universelle, utilisée pour les particuliers et les entreprises. Le client bénéficie d’un droit de remboursement de 8 semaines sans justification.
SEPA B2B : sécurité maximale entre entreprises
Le SEPA B2B s’adresse uniquement aux entreprises et indépendants. Son grand avantage : aucun droit de remboursement après encaissement.
Le schéma B2B supprime le risque de retours injustifiés et sécurise les encaissements importants.
| Fonction | SEPA CORE | SEPA B2B |
|---|---|---|
| Type de client | Particuliers et entreprises | Entreprises et indépendants |
| Droit de remboursement | 8 semaines | Aucun |
| Délai d’envoi | 5 jours (premier), 2 jours (récurrent) | 1 jour ouvré |
| Usage typique | Abonnements, services | Paiements B2B |
La bonne sélection impacte directement la trésorerie. Dans les deux cas, un mandat signé est requis, comme expliqué dans l’ordre de prélèvement SEPA.
Le mandat SEPA : le document clé
Le prélèvement est le véhicule, le mandat SEPA est la clé. Sans mandat valide, l’encaissement est rejeté.
Le mandat est le contrat par lequel le client vous autorise à prélever. Sans lui, vous risquez des retours et une perte de confiance.
Les informations obligatoires d’un mandat
- Données du créancier : nom, adresse, identifiant créancier SEPA
- Données du débiteur : nom et adresse du client
- Coordonnées bancaires : IBAN et BIC
- Référence unique de mandat (RUM/UMR)
- Type de paiement : récurrent (RCUR) ou ponctuel (OOFF)
Le mandat n’est pas une formalité : c’est la base de votre système d’encaissement.
Le cycle de vie d’un mandat
Le mandat ne s’arrête pas à la signature. Il faut le stocker, le gérer et le clôturer. Si aucun prélèvement n’a lieu pendant 36 mois, le mandat devient invalide et doit être re-signé.
Pour aller plus loin, consultez notre guide complet du mandat SEPA. Vous pouvez aussi générer un mandat SEPA en ligne.
Vos anciens clients ont signé une autorisation de prélèvement avant 2014 ? Voyez ce qui change avec le mandat dans notre article sur l’autorisation de prélèvement.
Comment un lot de prélèvement est traité
La plupart des PME partent d’Excel/CSV, mais la banque attend un fichier SEPA XML. La conversion est l’étape la plus critique.
Le schéma ci-dessous résume le processus :
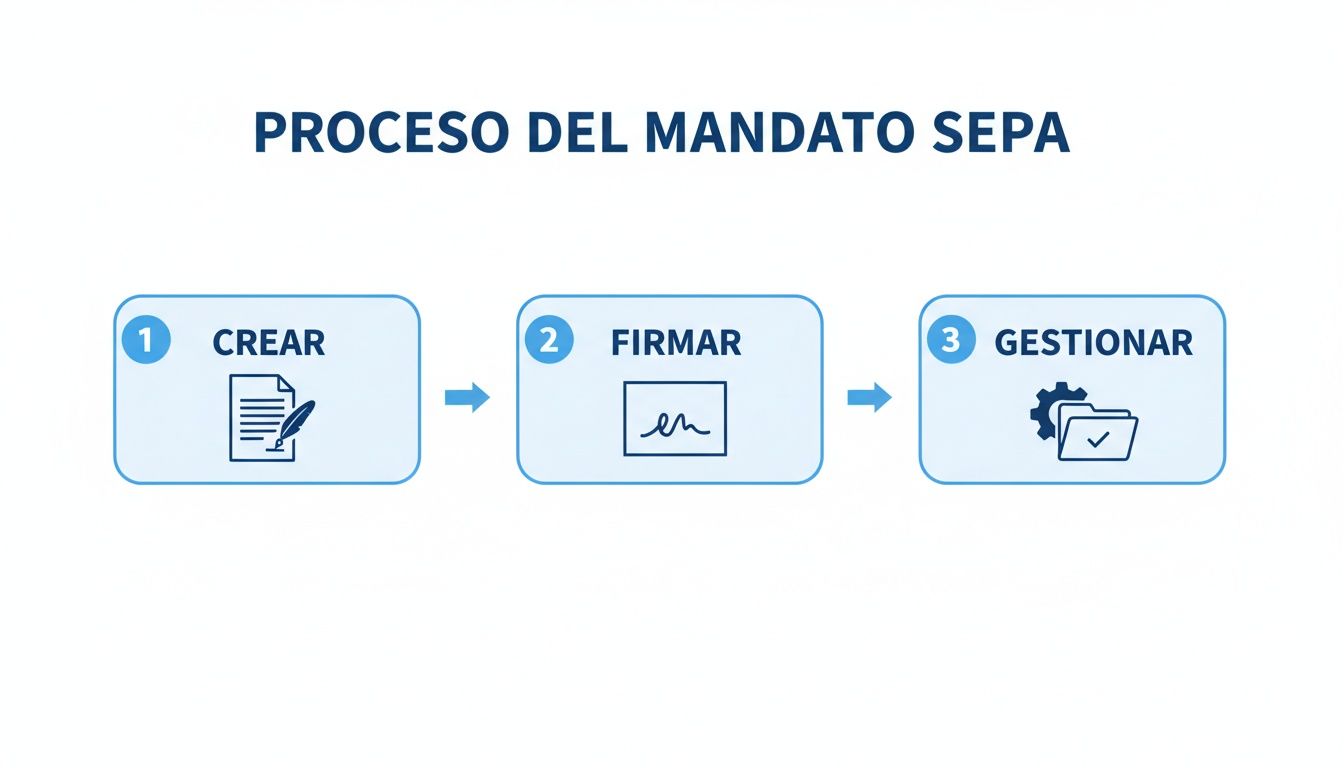
La zone euro traite des volumes énormes : 11,3 milliards de prélèvements SEPA en un semestre. Voir les statistiques BCE.
Le flux complet d’un lot
- Collecter les données : IBAN, montant, référence de mandat.
- Convertir en SEPA XML via un outil comme GenerateSEPA.
- Uploader le fichier dans la banque en ligne.
- Suivre l’exécution et gérer les retours.
Gagner du temps, c’est éviter les erreurs dès la conversion.
Pour les entreprises qui gèrent aussi les effets, cet article sur le virement d’effets est utile.
Erreurs fréquentes et comment les éviter
La faute la plus courante est un IBAN mal saisi, entraînant retours et frais.
Contrôles manuels et risques de copier-coller
Les erreurs humaines sont inévitables à la main. Un validateur IBAN est essentiel. GenerateSEPA vérifie l’IBAN avant la génération du fichier.
Un validateur IBAN n’est pas un extra, c’est un outil de base. Chaque retour évité est un gain direct.
Les mandats SEPA : l’oubli classique
- Mandat expiré : 36 mois sans prélèvement = mandat invalide.
- Référence non conforme : la RUM doit correspondre exactement.
- Encaissement sans autorisation : illégal et rejeté.
Une gestion centralisée des mandats est la meilleure protection.
Délais et formats
Les banques rejettent les lots hors délais ou dans un format obsolète. Il est donc crucial d’utiliser des outils à jour avec les normes SEPA.
Outils pour optimiser votre gestion des prélèvements
La technologie est le levier pour sécuriser et accélérer le processus.
GenerateSEPA : la solution pour vos lots
- Conversion simple et sécurisée d’Excel/CSV en SEPA XML
- Validation IBAN automatique
- Conformité réglementaire assurée
La bonne technologie protège votre encaissement contre les erreurs coûteuses.
Pour les entreprises qui veulent aller plus loin, la JSON API permet une automatisation complète.
Questions fréquentes sur les prélèvements
Ponctuel ou récurrent ?
RCUR pour les prélèvements récurrents, OOFF pour les ponctuels. Une mauvaise option entraîne souvent un rejet.
Quels délais respecter ?
- CORE : 5 jours (premier), 2 jours (suivants)
- B2B : 1 jour ouvré
Les délais sont stricts : un retard peut faire rejeter tout le lot.
Que faire en cas de retour ?
Contactez le client, comprenez la cause et planifiez un nouvel encaissement si possible. En cas d’annulation du mandat, aucun prélèvement n’est possible sans nouvelle signature.
Chez GenerateSEPA, nous transformons vos fichiers Excel/CSV en SEPA XML conformes. Essayez notre outil et accélérez vos encaissements.
Questions fréquentes
- Quelle différence entre un prélèvement ponctuel et récurrent ?
- Un prélèvement ponctuel est exécuté une seule fois et porte le code OOFF. Un prélèvement récurrent se répète et utilise le code RCUR. Le bon code est essentiel pour éviter les rejets bancaires.
- Quels sont les délais pour envoyer un fichier SEPA ?
- Pour le schéma CORE, le premier prélèvement doit souvent être soumis 5 jours ouvrés à l’avance, puis 2 jours pour les suivants. En B2B, le délai est généralement d’un jour ouvré. Vérifiez toujours les délais de votre banque.
- Pourquoi le mandat SEPA est-il indispensable ?
- Le mandat est l’autorisation écrite du client et constitue la base légale du prélèvement. Sans mandat valide, la banque peut refuser l’opération. Il protège l’entreprise et le client.
- Que faire en cas de prélèvement retourné ?
- Contactez le client pour comprendre la cause et convenir d’une nouvelle date si nécessaire. Si le mandat a été annulé, vous ne pouvez plus prélever tant qu’un nouveau mandat n’est pas signé. Une gestion rigoureuse des mandats réduit ces retours.