Guide complet de l'ordre de prélèvement SEPA
2026-02-11
Un ordre de prélèvement SEPA est, en termes simples, la permission qu’un client vous donne de prélever directement sur son compte bancaire. Pensez-y comme un accord formel qui automatise les paiements, éliminant le besoin pour le client d’intervenir à chaque fois qu’il doit payer une facture.
Qu’est-ce qu’un ordre de prélèvement SEPA vraiment ?
Prenons un exemple pratique. Imaginez que vous gérez une salle de sport. Au lieu de courir après chaque membre pour qu’il paie sa cotisation mensuelle, l’ordre de prélèvement vous permet de débiter ce montant sur son compte à la date convenue, c’est tout. Ce mécanisme est le moteur qui fait fonctionner les abonnements, les paiements de services et les cotisations dans les 36 pays de la zone SEPA (la Zone Unique de Paiements en Euros).
Grâce à ce système, les paiements en euros sont entièrement standardisés. Cela signifie qu’effectuer un prélèvement sur un client à Berlin depuis votre bureau à Madrid est aussi simple et direct que s’il était dans la rue d’à côté.
Un outil clé pour votre entreprise
Pour les PME et les travailleurs indépendants, comprendre et utiliser l’ordre de prélèvement SEPA n’est pas un luxe, c’est une nécessité. Si vous l’implémentez bien, vous pouvez transformer la gestion financière de votre entreprise et optimiser votre trésorerie de manière incroyable.
Ses avantages sont très clairs :
- Vous automatisez les encaissements : Cela vous libère d’un tas de travail administratif. Fini les heures à courir après les factures en attente ou à envoyer des rappels de paiement.
- Vous obtenez un flux de trésorerie prévisible : En sachant exactement quand vous allez encaisser, vous pouvez planifier vos finances avec beaucoup plus de confiance et éviter les mauvaises surprises en fin de mois.
- Vous réduisez les impayés : L’automatisation élimine les retards dus aux oublis ou parce que le client doit effectuer le paiement manuellement. Le résultat est que vos revenus arrivent à l’heure.
- Cela vous donne une sécurité juridique : Le mandat SEPA est un document avec une validité légale totale qui protège à la fois votre entreprise (le créancier) et votre client (le débiteur), rendant les règles du jeu très claires.
Le mandat SEPA : le cœur du système
La pièce centrale de tout ce mécanisme est le mandat SEPA. Ce document, que votre client peut signer sur papier ou numériquement, est l’autorisation officielle qui légitime chaque encaissement. Sans un mandat valide et correctement rempli, tout reçu que vous émettez peut être retourné sans problème.
Un mandat SEPA n’est pas un simple formulaire. C’est le contrat de confiance qui fait fonctionner tout le système de prélèvements. Il contient des données vitales comme la référence unique du mandat (RUM), votre identifiant en tant que créancier et, bien sûr, le compte bancaire du client.
Toutes ces informations sont ensuite transférées dans un fichier au format XML. Ce fichier est, essentiellement, le langage que les banques utilisent pour comprendre et traiter votre lot de reçus. Tout au long de ce guide, nous allons décomposer comment fonctionne ce système, pourquoi il est si sûr et comment vous pouvez le mettre en pratique pour transformer les finances de votre entreprise. Si vous voulez aller plus loin, vous pouvez en apprendre plus sur ce qu’est l’identifiant de créancier SEPA, un code unique qui vous identifie dans toutes les opérations.
Différences clés entre prélèvement direct SEPA CORE et B2B
Tous les ordres de prélèvement SEPA ne sont pas identiques. Pensez-y comme avoir deux types de clés : une clé maître qui ouvre presque toutes les portes (pour les particuliers et les entreprises) et une clé haute sécurité qui ne fonctionne qu’avec des serrures très spécifiques (exclusivement pour les entreprises). C’est ainsi que fonctionnent les deux grands schémas de prélèvement direct SEPA : CORE et B2B.
Choisir l’un ou l’autre n’est pas un détail sans importance, c’est une décision stratégique qui affecte directement votre flux de trésorerie et votre relation avec vos clients. Une erreur dans ce choix peut apporter des retours inattendus et des complications administratives qu’il vaut mieux éviter dès le départ.
Le système SEPA nous offre ces deux modalités pour s’adapter aux différentes réalités d’encaissement. Le schéma CORE est la norme, le plus polyvalent et répandu. D’un autre côté, le schéma B2B (Business-to-Business) est conçu pour maximiser la rapidité dans les opérations entre professionnels et entreprises.
Le schéma CORE : la norme pour tous les publics
Le prélèvement direct SEPA CORE est le schéma par défaut, le plus flexible des deux. Il est conçu pour pouvoir facturer tout type de client, qu’il s’agisse de particuliers (consommateurs) ou d’entreprises. Sa marque de fabrique est la grande protection qu’il offre à la personne ou à l’entité qui paie (le débiteur).
Cette protection se traduit par un délai de retour très large. Un client peut retourner un reçu autorisé jusqu’à 8 semaines après que le prélèvement lui ait été fait, et il n’a pas besoin de donner d’explication. Si l’encaissement n’était pas autorisé (parce qu’il n’y a pas de mandat valide, par exemple), le délai s’étend jusqu’à 13 mois.
Cette flexibilité en fait l’option parfaite pour la grande majorité des entreprises : salles de sport, abonnements logiciels, cotisations d’associations ou tout service destiné au consommateur final. C’est si fondamental que toutes les banques de la zone SEPA sont obligées de l’offrir.
Le schéma B2B : la voie rapide pour les entreprises
D’un autre côté, nous avons le prélèvement direct SEPA B2B. C’est un schéma optionnel et beaucoup plus strict, créé exclusivement pour les transactions entre entreprises, travailleurs indépendants ou professionnels. Son plus grand avantage est la rapidité et, surtout, la certitude dans l’encaissement.
Ici, les règles du jeu changent radicalement. Le débiteur renonce explicitement à son droit de retourner un reçu autorisé. Il ne pourrait réclamer que s’il prouve que le prélèvement n’a jamais été autorisé, et pour cela il a un délai très court : à peine 2 jours ouvrables à partir de la date du prélèvement.
Le schéma B2B priorise l’agilité et la sécurité de l’encaissement pour le créancier, en supposant que les deux parties (entreprises) ont une meilleure connaissance financière et n’ont pas besoin des mêmes protections qu’un consommateur particulier.
Cette caractéristique réduit presque à zéro le risque de retours et donne une prévisibilité de trésorerie beaucoup plus grande. Cela dit, cela exige une communication très claire avec le client, qui doit être pleinement conscient qu’en signant le mandat B2B, il renonce à son droit de retour.
Tableau comparatif : CORE vs B2B
Pour que vous puissiez voir les différences d’un coup d’œil, nous avons préparé un tableau qui résume les points clés de chaque schéma de prélèvement direct SEPA.
Comparaison des schémas de prélèvement direct SEPA CORE vs B2B
Une comparaison directe des caractéristiques, délais et cas d’usage des schémas CORE et B2B pour aider les entreprises à décider lequel s’adapte le mieux à leurs besoins d’encaissement.
| Caractéristique | Schéma CORE | Schéma B2B (Business-to-Business) |
|---|---|---|
| Type de Débiteur | Particuliers et entreprises. C’est universel. | Exclusivement entreprises, travailleurs indépendants et professionnels. |
| Délai de Retour | 8 semaines pour les reçus autorisés sans justification. | Pas de droit de retour pour les reçus autorisés. |
| Délai Non Autorisé | Jusqu’à 13 mois si le mandat n’est pas valide. | 2 jours ouvrables après le prélèvement. |
| Disponibilité | Obligatoire pour toutes les banques de la zone SEPA. | Optionnel. Toutes les banques ne l’offrent pas. |
| Cas d’Usage Idéal | Abonnements, cotisations, services aux particuliers (B2C). | Paiements entre fournisseurs, factures entre entreprises (B2B). |
Comme vous pouvez le voir, le choix dépend totalement de la nature de votre client et du niveau de sécurité dont vous avez besoin dans vos encaissements.
La migration obligatoire vers SEPA dans la zone euro, le 1er février 2014, a été un point d’inflexion, unifiant tous les encaissements sous la norme de fichier XML. La réglementation a obligé à utiliser l’IBAN et à formaliser la signature des mandats, établissant cette différence claire entre le schéma CORE, qui pouvait s’adapter aux anciens ordres, et le B2B, qui nécessitait toujours de nouveaux consentements.
Comment remplir le mandat SEPA sans commettre d’erreurs
Le mandat SEPA est bien plus qu’un simple formulaire ; c’est le contrat qui donne une validité légale à tous vos encaissements. Pensez-y comme le DNI d’une autorisation de paiement : s’il contient une seule erreur, la banque peut faire échouer toute l’opération, provoquant des retards et des coûts que personne ne veut assumer.
Le remplir correctement n’est pas une option, c’est une obligation. Un mandat rempli à la perfection est votre bouée de sauvetage pour que les virements soient traités sans problème et que l’argent arrive sur votre compte quand il le faut. Voyons, point par point, comment faire pour ne rien oublier.
Cette confiance dans l’ordre de prélèvement SEPA n’est pas un hasard : elle repose sur la sécurité qu’apporte le mandat, un document que la réglementation européenne encadre de très près.
La Référence Unique du Mandat (RUM)
Imaginez que la Référence Unique du Mandat (RUM) est la plaque d’immatriculation d’une voiture. Il s’agit d’un code alphanumérique (jusqu’à 35 caractères) qui identifie de manière unique chaque autorisation d’encaissement. Il ne peut pas y avoir deux mandats avec la même référence, c’est aussi simple que ça.
En tant qu’entreprise qui émet l’encaissement (le créancier), vous êtes responsable de créer ce code. Vous pouvez combiner le numéro de client, la date de signature ou tout autre système qui vous semble logique et vous permet de l’identifier instantanément. L’important est qu’il soit unique et que vous suiviez toujours le même modèle.
Données du créancier et du débiteur
C’est la partie centrale du mandat, où la précision est absolument critique. Une lettre déplacée ou un numéro erroné ici peut signifier un rejet automatique de la part de la banque.
Voici les données qui ne peuvent pas manquer :
- Identification du Créancier : Vous devez mettre votre nom ou raison sociale complète, votre adresse et, le plus important, votre Identifiant de Créancier SEPA. C’est un code unique que vous donne votre banque et qui vous accrédite pour pouvoir émettre des prélèvements.
- Identification du Débiteur : Vous avez besoin du nom complet ou de la raison sociale de votre client, son adresse et, bien sûr, ses données bancaires.
- Données Bancaires du Débiteur : Le protagoniste de cette section est l’IBAN (International Bank Account Number). Il est fondamental de le vérifier encore et encore pour éviter les erreurs. Bien que le code BIC (ou SWIFT) ne soit plus obligatoire pour la plupart des opérations en Espagne, cela ne fait pas de mal de l’inclure, surtout si vous travaillez avec des clients d’autres pays.
Un mandat SEPA n’est pas seulement un papier signé. C’est la source dont s’alimente le fichier XML que vous envoyez à la banque. Si l’information dans le mandat est incorrecte, le fichier le sera aussi et, par conséquent, l’encaissement échouera.
Pour être sûr d’avoir tout sous contrôle, je vous recommande de jeter un œil à cet article sur ce qu’est le mandat SEPA et ses composants, qui complète parfaitement ce que nous voyons ici.
Type de paiement et séquence du prélèvement
Tous les encaissements ne sont pas identiques, et le mandat doit le rendre clair. Vous devez spécifier si l’autorisation est pour des paiements qui se répètent dans le temps ou pour une transaction unique.
- Paiement Récurrent (Recurrent) : C’est l’option que vous utiliserez pour les abonnements, cotisations mensuelles ou tout autre encaissement périodique. Le mandat reste actif jusqu’à ce que le client décide de l’annuler.
- Paiement Unique (One-Off) : Il est utilisé lorsque vous n’allez effectuer qu’un seul prélèvement. Une fois exécuté, le mandat perd sa validité et vous ne pouvez plus l’utiliser.
Mais ce n’est pas tout. En plus du type de paiement, chaque fois que vous générez un fichier XML pour la banque, vous devrez indiquer le “type de séquence” (sequence type). Ce code informe la banque de la phase du cycle d’encaissement où vous vous trouvez.
- FRST (First) : Vous l’utiliserez pour le premier encaissement d’une série récurrente. Les banques regardent généralement ce premier prélèvement plus en détail, il est donc important de le marquer correctement.
- RCUR (Recurrent) : Il est utilisé pour tous les encaissements qui viennent après le premier dans une domiciliation récurrente.
- OOFF (One-Off) : C’est le code exclusif pour les mandats de paiement unique.
- FNAL (Final) : Indique que c’est le dernier encaissement d’une série récurrente. Après ce prélèvement, le mandat est considéré comme terminé.
Comprendre et appliquer correctement ces codes est essentiel pour que la communication avec les banques soit fluide et sans accroc, garantissant que chaque ordre de prélèvement SEPA soit traité comme il se doit.
Décoder le fichier SEPA XML sans être programmeur
Le fichier SEPA XML peut intimider à première vue. Cela semble très technique, presque comme si vous deviez être programmeur pour le comprendre. Mais rien n’est plus faux. Oubliez le code complexe ; pensez-y comme une feuille de calcul avec un format spécial, un langage universel que toutes les banques de la zone SEPA comprennent.
La logique est assez simple. Chaque colonne de votre Excel ou CSV d’encaissements a un équivalent direct dans le fichier XML. Par exemple, le nom de votre client, que vous avez dans une colonne appelée “Nom”, devient une étiquette <Nm> dans le fichier. Il en va de même pour l’IBAN, qui devient <IBAN>, ou le montant, qui se traduit comme <InstdAmt>.
Cette traduction est, en essence, tout le mystère. Vous n’avez pas besoin de savoir programmer, juste comprendre comment vos données sont mappées à ces étiquettes. Connaître cette correspondance vous donne le pouvoir de réviser un fichier et de détecter à l’œil nu si quelque chose manque ou si une donnée n’a pas le bon format, anticipant les rejets typiques de la banque.
Les étiquettes clés que vous devez connaître
Bien qu’un fichier XML ait une tonne d’étiquettes, la réalité est que seules quelques-unes causent généralement 99% des problèmes. Si vous vous familiarisez avec elles, vous avez la plus grande partie du travail fait. Pensez-y comme si c’étaient les clauses critiques d’un contrat : si l’une est mauvaise, tout le document est invalidé.
Voici les étiquettes que vous ne devriez jamais perdre de vue :
-
<ReqdColltnDt>: C’est la date d’encaissement. Cela semble simple, n’est-ce pas ? Mais une erreur ici est fatale. Elle doit avoir le format AAAA-MM-DD et, surtout, respecter les délais que votre banque exige (par exemple, présenter le fichier 5 jours avant pour un premier encaissement ouFRST). -
<Id><OrgId><Othr><Id>: Ne vous laissez pas intimider par cette structure si longue. C’est là que va votre Identifiant de Créancier SEPA. C’est, essentiellement, votre DNI en tant qu’émetteur d’encaissements. Si ce code est incorrect ou manquant, la banque n’a aucune idée de qui vous êtes et rejettera le virement complet. -
<MndtId>: Cela correspond à la Référence Unique du Mandat (RUM). C’est le code qui identifie l’autorisation que votre client vous a donnée pour l’encaisser. Il doit correspondre exactement à la référence qui figure sur le mandat qu’il a signé. -
<SeqTp>: C’est là que vous dites à la banque le type de séquence de l’encaissement (FRST,RCUR,OOFFouFNAL). Informer qu’un encaissement est récurrent alors qu’en réalité c’est le premier (ou vice versa) est l’une des erreurs les plus courantes et une raison garantie de retour.
L’objectif est que vous perdiez la peur du format XML. Comprendre sa structure de base vous permet non seulement d’identifier les erreurs rapidement, mais aussi de communiquer beaucoup plus efficacement avec votre équipe technique ou le support de votre banque. Vous parlerez leur même langage.
Visualiser le flux : du mandat au fichier
Pour qu’un ordre de prélèvement SEPA soit traité correctement, l’information doit circuler sans erreur depuis le mandat que le client a signé jusqu’au fichier XML final. Le processus suit une séquence très logique : vous collectez les données, vous classez le type de paiement et, finalement, vous codez tout dans le langage que comprennent les banques.
Cette infographie résume le voyage des données de manière très visuelle.
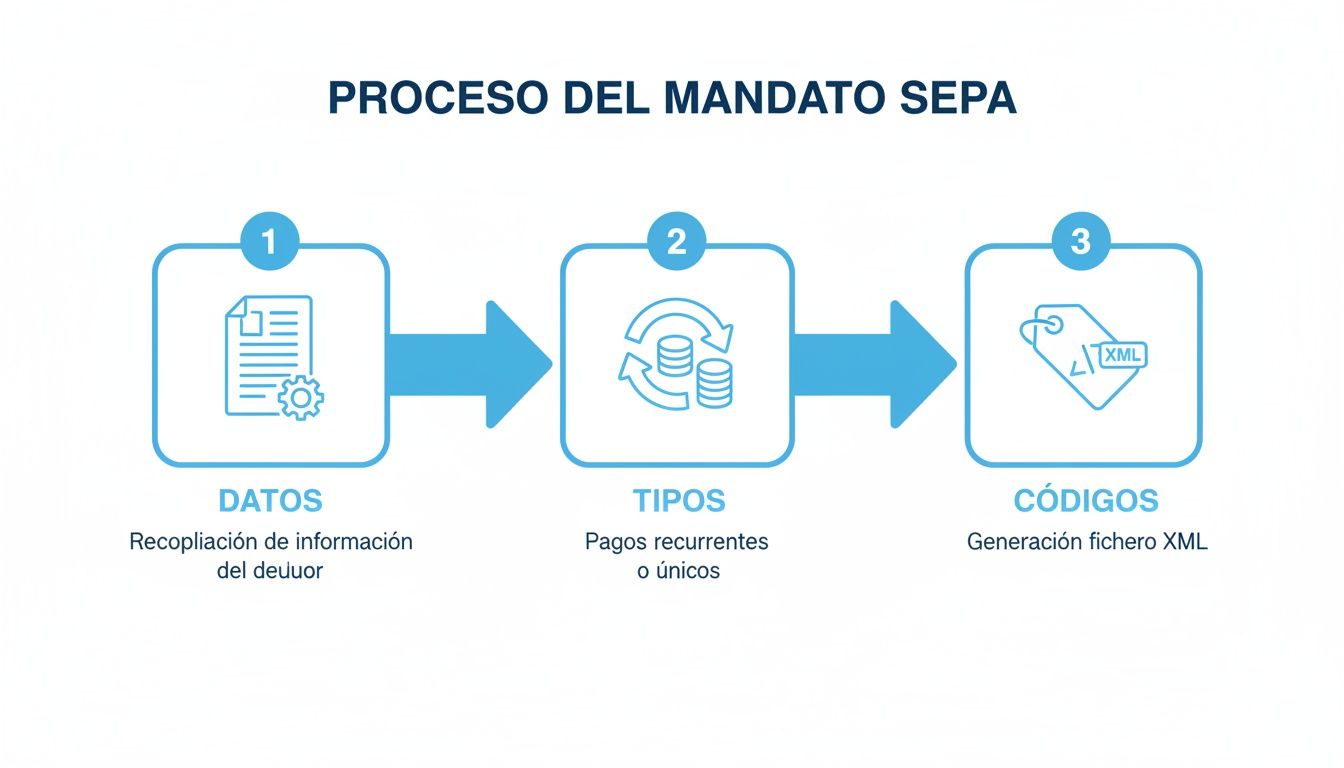
Comme vous pouvez le voir dans le graphique, tout commence par la collecte précise des données du débiteur et du mandat. Ensuite, le type de paiement est correctement classé, et la dernière étape est de tout traduire dans les étiquettes XML correspondantes.
Comprendre cette structure est la clé pour comprendre la magie qui se cache derrière les outils qui automatisent cette conversion pour vous. Un bon convertisseur comme GenerateSEPA ne se limite pas à générer le fichier ; ce qu’il fait vraiment, c’est valider chacun de ces champs critiques pour s’assurer que votre virement est traité sans incident dès la première fois.
Comment éviter les erreurs les plus courantes dans les virements SEPA
Un virement retourné est bien plus qu’un encaissement qui n’arrive pas sur votre compte. C’est du temps perdu en gestion administrative, des coûts de retour que vous n’attendiez pas et, dans le pire des cas, devoir appeler un client pour une conversation que vous préféreriez ne pas avoir. La bonne nouvelle est que la plupart de ces problèmes sont prévisibles et, par conséquent, peuvent être évités.
Pensez à l’émission d’un ordre de prélèvement SEPA comme si vous prépariez une voiture pour un long voyage. Si vous ne vérifiez pas l’huile (les données), la pression des pneus (les délais) et le carburant (le format du fichier), vous avez beaucoup de chances de rester en panne à mi-chemin. Voyons ensemble ces points clés que vous ne pouvez pas négliger.
L’IBAN incorrect, l’erreur de débutant que tout le monde commet
L’erreur la plus habituelle, et curieusement la plus facile à éviter, est un IBAN avec un chiffre déplacé. Un simple oubli en le tapant suffit pour que la banque du débiteur rejette le prélèvement automatiquement, provoquant un retour instantané.
Cette erreur ne fait pas que retarder l’encaissement, elle brûle aussi des ressources précieuses pendant que votre équipe découvre ce qui s’est passé et contacte le client pour lui demander les bonnes données. La solution est de bon sens : valider l’IBAN avant de générer le virement.
Implémenter une double vérification des données bancaires ou utiliser des outils qui valident la structure de l’IBAN au fur et à mesure n’est pas un luxe, c’est une nécessité. C’est comme avoir un portier qui filtre un pourcentage très élevé des erreurs avant qu’elles ne causent des problèmes.
Ne pas arriver à temps : les délais de présentation
Chaque banque et chaque type de prélèvement jouent avec leurs propres calendriers. Par exemple, un premier encaissement (FRST) sous le schéma CORE exige généralement que vous présentiez le fichier XML au moins 5 jours ouvrables avant la date de prélèvement. Pour les encaissements qui sont déjà récurrents (RCUR), cette marge se réduit à seulement 2 jours ouvrables.
Envoyer le virement hors délai est l’une des causes les plus fréquentes de rejet. Il est fondamental que vous connaissiez les règles de votre banque et planifiiez les envois avec une marge suffisante, surtout si vous gérez un volume considérable de reçus chaque mois.
Erreurs dans la référence du mandat et la séquence : le diable est dans les détails
Un autre des points chauds où les problèmes apparaissent généralement est dans les données du mandat. Ici, les erreurs les plus typiques sont :
- Références de mandat dupliquées : Chaque mandat doit avoir une Référence Unique du Mandat (RUM) qui, comme son nom l’indique, est unique. Si vous utilisez la même pour deux mandats différents, le système se confond et génère un conflit.
- Données qui ne correspondent pas : L’information que vous mettez dans le fichier XML (nom, IBAN, RUM) doit être une copie exacte de ce que le client a signé dans le mandat. Toute petite différence peut être une raison de retour.
-
Séquence incorrecte : Marquer un premier encaissement comme
RCURau lieu deFRSTest une erreur de communication avec la banque qui finit presque toujours par un rejet.
Ces oublis, bien qu’ils semblent mineurs, portent un coup direct à votre trésorerie. Heureusement, malgré ces erreurs opérationnelles possibles, le système lui-même est solide comme un roc. Le taux de fraude du prélèvement SEPA est très faible comparé à celui des paiements par carte. Cette sécurité, qui s’appuie sur des mandats signés et des délais de retour très clairs, fait de la domiciliation la méthode la plus fiable pour encaisser de manière récurrente.
La prévention est votre meilleure stratégie
La clé pour oublier ces problèmes n’est pas de réagir quand ils se sont déjà produits, mais de construire un processus qui les arrête à la racine. Des outils spécialisés fonctionnent comme un bouclier protecteur, car ils intègrent des validations automatiques d’IBAN et révisent la structure du fichier avant que vous ne l’envoyiez à la banque. Cela vous fait économiser des heures à éteindre des incendies et protège la santé financière de votre entreprise.
Automatisez la création de vos fichiers SEPA et économisez du temps
Gérer les virements à la main est un chemin lent et, soyons honnêtes, plein de nids-de-poule possibles. Chaque fois que vous devez préparer un ordre de prélèvement SEPA, vous faites face au risque d’erreurs en tapant, à des formats qui ne correspondent pas et à un tas d’heures que vous pourriez consacrer à faire grandir votre entreprise. C’est là que la technologie devient votre meilleure alliée.
Automatiser la création de fichiers SEPA n’est plus quelque chose réservé aux grandes corporations. Aujourd’hui, c’est une stratégie intelligente et totalement accessible pour toute PME ou travailleur indépendant. Le meilleur de tout, c’est qu’avec l’outil approprié, le processus est étonnamment simple et peut transformer complètement votre façon de travailler.
L’idée de fond est très simple : au lieu de vous battre avec les étiquettes complexes d’un fichier XML, vous travaillez avec quelque chose que vous connaissez déjà très bien, comme une simple feuille de calcul.
Un processus en trois étapes simples
L’automatisation réussit à simplifier au maximum la conversion de vos données d’encaissement en un format que la banque comprend. Le flux de travail se réduit à trois actions clés qui éliminent la friction du processus et minimisent les erreurs humaines jusqu’à presque les faire disparaître.
- Téléchargez votre fichier d’encaissements : Exportez simplement vos reçus en attente depuis votre programme de facturation vers un fichier Excel ou CSV. Ce document contient déjà toute l’information organisée en colonnes : nom du client, IBAN, montant, etc.
- Mappez les colonnes automatiquement : Un bon outil est capable d’identifier instantanément quelle colonne de votre fichier correspond à chaque champ du fichier SEPA. Votre colonne “IBAN” sera associée au champ IBAN du XML, votre colonne “Montant” au montant, et ainsi de suite.
- Générez le fichier XML en un clic : Une fois que les données sont mappées, il vous suffit d’appuyer sur un bouton. En quelques secondes, vous aurez entre les mains un fichier SEPA XML parfaitement structuré, validé et prêt à être téléchargé sur votre banque en ligne sans problème.
Comme vous pouvez le voir, ce processus élimine à la racine les erreurs typiques que nous avons analysées, comme les erreurs dans le format de l’IBAN ou les dates qui ne sont pas correctes.
Fonctionnalités qui vous protègent des erreurs
La vraie magie de ces outils réside dans les validations qu’ils effectuent en arrière-plan. Pensez-y comme un contrôle qualité constant pour chaque ordre de prélèvement SEPA que vous traitez.
Par exemple, la validation instantanée de l’IBAN vérifie que la structure de chaque compte bancaire est correcte, évitant ainsi la raison de retour la plus courante et frustrante. De plus, la compatibilité avec les formats anciens vous permet de migrer des données de systèmes plus anciens sans avoir à tout refaire depuis le début.
L’image ci-dessus montre l’interface d’un convertisseur, une plateforme conçue pour que ce processus soit aussi intuitif que possible. Comme vous pouvez le voir, le flux est pensé pour vous guider étape par étape, depuis que vous téléchargez le fichier jusqu’à ce que vous téléchargiez le XML final. Si vous voulez approfondir, vous pouvez en apprendre plus sur quelles données doit contenir votre fichier CSV de reçus de prélèvements SEPA.
Intégration totale avec votre entreprise via API
Pour les entreprises qui cherchent à porter l’automatisation au niveau supérieur, la solution est l’intégration via une API.
Une API (Interface de Programmation d’Applications) fonctionne comme un pont qui connecte votre système de gestion (qu’il s’agisse d’un ERP ou d’un CRM) directement au générateur de fichiers SEPA. Cela signifie que vous n’avez même pas besoin d’exporter et de télécharger un Excel.
Avec une API, votre propre logiciel de facturation peut envoyer les données d’encaissement automatiquement et recevoir le fichier XML validé instantanément. Ce niveau d’intégration vous permet de traiter des centaines ou des milliers d’encaissements en quelques secondes, libérant votre équipe pour qu’elle se concentre sur des tâches qui apportent vraiment de la valeur à l’entreprise.
Pour approfondir, lisez notre guide du mandat de prélèvement SEPA CORE et notre article sur le prélèvement rejeté.
Résoudre les doutes du quotidien sur la domiciliation SEPA
Aussi clair que soit le processus, la gestion d’un ordre de prélèvement SEPA fait toujours ressortir des questions concrètes. Plongeons-nous dans les doutes les plus typiques qui surgissent dans les départements d’administration pour leur donner une réponse claire et directe qui vous aide à accélérer votre travail.
Que faire si un client veut annuler une domiciliation ?
Un client est dans son plein droit d’annuler un ordre de domiciliation quand il le souhaite. Il est normal qu’il le communique à sa banque, et celle-ci se chargera de bloquer tout encaissement futur que vous tenterez de lui faire avec ce mandat.
Bien que ce ne soit pas obligatoire, c’est une bonne pratique que le client vous en informe également. Plus que tout, pour maintenir une bonne communication et éviter les surprises. Une fois le mandat annulé, c’est fini : vous ne pourrez plus émettre de prélèvements avec cette autorisation. Si à l’avenir il voulait revenir à payer par domiciliation, vous devriez recommencer à zéro et signer un nouveau mandat SEPA.
Combien de temps dois-je conserver un mandat SEPA signé ?
Ici, la réglementation est catégorique. Vous devez conserver le mandat SEPA original, qu’il soit sur papier ou en format numérique, pendant un minimum de 36 mois à partir de la date du dernier encaissement que vous avez effectué avec lui.
Pensez-y comme votre bouée de sauvetage légale. Si un client, pour une raison quelconque, réclame un encaissement comme “non autorisé” longtemps après, ce mandat signé est votre preuve irréfutable que vous aviez sa permission pour le faire.
Un mandat SEPA expire-t-il si je ne l’utilise pas ?
Oui, absolument oui. Un mandat SEPA peut expirer par manque d’utilisation. Si vous laissez passer 36 mois consécutifs sans émettre un seul encaissement avec une autorisation de paiement récurrente, ce mandat perd sa validité automatiquement.
Si après ce temps vous avez besoin de l’encaisser à nouveau, vous ne pouvez pas simplement “réactiver” l’ancien mandat. Il faut générer un complètement nouveau, avec sa nouvelle Référence Unique de Mandat (RUM), et que le client le signe à nouveau.
Peut-on modifier un mandat SEPA déjà signé ?
Non, et c’est un point clé. Un mandat SEPA signé est un document qui ne peut pas être modifié dans ses données essentielles. Si un client change son numéro de compte (IBAN) ou modifie sa raison sociale, par exemple, le mandat que vous aviez signé cesse d’être valide.
Dans ces cas, la procédure correcte est toujours la même :
- Annuler l’ancien mandat : L’accord précédent est considéré comme terminé.
- Générer un nouveau mandat : Un document est créé depuis zéro avec l’information correcte et mise à jour.
- Demander la signature du client : Le client doit à nouveau donner son autorisation en signant ce nouveau mandat pour que vous puissiez continuer à encaisser.
Essayer de “patcher” un mandat existant au lieu d’en créer un nouveau est l’une des principales causes d’erreurs et de retours. Il est fondamental de suivre le protocole pour que chaque ordre de prélèvement SEPA soit légalement solide.
Simplifiez et sécurisez vos encaissements récurrents avec GenerateSEPA. Convertissez vos fichiers Excel ou CSV en virements SEPA XML validés et prêts pour votre banque en quelques secondes, éliminant les erreurs manuelles et économisant des heures de travail administratif. Essayez-le gratuitement pendant 7 jours et transformez votre gestion d’encaissements dès aujourd’hui.
Questions fréquentes
- Combien de temps faut-il conserver un mandat de prélèvement SEPA signé ?
- Conservez le mandat, papier ou électronique, tant qu'il est actif puis au moins 13 mois après le dernier prélèvement. Ce délai correspond à la période pendant laquelle un débiteur peut contester un prélèvement qu'il n'a pas autorisé. Le mandat est votre preuve du consentement face à la banque.
- Que faire si un client change de compte bancaire ?
- Ne réutilisez pas l'ancien IBAN. Demandez au client ses nouvelles coordonnées et faites-lui signer un nouveau mandat, ou un avenant selon la pratique de votre banque, avant le prochain prélèvement. Prélever sur l'ancien compte provoque des rejets et des frais.
- Peut-on utiliser le même mandat pour des prélèvements ponctuels et récurrents ?
- Le type de paiement est fixé à la signature : récurrent pour des prélèvements périodiques, ponctuel pour un seul débit. Un mandat signé pour un paiement ponctuel ne doit pas servir à une série de prélèvements récurrents ; il faut alors faire signer un nouveau mandat.
- Dans quel délai faut-il remettre un fichier de prélèvement à la banque ?
- Le fichier doit arriver avant la date d'échéance, en respectant la date limite de remise fixée par votre banque pour le schéma CORE et pour le B2B. Ces délais se comptent en jours ouvrés bancaires, sans week-ends ni jours fériés interbancaires. Si vous ratez la limite, la banque ne présentera pas le prélèvement à la date prévue.