Guide complet sur le virement d'effets pour votre entreprise
2026-02-11
Si vous gérez une entreprise, cette situation vous dira sûrement quelque chose : vous avez un tas de factures en attente d’encaissement et vous passez des heures à préparer chaque paiement séparément. Et si vous pouviez toutes les regrouper dans un seul ordre pour la banque et qu’elle s’occupe du reste ?
Eh bien, c’est exactement ça, une remise d’effets. C’est un système qui vous permet de regrouper plusieurs reçus ou transferts dans un seul fichier numérique standardisé, que vous envoyez à la banque pour qu’elle traite tous les encaissements d’un coup. Une véritable merveille pour mettre de l’ordre dans votre flux de trésorerie.
Le moteur silencieux de la trésorerie moderne
Une remise d’effets est bien plus qu’un simple fichier. J’aime la voir comme le chef d’orchestre. Au lieu d’aller musicien par musicien (client par client) en leur demandant de jouer leur partie (qu’ils paient leur facture), le chef réunit toutes les partitions (les reçus) dans un dossier et donne une seule instruction à l’ensemble (la banque). À partir de là, la banque s’assure que chacun reçoive ce qui lui revient et exécute sa partie à temps.
Ce système transforme une tâche qui était auparavant manuelle, répétitive et très sujette aux erreurs, en un processus automatisé et efficace. Pour une PME, c’est un avant et un après. Cela libère un temps incroyable à l’équipe d’administration, qui n’a plus à courir après les paiements un par un.
Avantages clés de la remise d’effets
Mettre en place ce système n’est pas seulement pour le confort, c’est une décision stratégique qui se remarque vraiment au quotidien et dans la santé financière de l’entreprise.
- Optimisation du flux de trésorerie : En automatisant et en programmant les encaissements, vous gagnez une énorme prévisibilité sur quand et combien d’argent va entrer. Planifier ainsi est beaucoup plus facile.
- Réduction de la charge administrative : Fini de gérer chaque encaissement séparément. Avec un seul fichier, vous pouvez traiter des dizaines ou des centaines d’opérations. Cela peut réduire le temps consacré à ces démarches de plus de 80%.
- Minimisation des erreurs humaines : En suivant un format standard, la probabilité de se tromper avec un IBAN ou un montant se réduit drastiquement. Moins d’erreurs, moins de problèmes.
Dit autrement, la remise d’effets met de l’ordre dans le chaos des encaissements individuels et le transforme en un processus prévisible. C’est un pilier fondamental pour la stabilité de toute entreprise.
Le rôle de la réglementation SEPA
Pour que tout cela fonctionne comme une horloge, il faut un langage commun. Ce langage est la réglementation SEPA (Zone Unique de Paiements en Euros). Cette norme, qui unifie les paiements dans 34 pays, garantit qu’un fichier de remise créé en Espagne soit compris et traité sans problème dans une banque d’Allemagne ou d’Italie. C’est ce qui permet au système de fonctionner sans friction.
Bien sûr, chaque encaissement domicilié inclus dans une remise nécessite l’autorisation préalable du client. Si vous voulez mieux comprendre ce document, je vous recommande de lire sur ce qu’est un ordre de prélèvement SEPA, car c’est la base légale pour que vos encaissements soient valides.
Des formats AEB à la norme SEPA XML
Pendant de nombreuses années, en Espagne, la gestion des encaissements et paiements avait son propre langage. Les entreprises et les banques communiquaient via des fichiers qui suivaient les réglementations de l’Association Espagnole de Banque (AEB). Vous avez sûrement entendu parler de noms comme Cahier 19, 34 ou 58.
Ces formats fonctionnaient comme une horloge pour les opérations dans le pays, mais c’était un vrai casse-tête dès qu’on essayait d’opérer en Europe. Chaque pays avait son propre système, et le manque d’une norme commune créait des frictions, des retards et des coûts inutiles.
L’arrivée de la norme SEPA
Pour résoudre ce chaos, est née la Zone Unique de Paiements en Euros (SEPA), une initiative qui cherchait à créer un “langage” universel pour les transactions. Cette nouvelle norme est le SEPA XML (ISO 20022), et son adoption est devenue obligatoire pour tous les transferts et prélèvements directs en euros.
Soudainement, les banques de toute la zone SEPA ont commencé à parler le même langage financier. Et ce changement était bien plus qu’une simple mise à jour technique. Nous sommes passés des anciens fichiers texte brut, rigides et limités, à un format XML beaucoup plus riche et flexible. Maintenant, chaque opération peut contenir plus d’informations, ce qui améliore le contrôle, la traçabilité et, surtout, la sécurité.
La transition d’AEB à SEPA XML n’a pas été une simple évolution ; ce fut une réinvention totale de la communication bancaire. Nous avons laissé derrière nous un système localiste pour adopter une norme paneuropéenne, plus puissante et sûre.
Le défi de la modernisation
Voici le vrai problème que beaucoup d’entreprises traînent encore : malgré que la migration vers SEPA soit obligatoire depuis des années, leurs systèmes de gestion (ERP) ou programmes de facturation plus anciens continuent de générer des fichiers avec les formats AEB obsolètes.
Quand elles essaient d’envoyer un de ces fichiers à la banque, la réponse est toujours la même : rejet immédiat. Cela crée un goulot d’étranglement qui paralyse les encaissements. Mettre à jour un ERP complètement peut être un projet très long et très coûteux, c’est pourquoi beaucoup de PME ont besoin d’une solution intermédiaire.
C’est là qu’entrent en jeu les convertisseurs. Ils agissent comme des traducteurs experts, prenant ce fichier AEB obsolète et le transformant en un SEPA XML impeccable que n’importe quelle banque acceptera sans problème. Si vous voulez mieux comprendre pourquoi ces formats anciens ne servent plus, vous pouvez découvrir ce qu’est un fichier Norme 19 et ses limitations.
Pour que vous voyiez les différences d’un coup d’œil, ce tableau résume tout à la perfection.
Différences clés entre formats AEB et SEPA XML
Ce tableau compare directement l’avant et l’après, montrant clairement pourquoi la migration vers SEPA XML n’est pas seulement une obligation, mais une amélioration substantielle dans la gestion financière.
| Caractéristique | Formats AEB (Ex. Cahier 34) | Format SEPA XML |
|---|---|---|
| Structure | Fichier texte brut avec longueur fixe. Très rigide et sujet aux erreurs. | Fichier structuré avec étiquettes (XML), lisible et organisé. |
| Portée | Exclusivement national (Espagne). | International (valide dans les 36 pays de la zone SEPA). |
| Flexibilité | Champs limités. Il était difficile d’ajouter des informations supplémentaires dans les concepts. | Très flexible. Permet d’inclure beaucoup plus de données, comme les références de facture. |
| Sécurité | Mécanismes de validation très basiques. | Intègre des validations de données plus robustes, augmentant la sécurité. |
Comme vous pouvez le voir, le format SEPA XML ne fait pas qu’unifier, il enrichit également l’information de chaque transaction, facilitant la conciliation et réduisant les erreurs.
Comment préparer vos données pour une remise sans erreurs
Le secret pour qu’une remise d’effets fonctionne sans problème n’est pas au moment de générer le fichier final, mais bien avant : dans la feuille de calcul où vous avez tous les encaissements. Un Excel ou un CSV bien organisé est le pilier de tout le processus et la meilleure façon d’éviter que la banque vous retourne les reçus. C’est comme construire une maison : si les fondations échouent, tout le reste s’effondre.
Bien préparer les données est, sans aucun doute, l’étape la plus importante pour que votre banque traite les encaissements dès la première fois. Il ne suffit pas d’avoir l’information ; chaque donnée doit respecter un format très spécifique et strict.
Les champs clés qui ne peuvent pas manquer dans votre fichier
Imaginez que chaque colonne de votre feuille de calcul est une pièce d’un puzzle. Si une seule pièce ne s’emboîte pas ou a la mauvaise forme, tout le puzzle reste incomplet. C’est pourquoi il est fondamental que vous prêtiez beaucoup d’attention aux champs suivants :
- IBAN du débiteur : Assurez-vous qu’il est complet, sans espaces et avec le code du pays devant (par exemple, ES pour l’Espagne). Une petite erreur ici et la banque rejettera l’encaissement instantanément.
- Nom du débiteur : Le nom complet ou la raison sociale de votre client, tel qu’il apparaît sur son compte bancaire.
- Montant du reçu : Ici, le diable est dans les détails. Utilisez toujours un point comme séparateur décimal, jamais une virgule. Par exemple, un encaissement de 50,25 € doit apparaître comme 50.25.
- Concept du reçu : Une description courte et claire de l’encaissement. Attention à ne pas dépasser la limite de caractères que marque la norme SEPA, qui est généralement de 140.
- Date d’échéance : Le jour exact où vous voulez que l’encaissement soit effectué. L’idéal est d’utiliser un format cohérent comme AAAA-MM-DD pour éviter les confusions.
- Référence unique du mandat : Pensez-y comme le DNI de la permission de domiciliation que votre client vous a signée. Elle doit être exactement la même que celle qui apparaît sur ce document.
Un fichier de données bien monté est votre meilleure assurance contre les imprévus. Si vous voulez être sûr, vous pouvez consulter ce guide complet sur quelles données doit contenir votre fichier CSV de reçus SEPA et ne rien oublier.
Et si mon Excel est différent ? La flexibilité est la clé
Toutes les entreprises n’organisent pas l’information de la même façon. Peut-être que dans votre feuille de calcul, la colonne du montant s’appelle “Total Facture” ou l’IBAN apparaît comme “Compte Client”. La bonne nouvelle est que cela ne doit pas nécessairement être un problème si vous utilisez le bon outil.
Une bonne plateforme de conversion ne devrait pas vous obliger à changer votre façon de travailler. Au contraire, elle s’adapte à vous, vous permettant d’indiquer quelle colonne correspond à chaque champ standard de SEPA.
Cette capacité, connue sous le nom de mapping de champs, est une bouée de sauvetage. Elle vous permet de continuer à utiliser vos modèles habituels sans avoir à refaire tout votre système de gestion. L’outil de conversion agit comme un traducteur intelligent qui comprend que votre colonne “Total” est, en réalité, le champ “Montant” dont la remise a besoin.
De plus, les solutions les plus complètes révisent les données avant de créer le fichier. Si elles détectent un IBAN mal écrit ou une date avec un format bizarre, elles vous avertissent immédiatement pour que vous le corrigiez. Ce petit contrôle qualité préalable est ce qui fait la différence entre un processus rapide et sans stress et un plein de frustration et de reçus retournés.
Pourquoi votre banque rejette une remise et comment l’éviter
Que la banque vous retourne une remise d’effets est bien plus qu’un simple contretemps. Cela signifie que vous allez payer des commissions pour le retour, que votre prévision de trésorerie se déséquilibre et, pour couronner le tout, que vous devez consacrer un temps précieux à réparer un problème qui, dans la plupart des cas, aurait pu être évité.
Ce type de rejets ne se produit pas par magie. Presque toujours, la faute en revient à de petites erreurs dans les données que les systèmes de la banque détectent instantanément. Si vous comprenez quelles sont ces erreurs communes, vous serez à un pas de les éliminer pour toujours et de vous assurer que vos encaissements arrivent à bon port.
Les coupables les plus habituels d’un rejet
Pensez au système de la banque comme un portier très exigeant : si l’information n’est pas parfaite, ça ne passe pas. Et ce qui est curieux, c’est que les erreurs les plus fréquentes sont généralement cachées dans les détails les plus bêtes, ceux qui nous échappent avec les pressions du quotidien.
- IBAN incorrects ou mal formatés : Un seul chiffre erroné, un espace de plus ou ne pas inclure le code du pays (ES pour l’Espagne, par exemple) suffit pour que le système le rejette immédiatement.
- Reçus dupliqués : Qui n’a pas copié et collé des données d’une feuille de calcul ? Il est facile qu’un encaissement se glisse deux fois dans la même remise, mais cela ne génère pas seulement un retour, cela peut aussi agacer le client.
- Mandats SEPA invalides : Essayer d’encaisser avec un mandat qui a déjà expiré, qui a une date de signature postérieure à celle de l’encaissement ou dont la référence ne coïncide pas au millimètre avec celle que vous avez enregistrée est une erreur de base.
- Concept trop long : Le champ pour décrire l’encaissement a une limite très stricte de 140 caractères. Si vous la dépassez, même d’une seule lettre, cette ligne du fichier est invalidée.
Ce diagramme résume très bien : il y a trois données qui doivent être impeccables pour que tout fonctionne sans problème.
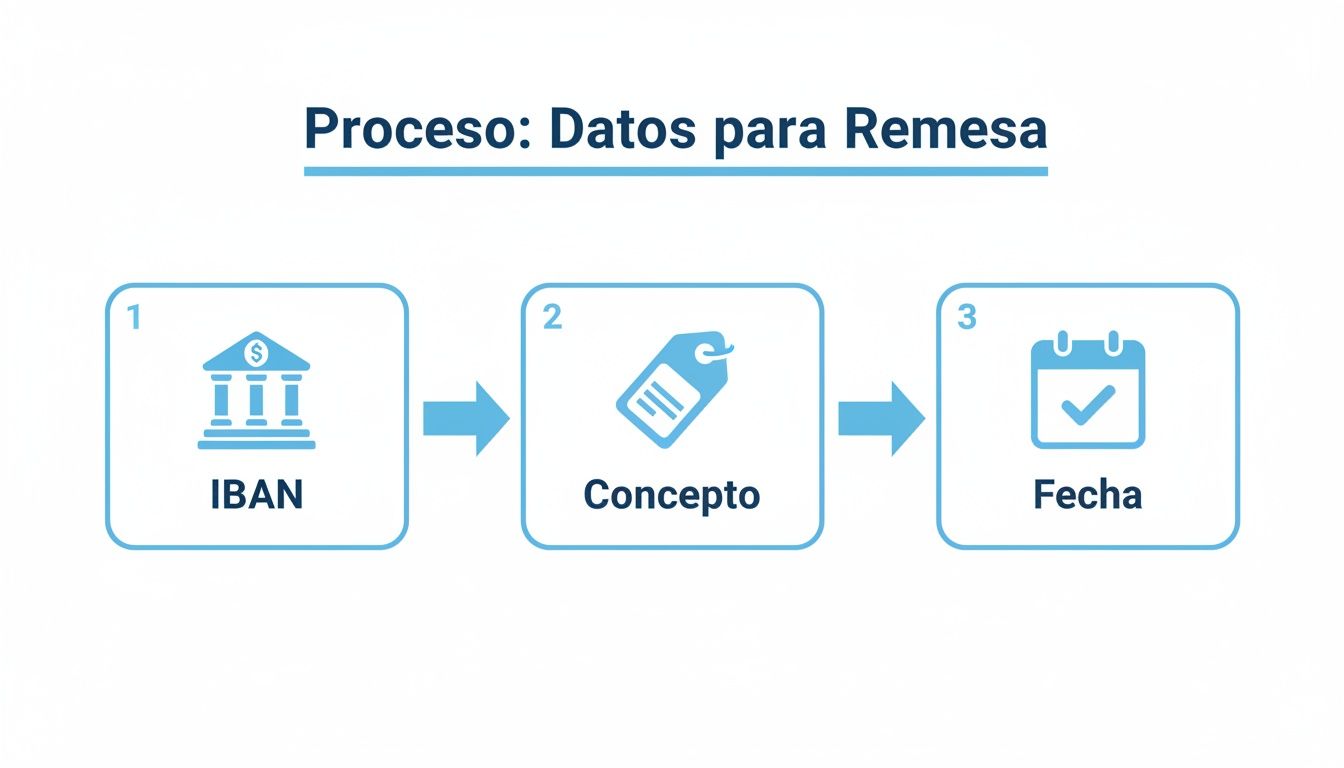
Comme vous pouvez le voir, l’IBAN, le concept et la date sont les fondations de chaque reçu. Si l’un d’eux échoue, toute l’opération vacille.
La solution définitive : valider avant d’envoyer
La stratégie la plus intelligente pour ne pas trébucher sur ces problèmes est de passer un contrôle qualité avant que le fichier n’arrive à la banque. C’est comme avoir un petit auditeur numérique qui révisionne chaque donnée de votre remise et vous avertit si quelque chose ne correspond pas.
La validation préalable transforme un processus réactif (corriger les erreurs quand il est trop tard) en un processus proactif (éviter que les erreurs se produisent). C’est la différence entre perdre de l’argent et l’assurer.
Il existe des outils spécialisés comme GenerateSEPA qui font ce travail ingrat pour vous, automatiquement. Quand vous téléchargez votre fichier Excel ou CSV, la plateforme ne se limite pas à le convertir, elle le scanne également à la recherche de toutes ces erreurs typiques.
Le processus est conçu pour être très direct (télécharger, associer colonnes et télécharger), mais la vraie valeur ajoutée est dans cette révision qui se produit en arrière-plan. Cette validation automatique vous donne la tranquillité de savoir que le fichier SEPA XML que vous allez générer sera 100% compatible avec n’importe quelle banque.
Au final, il s’agit de vous faire économiser du temps, de l’argent et, surtout, la frustration de voir comment vos encaissements restent en chemin.
Comment convertir et valider votre remise en SEPA XML en quelques minutes
Transformer une simple feuille de calcul en un fichier SEPA XML valide et prêt pour la banque semble être une tâche technique, de celles qui consomment des heures. Mais la réalité est que, avec les outils appropriés, cela devient une formalité de quelques minutes seulement. L’objectif est clair : oublier la friction et les erreurs manuelles qui nous volent tant de temps.
Le mieux, c’est que tout le processus est conçu pour être intuitif et direct, même si vous n’avez aucune idée des aspects techniques. Il n’y a rien à installer ni à se battre avec des configurations compliquées. Tout fonctionne en ligne, de manière sûre et directe.
Un processus simple en trois étapes
Amener vos données à un format bancaire standardisé est, en réalité, une séquence logique et très rapide. La clé est que l’outil s’adapte à votre fichier, et non l’inverse, ce qui devrait toujours être le cas.
-
Téléchargez votre fichier de manière sûre : La première étape est aussi simple que de glisser-déposer votre fichier Excel ou CSV avec les données des encaissements. Logiquement, toute plateforme sérieuse doit garantir que ce téléchargement se fait via une connexion chiffrée pour protéger votre information.
-
Assignez vos colonnes : C’est là que se produit la magie. L’outil vous montre les champs dont le format SEPA a besoin (IBAN, Montant, Concept…) et vous lui dites simplement quelle colonne de votre fichier correspond à chacun. Par exemple, si votre colonne de montant s’appelle “Total à encaisser”, vous n’avez qu’à l’indiquer au système. C’est un jeu d’enfant.
-
Téléchargez le fichier validé : Une fois que vous avez fait le “mapping”, d’un simple clic vous générez le fichier SEPA XML. Et attention, ce fichier n’est pas une simple traduction de données. Il a déjà été validé pour s’assurer qu’il respecte toute la réglementation ISO 20022. Cela vous donne la tranquillité que votre banque l’acceptera sans objection.
Le vrai avantage n’est pas seulement la conversion, mais la validation qui se produit en arrière-plan, sans que vous vous en rendiez compte. C’est comme un contrôle qualité automatique qui détecte un IBAN incorrect ou un format invalide avant que cela ne devienne un casse-tête.
Sécurité et automatisation pour votre tranquillité
Quand vous manipulez des données d’encaissements, la sécurité n’est pas négociable. Les solutions les plus fiables fonctionnent avec un chiffrement de niveau bancaire et des politiques de données très strictes. Par exemple, chez GenerateSEPA, vos fichiers et données sont supprimés de manière permanente de leurs serveurs seulement 10 minutes après la conversion. C’est vraiment prendre la confidentialité au sérieux.
Pour les entreprises qui cherchent déjà à porter les choses au niveau supérieur, la réponse est l’automatisation. Une API JSON permet de connecter ce service directement avec votre ERP ou programme de gestion. Qu’obtenez-vous avec cela ? Que vous n’ayez plus jamais à télécharger des fichiers manuellement. Un flux d’encaissements totalement automatique est créé, avec une disponibilité garantie de 99,9%.
Cette approche prend encore plus de sens dans le panorama économique actuel. Ce n’est pas un hasard si le poids des remises dans l’économie espagnole ne cesse de croître, atteignant un maximum historique de 0,73% du PIB en 2022. Ce chiffre reflète une plus grande formalisation des paiements, ce qui profite aux plateformes sûres qui simplifient la gestion des encaissements internationaux pour les PME. Si le sujet vous intéresse, vous pouvez approfondir dans les analyses de la Banque d’Espagne.
Pour le fonctionnement général, lisez qu’est-ce qu’une remise bancaire et notre exemple de fichier Norme 34 en XML SEPA.
Questions fréquentes sur la gestion des remises
Même avec tout clair sur le papier, il est normal que des doutes surgissent au quotidien lors de la gestion d’une remise d’effets. Résoudre ces questions à l’avance vous épargnera plus d’une frayeur et évitera ces petits accrocs qui finissent par retarder les encaissements. Voyons les plus habituelles.
Puis-je créer un fichier SEPA XML directement depuis Excel ?
Techniquement, oui, mais c’est comme essayer de construire une voiture pièce par pièce sans être mécanicien. C’est un processus incroyablement complexe et une source sûre d’erreurs. Vous auriez besoin d’une maîtrise absolue de la norme ISO 20022 XML, et la moindre erreur de syntaxe, une virgule mal placée ou un champ hors de place, fera que la banque vous retourne la remise entière.
C’est pour cela qu’existent les outils spécialisés. Ils automatisent toute cette complexité technique et vous garantissent un fichier 100% valide en quelques secondes. Vous économisez des heures de travail et, ce qui est plus important, les coûts et les maux de tête que provoquent les retours.
Qu’est-ce que le mandat SEPA et pourquoi est-il si important ?
Pensez-y de cette façon : le mandat SEPA est le contrat que votre client signe pour vous donner la permission, à vous et seulement à vous, d’encaisser des reçus sur son compte. C’est la fondation légale de toute domiciliation bancaire.
Chaque reçu que vous incluez dans votre remise doit être lié à ce mandat. Si vous n’avez pas un mandat valide et bien référencé, votre client a le droit de retourner l’encaissement jusqu’à 13 mois après que vous le lui ayez fait. Cela ne génère pas seulement des commissions, mais peut complètement déséquilibrer votre trésorerie.
Un mandat SEPA n’est pas une simple formalité. C’est le document qui légitime vos encaissements. Prendre soin de sa gestion est aussi crucial qu’émettre la facture elle-même.
Mon ERP ne génère que des fichiers au format AEB. Que faire ?
C’est une situation plus commune qu’il n’y paraît. Les formats anciens de l’AEB, comme le fameux Cahier 34, sont obsolètes. Les banques ne les acceptent plus pour traiter une remise d’effets. Si votre système de gestion continue de générer ces fichiers, vous n’avez qu’une seule issue : les convertir à la norme SEPA XML avant de les envoyer à la banque.
La bonne nouvelle est que vous n’avez pas besoin d’une mise à jour coûteuse et traumatisante de votre logiciel. La solution la plus simple est d’utiliser un convertisseur qui agit comme un “traducteur”. Vous téléchargez simplement votre ancien fichier et l’outil vous renvoie instantanément le fichier XML équivalent, prêt à envoyer. Vous modernisez vos paiements sans toucher à votre système.
Est-il sûr de télécharger des données bancaires sur un outil en ligne ?
La sécurité est, sans aucun doute, la priorité numéro un. Une plateforme de confiance doit fonctionner avec les mêmes garanties que votre propre banque. Par exemple, toute la communication doit être chiffrée avec des protocoles de haute sécurité, les mêmes que ceux utilisés par les entités financières.
Mais la mesure de sécurité définitive est dans ce qu’ils font avec vos données après. Les meilleurs services suppriment vos fichiers et toute l’information de manière permanente quelques minutes après avoir effectué la conversion. Ainsi, vous vous assurez que vos données n’existent que le temps strictement nécessaire pour le processus, garantissant une confidentialité totale.
Gérer vos remises d’effets ne doit pas être un casse-tête. Chez GenerateSEPA, nous avons développé une solution dans le cloud qui transforme vos fichiers Excel ou CSV en un SEPA XML valide en quelques minutes, avec une sécurité de niveau bancaire et sans que vous ayez besoin d’être un expert. Découvrez comment nous pouvons rendre vos encaissements plus faciles sur GenerateSEPA.
Questions fréquentes
- Qu'est-ce qu'une remise d'effets ?
- C'est l'envoi groupé à la banque d'un ensemble d'encaissements ou de paiements, par exemple les prélèvements du mois ou les factures fournisseurs, dans un seul fichier. La banque traite le lot en une fois, ce qui évite de saisir chaque opération à la main.
- Peut-on créer un fichier XML SEPA directement depuis Excel ?
- Pas avec Excel seul. Vous pouvez partir de votre tableur et utiliser un convertisseur qui associe vos colonnes (IBAN, montant, nom, référence de mandat) aux champs du XML, valide les données et génère le fichier prêt pour la banque.
- Mon logiciel n'exporte que d'anciens formats AEB. Que faire ?
- Les anciens fichiers AEB (Cuaderno 19 ou 34) ne sont plus acceptés par les banques. Un convertisseur qui importe ces fichiers peut les transformer en XML SEPA en ajoutant les champs exigés, comme la référence et la date de signature du mandat.
- Pourquoi le mandat SEPA est-il si important pour une remise de prélèvements ?
- Le mandat est l'autorisation signée par le débiteur. Sa référence unique (RUM) et sa date de signature doivent figurer dans chaque prélèvement du fichier. Sans mandat valide, la banque du débiteur peut rejeter ou rembourser le prélèvement.