Qu'est-ce qu'un virement en comptabilité : qu'est-ce qu'un virement en comptabilité et comment le gérer
2026-02-11
Si vous avez déjà géré la trésorerie d’une entreprise, vous savez que le flux constant d’encaissements et de paiements peut être un vrai casse-tête. Imaginez devoir aller à la banque, physiquement ou virtuellement, pour chaque facture client ou chaque paiement à un fournisseur. Ce serait de la folie. C’est là qu’entrent en jeu les virements.
En termes simples, un virement comptable est un paquet numérique qui regroupe un tas d’ordres d’encaissement ou de paiement pour les envoyer à la banque et les faire traiter tous ensemble, d’un seul coup.
Qu’est-ce qu’un virement en comptabilité et pourquoi cela va changer votre vie
Pensez-y de cette façon : au lieu d’emmener chaque facture à la banque une par une, vous les mettez toutes dans une sorte d’“enveloppe” numérique standardisée pour que la banque s’occupe de les gérer en bloc. Pour toute PME, comprendre ce concept est la première étape pour mettre de l’ordre dans son flux de trésorerie et dormir un peu plus tranquille la nuit.
Ce système ne simplifie pas seulement votre vie, mais standardise également toutes les opérations au niveau européen grâce au système SEPA (la Zone Unique de Paiements en Euros), qui est le langage commun pour les transactions en euros.
Attention, tous les “virements” ne sont pas identiques
Il est important de ne pas confondre le terme que nous utilisons en entreprise avec celui que l’on entend dans les actualités. En macroéconomie, “virement” fait référence à l’argent que les immigrants envoient à leurs familles dans leurs pays d’origine. Ces transferts sont cruciaux pour l’économie de nombreux pays et reflètent les flux migratoires.
Pour vous donner une idée, rien qu’en 2023, ces transferts personnels depuis l’Espagne ont atteint 10,7 milliards d’euros, ce qui représente 0,7% du PIB national, selon les données de la Banque d’Espagne. Notre approche, cependant, est purement entrepreneuriale.
Les deux types de virements que vous allez utiliser au quotidien
Dans la gestion de votre entreprise, vous allez principalement rencontrer deux types de virements. Chacun sert à quelque chose de différent, mais les deux sont également utiles :
- Virements d’encaissements : Ce sont les fameux prélèvements directs ou domiciliations bancaires. Avec eux, vous donnez l’ordre à la banque de prélever automatiquement sur vos clients, idéal pour les factures qui se répètent comme les abonnements, les loyers ou les cotisations de services.
- Virements de paiements : Exactement le contraire. Vous les utilisez pour ordonner un lot de transferts d’un coup, comme lorsque vous payez les salaires de tous vos employés en fin de mois ou que vous réglez les factures de plusieurs fournisseurs.
En résumé, un virement d’encaissements met de l’argent sur votre compte en masse, et un de paiements le retire. Les deux vous font économiser un temps considérable et réduisent le risque de faire une erreur avec un paiement manuel.
Contrôler les deux types est essentiel, mais les domiciliations bancaires sont généralement celles qui ont le plus d’impact sur la trésorerie. Si vous voulez comprendre en profondeur comment fonctionnent les prélèvements, nous vous recommandons de lire notre article sur ce qu’est une domiciliation bancaire.
Types de virements bancaires pour votre entreprise
Tous les virements ne sont pas identiques, et c’est là que beaucoup se perdent. Savoir les distinguer est essentiel pour que votre entreprise fonctionne comme une horloge, en choisissant toujours l’outil approprié pour chaque moment. Au quotidien, les virements se divisent en deux grandes familles, selon que l’argent entre ou sort.
D’un côté, vous avez les virements d’encaissements, qui dans le jargon bancaire sont connus sous le nom de prélèvements directs SEPA. Leur objectif est très simple : regrouper plusieurs factures ou reçus pour que vos clients vous paient tous d’un coup. Pensez-y comme votre meilleur allié pour encaisser les cotisations de salle de sport, les abonnements mensuels ou tout paiement qui se répète dans le temps.
De l’autre côté de la médaille se trouvent les virements de paiements, également appelés transferts SEPA. Ils font exactement le contraire : retirer de l’argent de votre compte pour payer d’autres personnes. Ils sont la solution parfaite pour gérer les salaires de vos employés en fin de mois ou pour régler les factures de plusieurs fournisseurs d’un coup. Une véritable économie de temps administratif.
Virements d’encaissement SEPA CORE vs B2B
Quand nous entrons dans le monde des encaissements, les choses deviennent plus intéressantes. Le système SEPA différencie entre deux types de prélèvements, et bien choisir est fondamental pour éviter les mauvaises surprises et protéger votre trésorerie.
- Schéma CORE (ou basique) : C’est le plus habituel et polyvalent. Il vous sert à facturer n’importe qui : clients particuliers, autres entreprises ou travailleurs indépendants. Sa grande particularité est qu’il protège beaucoup le client final. En fait, celui-ci a jusqu’à 8 semaines après l’encaissement pour retourner le reçu sans donner d’explication.
- Schéma B2B (Business-to-Business) : Son propre nom le dit tout. Il est conçu exclusivement pour les opérations entre professionnels (entreprises et travailleurs indépendants). Le grand avantage est qu’il est beaucoup plus sûr pour celui qui encaisse. Une fois que la banque du débiteur accepte le prélèvement, le paiement est ferme et ne peut pas être retourné.
Pour que vous le voyiez plus clairement, voici un tableau avec les différences fondamentales.
Comparaison des virements SEPA CORE vs B2B
Ce tableau résume les différences fondamentales entre les deux types de prélèvements directs SEPA pour aider les entreprises à choisir le bon schéma.
| Caractéristique | Prélèvement Direct SEPA CORE | Prélèvement Direct SEPA B2B |
|---|---|---|
| À qui peut-on facturer | Particuliers, entreprises et travailleurs indépendants | Exclusivement aux entreprises et travailleurs indépendants |
| Délai de retour | 8 semaines sans justification et jusqu’à 13 mois pour les prélèvements non autorisés | Le retour n’est pas autorisé une fois que le prélèvement a été accepté |
| Notification préalable | Obligatoire de notifier le débiteur à l’avance (normalement 14 jours) | Le délai de notification peut être plus court s’il est convenu entre les parties |
| Sécurité pour l’émetteur | Moindre, en raison du risque de retours | Maximale, l’encaissement est définitif |
| Complexité du mandat | Simple, c’est le mandat SEPA standard | Nécessite une validation expresse du débiteur avec sa banque |
Le choix entre CORE et B2B se réduit à un équilibre entre flexibilité et sécurité. Le schéma CORE protège davantage le payeur, lui donnant la tranquillité, tandis que le B2B vous donne, en tant qu’entreprise, une garantie d’encaissement presque blindée.
Cela dit, pour utiliser l’un de ces systèmes, vous avez absolument besoin de la permission de votre client. Cette permission est formalisée dans un document clé. Si vous voulez le comprendre en profondeur, je vous recommande de lire sur ce qu’est le mandat SEPA, car c’est la pierre angulaire qui donne une validité légale à tous vos encaissements. Prendre la bonne décision ne vous fera pas seulement économiser de l’argent, mais aussi beaucoup de maux de tête.
Le processus complet d’un virement étape par étape
Gérer un virement peut sembler complexe au début, mais c’est en réalité un processus assez logique qui se divise en quatre phases très claires. Si vous comprenez bien chacune, vous vous épargnerez des erreurs, des coûts inattendus et des retards dans votre trésorerie.
Décomposons le parcours d’un virement, depuis que vous décidez d’émettre un encaissement ou un paiement jusqu’à ce que l’argent arrive à destination et que tout soit équilibré dans votre comptabilité.
1. Préparation et validation des données
C’est le point de départ et, sincèrement, où la plupart des problèmes sont évités. Avant de créer un fichier, vous devez vous assurer que toutes les informations sont correctes et complètes. Pensez-y comme aux fondations d’une maison : si elles ne sont pas solides, tout ce que vous construisez dessus vacillera.
Ici, la clé est de réviser en profondeur des données comme :
- Identifiants corrects : Vérifiez chaque IBAN lettre par lettre, chiffre par chiffre. Une simple erreur ici et l’encaissement ou le paiement sera retourné.
- Montants exacts : Vérifiez que les quantités correspondent aux factures, salaires ou tout autre document source.
- Dates d’exécution : Définissez clairement le jour où vous voulez que le prélèvement ou le crédit soit traité sur le compte.
- Mandats SEPA valides : C’est crucial pour les virements d’encaissement (domiciliations). Vous devez avoir l’autorisation signée et active de chaque client pour pouvoir lui prélever le reçu.
Un IBAN incorrect ou un mandat expiré sont les causes les plus habituelles des retours bancaires, donc consacrer du temps à cette phase est un investissement, pas une dépense.
2. Génération du fichier bancaire et envoi
Avec toutes les données validées, l’étape suivante est de les “traduire” dans un langage que la banque comprend. Cela se fait en générant un fichier SEPA au format XML. Ce fichier n’est rien de plus qu’un fichier texte avec une structure très spécifique qui contient toutes les ordres d’encaissement ou de paiement que vous voulez exécuter.
Une fois que vous avez ce fichier, vous accédez à la banque en ligne de votre entreprise, vous cherchez la section de gestion des virements et vous le téléchargez. Pour s’assurer que c’est vous qui donnez l’ordre, la banque vous demandera une signature numérique. C’est une étape de sécurité fondamentale qui confirme l’authenticité de l’opération.
Un virement bien géré ne se termine pas quand vous appuyez sur “envoyer”. La vraie tranquillité arrive avec la conciliation, le moment où vous confirmez que ce que dit votre banque coïncide avec ce que disent vos livres comptables.
Le diagramme suivant simplifie le flux qu’un virement suit, qu’il s’agisse d’un encaissement ou d’un paiement.
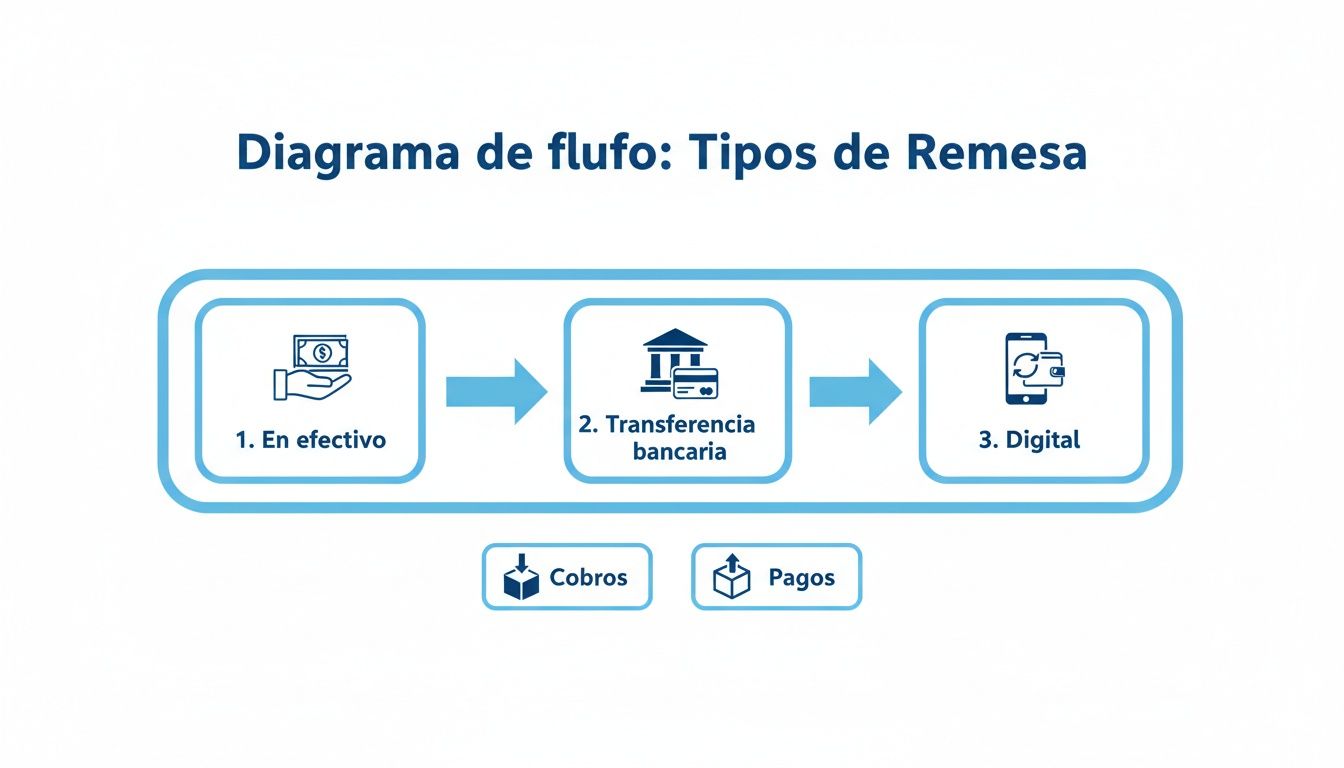
Comme vous pouvez l’observer, bien que le chemin se divise selon l’opération, les étapes initiales de préparation, génération et envoi sont les mêmes pour les deux.
3. Conciliation et gestion des incidents
La dernière phase, et celle qui ferme le cercle, est la conciliation bancaire. Une fois que la banque a traité le virement, votre travail consiste à entrer dans le compte et vérifier que tous les encaissements ont été crédités ou que les paiements ont été effectués correctement.
Et si quelque chose échoue ? C’est là qu’intervient la gestion des incidents. Si un reçu est retourné, la banque vous en informera. À ce moment-là, vous devrez enregistrer l’impayé dans votre comptabilité, contacter le client pour résoudre le problème et, si nécessaire, le réinclure dans un virement futur.
Bien qu’au quotidien entrepreneurial nous utilisions “virement” pour ce processus, le terme a également une dimension macroéconomique très pertinente. Selon les données de la Banque d’Espagne, les virements envoyés depuis l’Espagne par les travailleurs vers leurs pays d’origine ont atteint 3,803 milliards d’euros en un seul trimestre. Vous pouvez approfondir l’impact de ces flux économiques dans la recherche de Trading Economics.
Comment enregistrer les écritures comptables d’un virement
Maintenir un contrôle comptable précis des virements est bien plus qu’une simple formalité ; c’est la clé pour avoir une vision réelle de la trésorerie de votre entreprise. Nous ne parlons pas seulement de déplacer de l’argent d’un endroit à un autre, mais de refléter chaque étape du processus dans vos livres. Ainsi, vous saurez à tout moment quelles factures sont vraiment en attente, lesquelles sont déjà entre les mains de la banque pour leur encaissement et lesquelles, finalement, ont été liquidées.
Chaque mouvement, depuis le moment où vous regroupez les factures jusqu’à ce que la banque vous confirme le crédit, doit être parfaitement documenté. Cela vous donne un contrôle strict sur le solde de vos clients et, ce qui est plus important, sur la liquidité dont vous disposez jour après jour.
Voyons étape par étape comment ces écritures comptables sont enregistrées. Nous utiliserons des exemples pratiques pour que vous puissiez les appliquer sans crainte de vous tromper.
Écriture 1 : La création et l’envoi du virement à la banque
La première étape comptable se produit exactement quand vous générez le virement et l’envoyez à la banque. À ce moment précis, la dette de vos clients n’a pas disparu, mais elle a changé d’état. Ce n’est plus une simple facture en attente ; c’est maintenant un encaissement qui est en pleine gestion bancaire.
Pour refléter ce changement de situation, on utilise ce qu’on appelle un compte pont. Imaginez-le comme une salle d’attente comptable où nous mettons les factures que nous avons incluses dans le virement. L’objectif est très simple : retirer le solde du compte général des clients et le déplacer vers ce compte transitoire.
Prenons un exemple. Vous créez un virement d’une valeur totale de 5.000 €, qui regroupe plusieurs factures de différents clients. L’écriture comptable serait ainsi :
- (Débit) 5.000 € dans le compte (4310) Clients, effets commerciaux en portefeuille : Nous enregistrons ici le montant total du virement. Cela indique que ces encaissements sont maintenant “en portefeuille”, c’est-à-dire entre les mains de la banque pour qu’elle les gère.
- (Crédit) 5.000 € dans le compte (430) Clients : En même temps, nous débitons ce même montant du compte général des clients. La dette est passée à un autre état, et cela doit être reflété.
Avec cette simple écriture, vos livres montrent déjà que ces 5.000 € ne sont pas une dette “normale”, mais un droit d’encaissement qui est activement en cours.
Écriture 2 : La banque crédite le montant sur votre compte
Quelques jours plus tard, la banque aura fait son travail et vous créditera l’argent sur votre compte. Il est normal qu’elle vous déduise une petite commission pour le service. C’est le moment de vérité, quand l’argent entre officiellement dans votre trésorerie.
Comptablement, il faut enregistrer deux choses à la fois ici : l’entrée de l’argent et la dépense que représente la commission bancaire. En continuant avec notre exemple, imaginons que la banque vous facture 50 € pour gérer le virement.
L’écriture serait ainsi :
- (Débit) 4.950 € dans le compte (572) Banques : Nous enregistrons le crédit net, l’argent qui est vraiment arrivé sur votre compte.
- (Débit) 50 € dans le compte (626) Services bancaires et similaires : La commission va dans son compte de dépense correspondant.
- (Crédit) 5.000 € dans le compte (4310) Clients, effets commerciaux en portefeuille : Et ici nous fermons le cercle. Nous annulons le compte pont, car l’encaissement a été un succès et l’argent n’est plus “en gestion”.
Cette étape est cruciale. Équilibrer le compte pont (4310) ferme le cycle de l’encaissement et confirme que le processus s’est terminé avec succès, laissant votre comptabilité équilibrée.
Écriture 3 : Comment agir face à un reçu retourné
Malheureusement, tout ne se passe pas toujours bien. Parfois, un client retourne un reçu, que ce soit par manque de fonds ou pour toute autre raison. Quand cela arrive, la banque vous en informe, retire l’argent du compte et, pour couronner le tout, vous facture des frais pour la gestion de cet impayé.
Supposons que, du virement précédent, un reçu de 1.000 € revienne. De plus, la banque vous facture 10 € pour les frais de retour.
L’écriture pour enregistrer cet incident se fait ainsi :
- (Débit) 1.000 € dans le compte (4315) Clients, effets commerciaux impayés : Nous déplaçons la dette vers un compte spécifique pour les impayés. Ainsi, nous l’avons bien localisée pour commencer à la réclamer.
- (Débit) 10 € dans le compte (626) Services bancaires et similaires : Nous enregistrons la dépense supplémentaire que nous a causée le retour.
- (Crédit) 1.010 € dans le compte (572) Banques : Nous reflétons la sortie totale d’argent de notre banque (le montant du reçu plus la nouvelle commission).
Enregistrer cela est vital. Non seulement cela évite que vous considériez comme encaissée une dette qui est encore très vivante, mais c’est aussi le point de départ pour mettre en marche les démarches de recouvrement avec le client.
Le fichier SEPA XML expliqué de manière simple
Le terme fichier SEPA XML peut sembler du chinois, mais c’est en réalité beaucoup plus simple qu’il n’y paraît. Pensez-y comme le langage universel que votre entreprise et votre banque utilisent pour parler de virements dans toute l’Europe.
C’est, en essence, un formulaire numérique ultra-structuré. Ce format assure que chaque donnée cruciale, comme les IBAN, les montants ou les dates d’encaissement, soit exactement où elle doit être, sans laisser de place aux interprétations. Cette rigidité est sa plus grande vertu, car elle garantit que les opérations sont traitées sans erreurs.
Le défi pour les PME et la solution
C’est là que beaucoup d’entreprises, surtout les plus petites, se heurtent à un mur. Le grand défi est de savoir comment générer ce fichier si spécifique à partir d’une simple feuille de calcul, comme un Excel ou un CSV.
Une seule erreur de format, une virgule mal placée ou une donnée dans la mauvaise colonne, et la banque rejettera le virement entier immédiatement. Ce n’est pas seulement une perte de temps, mais cela peut entraîner des coûts de retour et, pire encore, provoquer des tensions dans votre trésorerie.
La gestion efficace des virements est vitale, surtout dans un pays comme l’Espagne, qui a récemment battu un record en envoyant 11,330 milliards d’euros, soit 60% de plus que dans la période 2013-2020. Si vous voulez en savoir plus sur le rôle de l’Espagne en tant qu’émetteur de virements, vous pouvez lire l’analyse complète dans ce lien.
Pourquoi un outil spécialisé est la clé
C’est à ce stade que des outils comme GenerateSEPA font la différence. Ils agissent comme un traducteur et un validateur expert, comblant le fossé entre votre feuille de calcul et les exigences de la banque.
La vraie valeur n’est pas seulement de convertir un fichier, mais la tranquillité de savoir que chaque virement que vous envoyez est techniquement parfait et sera accepté par la banque dès la première fois.
Cet outil prend votre document, l’interprète et le transforme en un fichier SEPA XML impeccable, validé et prêt à être téléchargé sur votre banque en ligne.
Comme vous pouvez le voir dans l’image, le processus est très direct : vous téléchargez votre fichier, vous indiquez ce que signifie chaque colonne et vous téléchargez le XML prêt à utiliser. Cela ne vous fait pas seulement économiser des heures de travail manuel et de frustration, mais prévient également les erreurs coûteuses qui peuvent déséquilibrer vos finances.
Si vous voulez voir le processus en action, nous vous recommandons notre article sur comment convertir des transferts de CSV en fichier SEPA XML.
Pour le côté bancaire, lisez qu’est-ce qu’une remise bancaire et notre guide des virements SEPA.
Questions fréquentes sur les virements en comptabilité
Quand vous faites face à la gestion quotidienne des encaissements et paiements, il est logique que des doutes vous assaillent. Ne vous inquiétez pas, c’est tout à fait normal. Les clarifier vous donnera confiance et, surtout, vous aidera à affiner vos processus pour éviter ces erreurs qui finissent par coûter du temps et de l’argent.
Résolvons ici, de manière très directe, certaines des questions les plus courantes qui surgissent en travaillant avec des virements. L’idée est de vous donner des réponses pratiques que vous pouvez appliquer dès maintenant.
Quelle est la différence entre un virement de transferts et un de domiciliations ?
La clé est dans qui donne l’ordre et dans quelle direction se déplace l’argent. C’est plus simple qu’il n’y paraît : l’un sert à payer et l’autre à encaisser.
-
Un virement de transferts sert à payer. Imaginez que vous devez payer les salaires ou les factures de plusieurs fournisseurs. Avec ce virement, votre entreprise dit à la banque : “envoie cet argent depuis mon compte vers tous ces autres comptes”. Vous êtes celui qui initie le mouvement de sortie.
-
Un virement de domiciliations sert à encaisser. Ici, vous demandez à la banque d’apporter de l’argent depuis les comptes de vos clients vers le vôtre. Bien sûr, vous ne pouvez le faire que si vous avez leur permission explicite, ce qui nous amène au fameux mandat SEPA.
En quelques mots, les transferts servent à retirer des fonds, et les domiciliations à les faire entrer.
Qu’est-ce qu’un mandat SEPA et pourquoi est-il si important ?
Le mandat SEPA est le document qui légitime tout. Pensez-y comme le contrat ou l’autorisation signée avec laquelle votre client vous donne la permission de lui prélever des reçus sur son compte. Sans lui, aucun encaissement par domiciliation n’est possible.
Son importance est critique car il protège tout le monde. Il donne au client la tranquillité que les prélèvements qui lui arrivent sont autorisés et ne sont pas une erreur ou une fraude. Et il vous donne la base légale pour émettre ces reçus et réclamer l’argent.
Gardez cela très clair : sans un mandat SEPA valide, bien rempli et conservé pour chaque client, vous ne pouvez simplement pas générer un virement de prélèvements. Essayer vous expose à ce que tous les reçus soient retournés et à des problèmes plus graves.
Que dois-je faire comptablement si un reçu est retourné ?
Qu’un reçu vous soit retourné, cela arrive. Quand cela se produit, la banque vous en informe, annule le crédit qu’elle vous avait fait et, presque toujours, vous facture une commission pour la gestion. Votre comptabilité doit refléter cette nouvelle situation immédiatement.
L’écriture comptable est assez logique :
- Annulez l’encaissement : Vous devez inverser l’écriture initiale. Si vous aviez enregistré l’encaissement dans un compte comme (4310) “Clients, effets commerciaux en portefeuille”, vous devez maintenant retirer ce montant de là.
- Enregistrez l’impayé : Cette quantité ne disparaît pas, elle est simplement maintenant une dette impayée. Il est correct de la déplacer vers un compte spécifique pour cela, comme (4315) “Clients, effets commerciaux impayés”. Ainsi, vous savez que cette facture est toujours en attente d’encaissement.
- Comptabilisez la dépense : N’oubliez pas la commission de la banque. Cette petite charge est une dépense financière et doit aller dans le compte (626) “Services bancaires et similaires”.
Une fois que la comptabilité est à jour, vient la partie opérationnelle : appeler le client, découvrir pourquoi le reçu a été retourné et chercher une solution.
Est-il possible de créer le fichier SEPA directement avec Excel ?
La réponse courte est non, du moins pas de manière pratique et sûre. Excel est une merveille pour organiser des données en tableaux (.xlsx ou .csv), mais il n’a aucune idée de comment générer la structure SEPA XML, qui est un langage informatique très strict dont les banques ont besoin pour traiter les ordres.
Essayer de créer ce fichier à la main est de la folie. C’est un processus technique, lent et où il est très facile de commettre une erreur. Un point mal placé, une étiquette manquante ou une donnée au mauvais format fera que la banque rejettera le virement entier instantanément.
C’est pourquoi, l’habituel et le plus intelligent est d’utiliser des outils spécialisés qui font de “traducteur”. Vous prenez votre Excel avec les données d’encaissement ou de paiement, vous le téléchargez sur l’outil, et celui-ci le convertit en un fichier XML parfait et validé, prêt à envoyer à la banque.
Gérer les virements ne doit pas être un casse-tête. Avec l’aide appropriée, un processus qui était auparavant manuel et plein de risques devient quelque chose de rapide, sûr et efficace. Chez GenerateSEPA, c’est exactement ce à quoi nous nous consacrons. Notre plateforme prend vos fichiers Excel ou CSV et, en quelques secondes, les transforme en fichiers SEPA XML validés et prêts pour votre banque en ligne. Essayez GenerateSEPA gratuitement pendant 7 jours et découvrez comment simplifier votre trésorerie.
Questions fréquentes
- Comment comptabiliser une remise bancaire ?
- Pour une remise de paiements, le compte bancaire est crédité et les fournisseurs concernés sont soldés. Pour une remise de prélèvements, on enregistre l'encaissement en banque et on solde les créances clients. L'écriture reflète la remise entière, pas chaque opération séparément.
- Quelle différence entre une remise SEPA et un virement individuel ?
- Un virement individuel transfère un seul paiement entre deux comptes. Une remise SEPA regroupe de nombreux paiements ou prélèvements dans un seul fichier XML que la banque traite en lot. C'est la méthode habituelle pour payer les salaires, les fournisseurs ou encaisser des cotisations.
- Que faire en comptabilité si un prélèvement est retourné ?
- Contre-passez l'encaissement : la créance client réapparaît et le montant sort du compte bancaire, avec les éventuels frais de rejet en charges. Identifiez ensuite le motif du retour, corrigez les données ou contactez le client, puis représentez le prélèvement ou demandez un autre moyen de paiement.
- Peut-on créer le fichier XML SEPA directement depuis Excel ?
- Excel ne génère pas lui-même un XML SEPA valide. Vous pouvez en revanche partir de votre tableur et utiliser un convertisseur qui associe chaque colonne au champ XML correspondant, valide les IBAN et les totaux, puis produit le fichier pain.001 ou pain.008 à envoyer à la banque.