Guide complet du mandat SEPA sécurité sociale: paiements sans erreurs
2026-01-31
Le mandat SEPA pour la sécurité sociale autorise la TGSS à prélever vos cotisations directement sur votre compte. C’est la base légale des prélèvements automatiques.
Comprendre l’autorisation TGSS
Avantages:
- Paiements à l’échéance
- Comptabilité plus simple
- Droits de contestation clairs
- Gain de temps
SEPA CORE vs SEPA B2B
La TGSS utilise uniquement SEPA CORE. Cela permet:
- Retour sous 8 semaines
- 13 mois si mandat absent
Champs essentiels du mandat
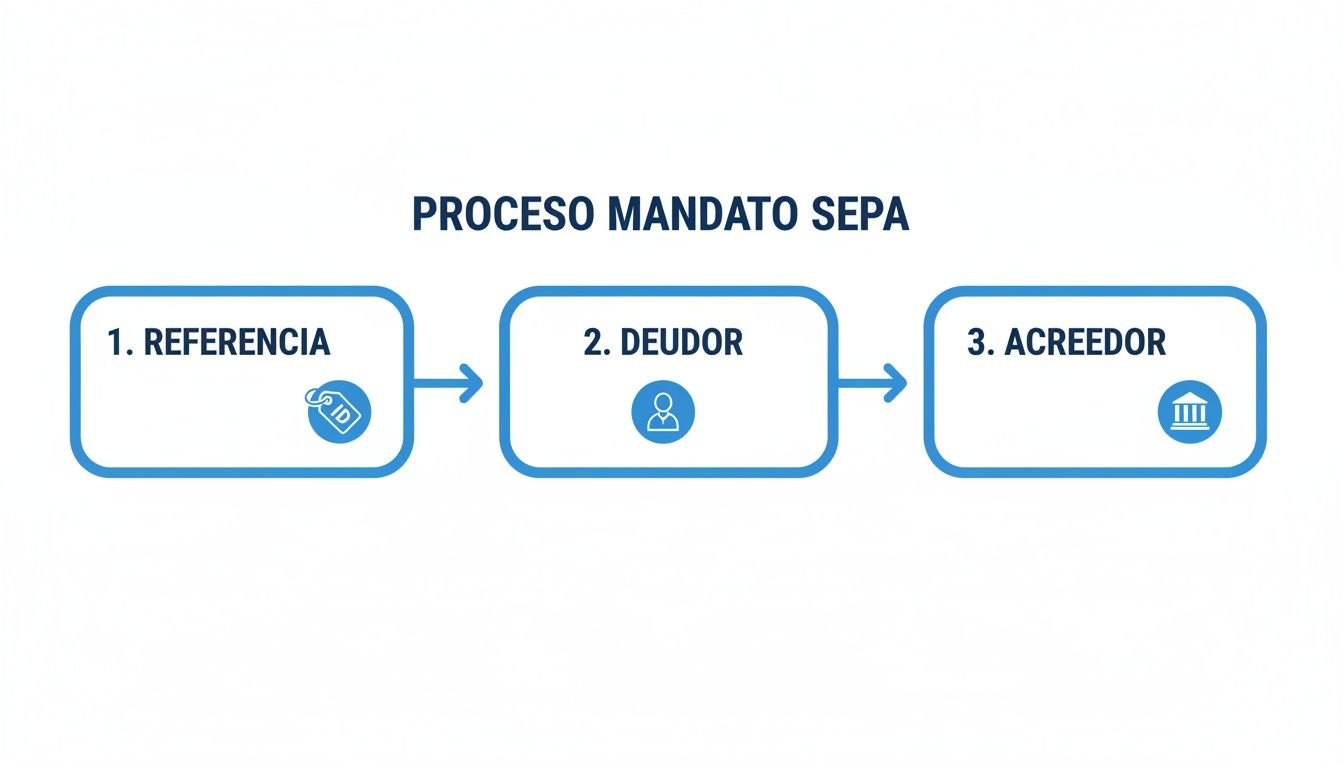
- UMR (référence unique)
- Créditeur (TGSS + identifiant)
- Débiteur (nom, NIF/CIF, adresse)
- IBAN correct
Cycle de vie
- Émission et signature
- Mise à jour en cas de changement de compte
- Conservation du mandat (min. 13 mois, recommandé 6 ans)
Éviter les erreurs
Erreurs courantes: IBAN incorrect, référence dupliquée, données fiscales incohérentes, XML invalide. Les outils d’automatisation valident avant envoi.
Pour les règles générales du mandat, lisez notre guide du mandat SEPA et notre article sur l’ordre de prélèvement SEPA.
FAQ
Changement de compte?
Nouveau mandat obligatoire, à envoyer à la TGSS.
Combien de temps conserver le mandat?
Au moins 13 mois après le dernier prélèvement, recommandé 6 ans.
Changement de raison sociale?
Oui, il faut émettre un nouveau mandat.
GenerateSEPA automatise mandats et fichiers XML.
Questions fréquentes
- Que se passe-t-il si je change de compte bancaire?
- Vous devez informer la TGSS et fournir un nouveau mandat avec le nouvel IBAN. Informer seulement la banque ne suffit pas.
- Combien de temps conserver le mandat signé?
- Au moins 13 mois après le dernier prélèvement. En pratique, il est recommandé de conserver 6 ans.
- Quelle différence entre SEPA CORE et B2B?
- CORE permet un retour sous 8 semaines (13 mois sans mandat). B2B supprime ce droit. La TGSS utilise CORE.
- Dois-je refaire le mandat si la raison sociale change?
- Oui. Le nom du débiteur est un champ obligatoire et doit correspondre aux données bancaires.