Motif de rejet de prélèvement SEPA : MS03, AM04, MD06 et que faire
2026-10-29
Troisième jour ouvré après votre remise mensuelle. Le relevé de votre banque affiche douze prélèvements revenus, chacun accompagné d’un code de quatre caractères : trois MS03, deux AM04, un MD01, un AC04… Chaque code appelle une réponse différente. Certains prélèvements peuvent repartir la semaine suivante ; d’autres ne doivent plus jamais être présentés tant que vous n’avez pas un nouveau mandat ou un nouvel IBAN.
Le motif de rejet d’un prélèvement SEPA est un code ISO 20022 que la banque du débiteur (ou la chambre de compensation) attache à chaque opération qu’elle ne peut pas ou ne veut pas régler. La liste est tenue par l’European Payments Council, qui publie des recommandations officielles sur le code à utiliser selon la situation (EPC173-14, Guidance on Reason Codes for SDD R-transactions). Lisez d’abord le code, puis décidez : représenter, contacter le client, corriger vos données ou arrêter.
Cet article regroupe tous les codes que vous rencontrerez, explique ceux qui reviennent le plus souvent (MS03, AM04, MD06, MD01) et montre lesquels vous pouvez éliminer avant même d’envoyer le fichier.
Où apparaît le motif de rejet d’un prélèvement
Vous trouverez le code à l’un de ces trois endroits :
- Dans votre banque en ligne, à côté de l’opération retournée, souvent avec un libellé court.
-
Dans le compte rendu de traitement (
pain.002) que votre banque envoie après le dépôt d’une remise. Il liste les opérations refusées avant le règlement. -
Dans le relevé de compte ou l’avis d’opéré (
camt.053/camt.054), qui montre les retours et remboursements une fois l’argent parti.
Le code est toujours le même, quelle que soit la banque. Le libellé, lui, varie : une banque écrira « provision insuffisante », une autre « solde insuffisant », une troisième affichera seulement « AM04 ». Travaillez toujours à partir du code, jamais du libellé.
Rejet, retour, remboursement : les R-transactions derrière le code
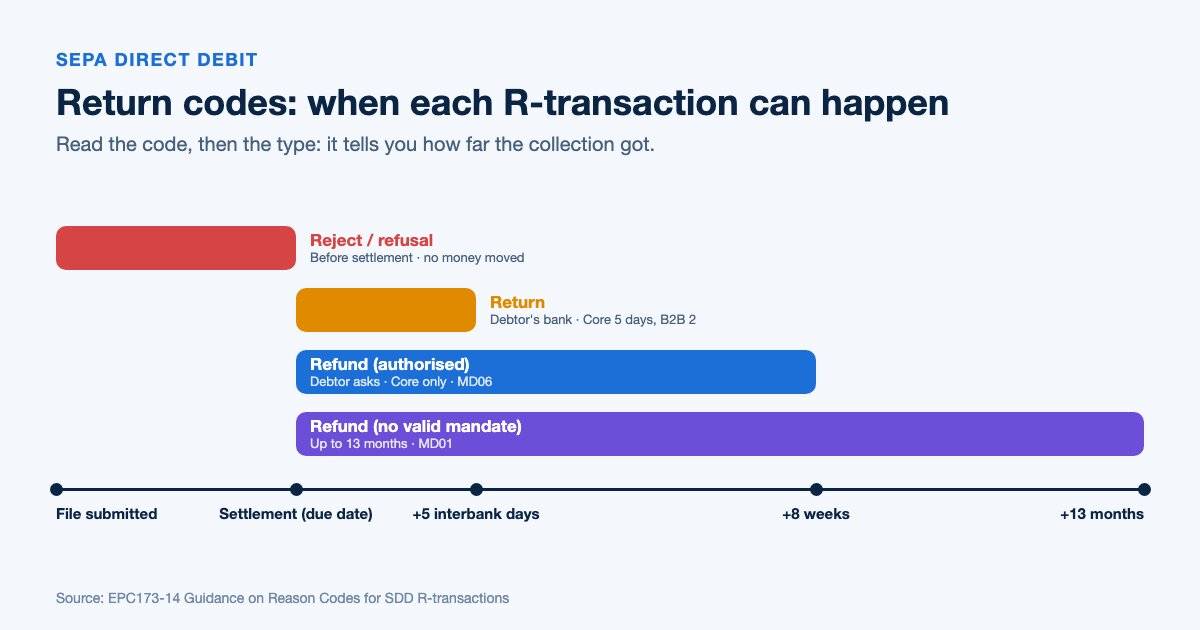
Un code n’arrive jamais seul. Il appartient à une R-transaction, et le type de R-transaction indique jusqu’où le prélèvement est allé avant d’échouer. Les définitions complètes se trouvent dans la section 4.4 des rulebooks de l’EPC (rulebook SDD Core et guides d’implémentation).
| R-transaction | Qui la déclenche | Quand | Ce que cela signifie pour vous |
|---|---|---|---|
| Rejet (reject) | Votre banque, la chambre de compensation ou la banque du client | Avant le règlement | L’argent n’a pas bougé. Souvent un problème de données ou de fichier. |
| Refus (refusal) | Le client, via sa banque | Avant le règlement | Le client a demandé à sa banque de ne pas payer ce prélèvement. |
| Retour (return) | La banque du client | Après le règlement : jusqu’à 5 jours ouvrés interbancaires (CORE), 2 (B2B) | La banque n’a pas pu imputer le débit : compte clos, provision insuffisante… |
| Remboursement (refund) | Le client | 8 semaines pour un prélèvement CORE autorisé, 13 mois s’il n’est pas autorisé | Le client a demandé à récupérer son argent. Inexistant en B2B. |
| Reversement (reversal) | Vous, le créancier | Après le règlement | Vous avez prélevé par erreur et vous restituez vous-même la somme. |
Règle pratique : un rejet vient le plus souvent de vos données, un retour du compte de votre client, et un remboursement est toujours une décision de votre client.
En France, on parle souvent d’« impayé » ou de « prélèvement rejeté » pour toutes ces situations à la fois. La distinction compte pourtant : un rejet ne vous coûte en général rien en trésorerie, alors qu’un retour ou un remboursement reprend une somme déjà créditée.
Tous les motifs de rejet de prélèvement SEPA en un tableau
Voici les codes que vous rencontrerez en pratique sur des prélèvements SEPA, d’après les recommandations de l’EPC. « Représenter » signifie présenter à nouveau le prélèvement, comme une nouvelle opération.
| Code | Signification | Cause typique | Représenter ? | Que faire |
|---|---|---|---|---|
| AC01 | Numéro de compte incorrect | IBAN mal saisi ou invalide | Non | Corriger l’IBAN, puis prélever à nouveau |
| AC04 | Compte clôturé | Le client a changé de banque | Non | Demander le nouvel IBAN et modifier le mandat |
| AC06 | Compte bloqué | Compte bloqué aux prélèvements ou gelé | Pas avant le déblocage | Contacter le client, demander un autre compte |
| AC13 | Compte de particulier | Prélèvement B2B sur un compte de particulier | Non | Passer à un mandat CORE |
| AG01 | Opération interdite sur ce compte | Compte qui n’accepte pas les prélèvements (livret) | Non | Demander un compte courant |
| AG02 | Code opération invalide | Mauvais type de séquence ou contenu du fichier | Après correction | Corriger le fichier |
| AM04 | Provision insuffisante | Solde trop faible à l’échéance | Oui | Représenter une fois, idéalement après avoir prévenu le client |
| AM05 | Doublon | Même prélèvement présenté deux fois | Non | Vérifier que vous n’avez pas déjà été payé |
| BE05 | Émetteur non reconnu | ICS erroné | Après correction | Corriger l’ICS dans le fichier |
| FF01 | Format de fichier invalide | XML non conforme au schéma | Après correction | Valider et régénérer le fichier |
| MD01 | Pas de mandat valide | Mandat absent, révoqué, ou prélèvement déclaré non autorisé | Jamais | Arrêter et vérifier le mandat |
| MD02 | Données du mandat absentes ou erronées | RUM ou date de signature incorrecte | Après correction | Corriger les données du mandat |
| MD06 | Remboursement demandé par le client | Contestation dans les 8 semaines | Pas sans accord | Comprendre le motif avant tout |
| MD07 | Débiteur décédé | Décès du client | Non | Arrêter les prélèvements, contacter la succession |
| MS02 | Raison non précisée, à l’initiative du client | Opposition du client | Pas sans accord | Contacter le client |
| MS03 | Raison non précisée par la banque | Motif non communiqué | Oui, une fois | Représenter, puis contacter le client |
| RC01 | Identifiant bancaire incorrect | BIC erroné | Après correction | Corriger ou supprimer le BIC |
| RR01–RR04 | Motif réglementaire | Nom, adresse ou autre donnée obligatoire manquante | Après correction | Compléter les données |
| SL01 | Service spécifique de la banque du client | Liste noire ou liste blanche de créanciers | Après action du client | Demander au client d’autoriser votre ICS |
Le rulebook CORE 2025 ajoute aussi un code pour suspicion de fraude, FR01. Si vous le recevez, arrêtez et vérifiez le mandat avant toute autre action. L’aide de GenerateSEPA consacre une fiche à chaque code ; l’index des messages R SEPA les rassemble.
Les codes MS03, AM04, MD06 et MD01 en détail
MS03 : raison non précisée
MS03 est le code qui crée le plus de confusion. La banque a retourné le prélèvement sans motif précis. Elle l’utilise quand la réglementation nationale, souvent la protection des données, ne lui permet pas de donner un code plus explicite comme AM04 (provision insuffisante), AC04 (compte clôturé) ou MD07 (décès). L’EPC demande d’en limiter l’usage, mais certaines banques l’emploient par défaut.
En pratique, MS03 cache le plus souvent un manque de provision. Représentez le prélèvement une fois. S’il revient de nouveau en MS03, contactez le client au lieu de tenter une troisième fois. La fiche code MS03 donne des exemples de libellés bancaires.
AM04 : provision insuffisante
Le compte n’avait pas assez d’argent à la date d’échéance. Vous pouvez représenter, mais le calendrier compte : un prélèvement qui tombe la veille de la paie échouera à nouveau. Prévenez le client avant la nouvelle tentative et proposez-lui, si besoin, de déplacer sa date de prélèvement. La fiche code AM04 détaille le traitement.
MD06 : le client a demandé un remboursement
Le client a exercé son droit au remboursement sans condition, dans les 8 semaines suivant un prélèvement CORE autorisé. Le mandat reste valable, mais reprélever le même montant immédiatement aboutit souvent à un second remboursement. Cherchez d’abord la raison : facture contestée, contrat résilié, erreur de montant. Notre article pour contester un prélèvement décrit ce mécanisme des deux côtés.
MD01 : pas de mandat valide
La banque du client ne reconnaît pas de mandat valide, ou le client a déclaré le prélèvement non autorisé (ce qui lui ouvre 13 mois pour en demander le remboursement). Ne représentez jamais un retour MD01. Vérifiez que vous détenez un mandat signé portant exactement la RUM envoyée dans le fichier.
Les motifs de rejet que vous pouvez éviter avant l’envoi
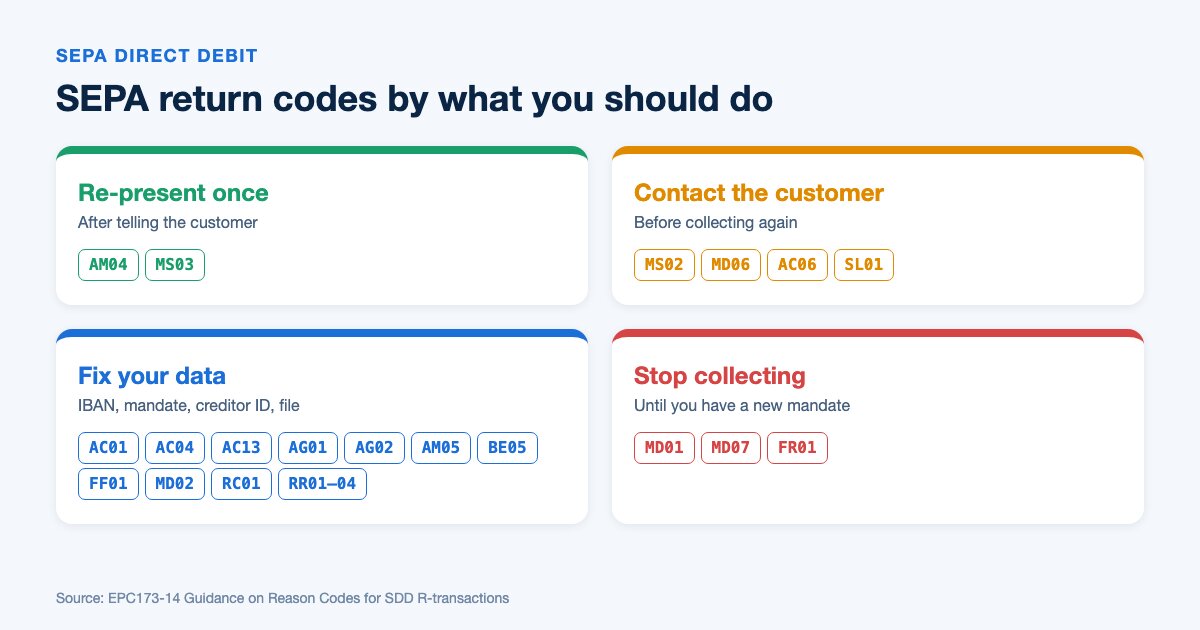
Près de la moitié du tableau ne concerne pas vos clients. Il s’agit de données fausses avant même que le fichier ne quitte votre ordinateur. Ce sont les codes qui valent la peine d’être éliminés :
- AC01 et RC01 : contrôlez chaque IBAN (et le BIC, si vous l’envoyez) avant de générer le fichier.
- BE05 : vérifiez votre ICS et utilisez le même dans toutes vos remises.
- MD01 et MD02 : une RUM par mandat, identique dans le PDF du mandat et dans le XML.
- AM05 : ne redéposez jamais une remise que la banque a déjà acceptée.
-
FF01 et AG02 : validez le XML par rapport au schéma
pain.008avant le dépôt. - RR01 à RR04 : renseignez complètement les noms et adresses du débiteur et du créancier.
Vous pouvez contrôler un IBAN isolé avec le validateur d’IBAN gratuit et vérifier votre identifiant créancier SEPA. Pour comprendre ce que contrôle une validation de fichier, notre article sur la validation des fichiers SEPA détaille chaque niveau de vérification.
Si vous préparez vos prélèvements dans Excel ou en CSV, GenerateSEPA valide chaque IBAN pendant la construction du fichier pain.008.001.02 et garde l’ICS et les données de mandat cohérents d’une remise à l’autre. Cela supprime l’essentiel des codes évitables avant que le fichier n’arrive à votre banque. L’outil n’empêchera pas un AM04 ou un MD06, qui dépendent de vos clients, mais il vous évite de payer des frais de rejet pour vos propres fautes de frappe.
Votre plan d’action le jour où un rejet arrive
| Étape | Ce que vous faites | Codes |
|---|---|---|
| 1. Comptabiliser le retour | Contre-passer la créance et noter le code sur la facture | Tous |
| 2. Représenter une fois | Présenter un nouveau prélèvement, après avoir prévenu le client | AM04, MS03 |
| 3. Contacter le client | Comprendre ce qui s’est passé avant de prélever à nouveau | MS02, MD06, AC06, SL01 |
| 4. Mettre à jour les données | Nouvel IBAN, mandat modifié, ICS ou BIC corrigé | AC01, AC04, AC13, AG01, BE05, MD02, RC01, RR01–RR04 |
| 5. Corriger et régénérer le fichier | Valider le XML avant la remise suivante | FF01, AG02, AM05 |
| 6. Arrêter les prélèvements | Clôturer le mandat tant qu’un nouveau n’est pas signé | MD01, MD07, FR01 |
| 7. Faire le point chaque mois | Compter les retours par code et chercher des récurrences (même banque, même date, même source de données) | Tous |
Les rejets coûtent aussi de l’argent : votre banque facture des frais pour chaque impayé, et votre contrat peut prévoir de répercuter un coût raisonnable sur le client. Notre article sur le prélèvement rejeté traite des frais et du recouvrement, et le guide pour gérer un rejet de prélèvement propose des modèles de relance. Pour replacer ces codes dans le cycle complet, voyez le guide du prélèvement SEPA pour les entreprises.
Les codes qui dépendent de vous sont les moins chers à corriger. Avant votre prochaine remise, passez le fichier dans le validateur XML de prélèvement SEPA gratuit et repérez-les avant votre banque.
Questions fréquentes
- Que signifie le code MS03 sur un prélèvement rejeté ?
- MS03 signifie que la banque du client a retourné le prélèvement sans donner de motif précis. Elle l’utilise quand la réglementation, souvent la protection des données, l’empêche d’indiquer un code plus explicite. Dans la plupart des cas il s’agit d’une provision insuffisante : représentez une fois, puis contactez le client si le prélèvement revient encore.
- Quelle différence entre un rejet et un retour de prélèvement SEPA ?
- Un rejet intervient avant le règlement : l’argent n’a jamais bougé, et la cause est souvent une donnée erronée ou un fichier non conforme. Un retour intervient après le règlement, quand la banque du client ne peut pas imputer le débit, par exemple parce que le compte est clos ou non approvisionné. En CORE, un retour est possible jusqu’à 5 jours ouvrés interbancaires après le règlement.
- Peut-on représenter un prélèvement SEPA rejeté ?
- Cela dépend du code. Un prélèvement rejeté en AM04 ou MS03 peut en général être représenté une fois, sous forme de nouvelle opération, de préférence après avoir prévenu le client. Les codes MD01, MD07 ou AC04 ne doivent jamais être représentés tant que vous n’avez pas un mandat valide ou de nouvelles coordonnées bancaires.
- Qui paie les frais d’un prélèvement rejeté ?
- Votre banque vous facture des frais pour chaque impayé, et la banque du client peut aussi lui facturer des frais de rejet de son côté. Vous pouvez répercuter un coût raisonnable sur le client seulement si votre contrat ou vos conditions générales le prévoient.