Guide pour valider les fichiers SEPA et éviter les erreurs bancaires
2026-02-12
Valider un fichier SEPA, c’est s’assurer qu’il respecte toutes les exigences techniques et de contenu pour que la banque le traite du premier coup, sans surprise. C’est un contrôle complet qui évite le rejet de lots entiers — salaires, paiements fournisseurs ou prélèvements clients.
Ce contrôle vous évite des frais imprévus, des retards qui perturbent la trésorerie et le chaos administratif d’une transaction rejetée.
Pourquoi valider vos fichiers SEPA est une stratégie business
Quand une banque rejette un lot, ce n’est pas seulement un problème technique. C’est un choc direct pour votre cash flow.
Imaginez : vous envoyez le fichier de paie et, quelques heures plus tard, il est rejeté à cause d’une erreur de format. Résultat : les employés ne sont pas payés à temps, la confiance se détériore, et l’équipe finance doit tout refaire sous pression. Ce scénario est bien plus courant qu’on ne le pense — et il est totalement évitable.
C’est pourquoi la validation d’un fichier SEPA n’est pas une formalité administrative, mais une décision intelligente pour protéger votre trésorerie. Elle permet d’identifier les mêmes erreurs que la banque détectera, en économisant du temps, de l’argent et beaucoup de stress.
Le vrai coût d’une validation ignorée
Envoyer un fichier erroné peut sembler mineur, mais l’impact opérationnel et financier est important. Les conséquences dépassent largement la correction d’un simple fichier.
Voici un tableau qui résume les coûts cachés les plus fréquents.
Coûts cachés d’un fichier SEPA non validé
| Type d’erreur courant | Impact opérationnel immédiat | Coût financier potentiel | Solution préventive |
|---|---|---|---|
| IBAN incorrect ou inexistant | Rejet immédiat de la transaction. | Frais bancaires par transaction rejetée (0,20 € à 0,50 €). | Vérifier les chiffres de contrôle et l’existence de l’IBAN avant de générer le fichier. |
| Format XML invalide (XSD) | Rejet de l’ensemble du lot, aucune opération n’est traitée. | Coût d’opportunité lié aux retards + frais de retour. | Utiliser des outils de validation qui contrôlent la structure via le schéma officiel. |
| Total incohérent | Rejet pour incohérence entre le total de contrôle et la somme des transactions. | Heures de travail pour retrouver et corriger l’écart. | Automatiser le calcul du total de contrôle. |
| Champs obligatoires manquants | Rejet de la transaction concernée (nom, identifiant, etc.). | Impact sur la relation client/fournisseur. | Configurer le logiciel pour empêcher la génération de fichiers incomplets. |
Comme vous le voyez, une petite erreur peut vite devenir un gros problème.
La précision est devenue critique. Les virements instantanés représentent déjà près de 25 % de tous les virements en euros selon les données du premier trimestre 2025, et ils ne pardonnent pas les erreurs. Dans ce contexte, une erreur entraîne un rejet automatique et peut coûter jusqu’à 0,50 € par transaction.
Valider un fichier SEPA, c’est comme le dernier contrôle d’un pilote avant le décollage. C’est la dernière barrière de sécurité qui garantit que votre opération atteint sa destination sans turbulence, en protégeant votre argent et votre réputation.
La structure technique d’un fichier SEPA XML, expliquée simplement
Un fichier SEPA est un document rédigé dans un langage très strict que seules les banques comprennent : le XML. Comme une grammaire. La moindre faute rend le message incompréhensible, et le système le rejette.
La première validation consiste donc à vérifier que cette “grammaire”, le schéma XSD (XML Schema Definition), est respectée à la lettre.
Ce contrôle structurel est le premier filtre des systèmes bancaires. Avant même de vérifier les montants ou les IBAN, le logiciel bancaire confirme que la structure est correcte. Un tag mal fermé, un champ obligatoire manquant ou un ordre de blocs incorrect rend tout le fichier invalide.
Ce schéma vous aide à visualiser le parcours d’un fichier SEPA valide jusqu’à l’impact positif sur votre trésorerie.
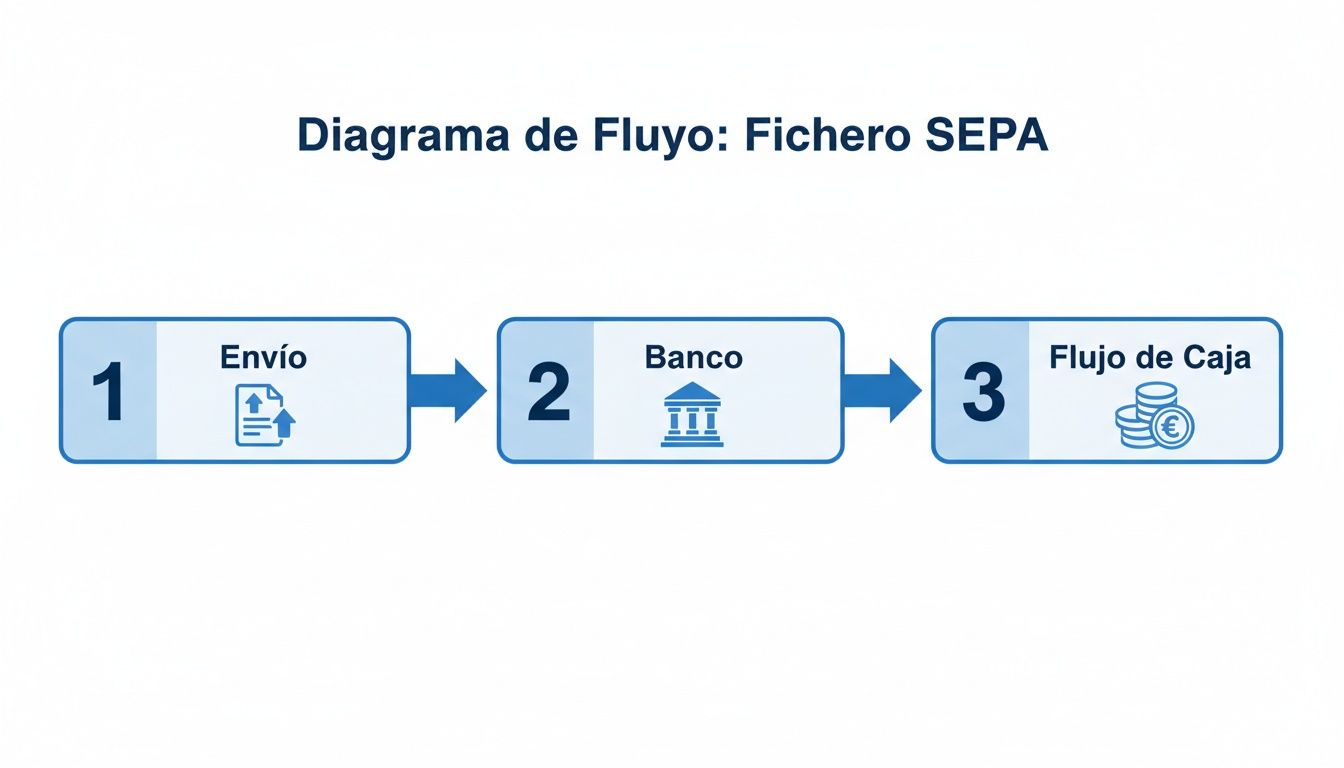
Comme vous le voyez, la validation initiale est un passage clé. Sans structure correcte, le processus s’arrête immédiatement.
Les formats les plus courants et leurs règles
Tous les fichiers SEPA ne se valent pas. Chaque opération a son format, et le mauvais format garantit un rejet. Les plus fréquents :
- pain.001 : pour les virements, comme les paies ou les paiements fournisseurs.
- pain.008 : pour les prélèvements, c’est-à-dire les encaissements clients.
Ces formats évoluent. Par exemple, pain.001.001.09 est la version la plus récente pour les virements et introduit des adresses structurées, obligatoires à partir de novembre 2026. Une version obsolète peut rendre votre fichier incompatible.
Pour voir la structure en pratique, consultez cet exemple de fichier SEPA XML.
Erreurs structurelles typiques et comment les repérer
En pratique, les erreurs les plus fréquentes ne concernent pas les données, mais la structure XML. Un simple détail peut invalider un lot entier.
La validation XSD est un test tout ou rien. Il n’y a pas d’interprétation. Un fichier est soit 100 % valide, soit 100 % invalide — un seul caractère mal placé peut suffire au rejet.
Parmi les erreurs courantes : tags mal imbriqués, caractères spéciaux non autorisés (comme “ñ” ou “&”) sans encodage correct, ou blocs d’information manquants.
Une compétence utile consiste à importer des fichiers XML dans Excel pour analyser les anomalies. Les détecter avant l’envoi vous fait gagner du temps, de l’argent et des efforts.
Comment garantir l’exactitude des données de paiement et d’encaissement
Une structure XML parfaite ne suffit pas. Si les données sont fausses, la banque rejettera le fichier. Et c’est là qu’une simple erreur humaine affecte directement votre trésorerie.
L’erreur la plus courante et la plus coûteuse est un IBAN mal saisi. Elle entraîne le rejet de la transaction et des frais, mais peut aussi envoyer l’argent au mauvais compte. La récupération est longue et parfois impossible.
Au-delà de l’IBAN : vérifier le titulaire du compte
Pour limiter la fraude et les erreurs, les banques mettent en place des contrôles qui comparent l’IBAN au nom du titulaire. Ce service, appelé Verification of Payee (VoP), devient obligatoire pour les établissements de l’UE à partir d’octobre 2025.
Le mécanisme est simple. Avant d’envoyer un virement, votre banque demande si le nom correspond au titulaire réel. La réponse est quasi immédiate :
- Correspondance totale : tout est correct.
- Correspondance partielle : possible faute de frappe ou nom incomplet.
- Aucune correspondance : alerte.
Même si le système vous laisse poursuivre, ignorer l’alerte est risqué. Vous autorisez un paiement qui a de fortes chances d’échouer.
L’importance critique des mandats de prélèvement
Pour les prélèvements (fichiers pain.008), la validation des mandats est essentielle. Le mandat est l’autorisation du client à prélever sur son compte.
Chaque mandat possède une référence unique qui doit être correcte à chaque prélèvement. Une erreur et la banque rejette immédiatement l’opération. Comprendre la référence d’un prélèvement SEPA est clé pour sécuriser vos revenus récurrents.
Autres éléments à vérifier :
- Date de signature : toujours antérieure à la première date de prélèvement.
-
Type de mandat : préciser s’il est récurrent (
RCUR) ou ponctuel (OOFF).
Une erreur sur ces champs peut entraîner un rejet et créer de la méfiance chez vos clients.
La réglementation SEPA évolue. Un bon exemple est le passage aux adresses structurées. Dans toute la zone SEPA, la date limite est le 22 novembre 2026. Après cette date, les adresses non structurées seront interdites. Sans adaptation, jusqu’à 15 % des lots pourraient échouer.
Totaux de contrôle et montants pour une réconciliation parfaite
Vous pouvez avoir une structure XML parfaite et des données correctes, mais si les chiffres ne concordent pas, la banque rejettera le fichier. C’est un point critique.
La règle est simple : la somme de toutes les transactions doit correspondre exactement au total déclaré dans l’en-tête. Deux champs sont vérifiés :
-
<CtrlSum>(total de contrôle) : somme de tous les montants. -
<NbOfTxs>(nombre de transactions) : nombre d’opérations dans le fichier.
Si l’un des deux ne correspond pas, la banque rejette l’ensemble du lot — peu importe l’écart.
Le coût d’une simple erreur de calcul
Un cas classique : un lot de paie pour 50 employés. À cause d’une erreur Excel, le <CtrlSum> est 12 centimes trop bas.
Le fichier part. Même avec 50 IBANs corrects et une XML bien formée, la banque voit l’écart et rejette tout. Résultat : personne n’est payé, l’équipe finance cherche l’erreur en urgence, et une crise de confiance interne apparaît, pour un problème évitable.
Cette validation est un filet de sécurité. Elle protège contre les fautes de frappe, les formules non mises à jour ou les doublons. Simple, mais extrêmement efficace.
La réconciliation totale n’est pas optionnelle. C’est la preuve finale que vos données sont cohérentes et fiables.
Avant l’envoi, vérifiez que ces totaux sont exacts. La méthode la plus sûre est d’utiliser des outils qui calculent automatiquement les totaux lors de la génération XML, comme un validateur SEPA en ligne.
Outils et méthodes pour automatiser la validation SEPA
Si vous avez déjà validé manuellement, vous savez à quoi vous attendre : un processus lent, répétitif et propice aux erreurs. Un petit défaut peut bloquer vos encaissements pendant des jours. Heureusement, la technologie a progressé.
Beaucoup commencent par des validateurs gratuits en ligne. Ils sont faciles d’accès, mais comportent un risque majeur pour la sécurité des données. Seriez-vous à l’aise d’envoyer les IBAN de vos clients à un site sans garantie de chiffrement ?
À l’autre extrême, les plateformes professionnelles offrent un environnement sécurisé conçu pour la gestion financière.
Comparaison des solutions de validation
Le choix dépend de vos besoins : volume, sécurité et compétences techniques. Valider un fichier par mois n’a rien à voir avec gérer des milliers de transactions chaque semaine.
Voici une comparaison rapide :
| Fonction | Validateurs gratuits en ligne | Plateformes professionnelles (SaaS) |
|---|---|---|
| Sécurité des données | Faible. Pas de garantie de chiffrement ou suppression. | Élevée. Chiffrement de bout en bout et suppression automatique. |
| Formats supportés | Limité, souvent XML uniquement. | Large, y compris Excel, CSV et formats legacy comme AEB. |
| Automatisation (API) | Aucune. Processus 100 % manuel. | Complète. APIs robustes pour intégration système. |
| Validation avancée | Basique, souvent structure XSD seulement. | Complète : IBAN, BIC, mandats, totaux et règles métier. |
| Coût | Gratuit. | Abonnement selon l’usage. |
L’investissement dans une solution professionnelle est rapidement rentabilisé grâce au temps gagné et aux erreurs évitées.
La puissance d’une solution de bout en bout
Une plateforme spécialisée comme GenerateSEPA ne se limite pas à dire si un fichier est correct. Elle devient le centre de commande de tout le cycle de vos lots. La validation SEPA est idéale pour automatiser les tâches répétitives, libérant votre équipe pour des tâches à plus forte valeur.
Pour les équipes finance, l’avantage évident est de transformer un simple tableur en fichier XML validé en quelques secondes.
Une bonne interface permet de mapper les colonnes Excel aux champs SEPA sans toucher au code. Cela démocratise le processus et permet à toute l’équipe de générer des lots.
Pour les développeurs, la JSON API est essentielle : elle intègre la création et la validation directement dans l’ERP ou le logiciel interne. Si vous avez besoin d’aide, notre guide du convertisseur SEPA vous donnera des pistes.
Adopter un outil professionnel, ce n’est pas seulement changer de logiciel ; c’est changer de mentalité, de réactif à proactif.
Questions fréquentes sur la validation des fichiers SEPA
Même avec toutes les informations, des questions très concrètes reviennent souvent. Voici les plus courantes.
Que faire si la banque rejette le fichier sans préciser l’erreur ?
C’est frustrant et fréquent. Beaucoup de banques renvoient des messages génériques comme « format incorrect ». Dans ce cas, revenez aux fondamentaux :
- Valider la structure XSD : utilisez un validateur fiable.
-
Vérifier les totaux : assurez-vous que
<CtrlSum>et<NbOfTxs>correspondent exactement. - Rechercher des caractères inhabituels : des caractères comme « ñ » ou « & » sans encodage UTF-8 peuvent corrompre le fichier.
Si l’erreur persiste, elle est probablement liée à une règle interne de la banque.
Astuce pratique : créez un fichier test avec une seule transaction. S’il passe, le problème vient des autres opérations. S’il échoue, c’est la structure ou l’en-tête.
Peut-on valider un fichier SEPA créé depuis Excel ?
Non, pas directement. Un fichier Excel (.xlsx ou .csv) et un fichier SEPA (.xml) sont deux formats différents. La banque ne comprend que l’XML, il faut donc convertir d’abord.
Des outils spécialisés permettent d’uploader le tableur, de générer l’XML valide et de calculer les totaux automatiquement. Le faire à la main est une recette pour l’échec.
Pourquoi un fichier est valide dans une banque et pas dans une autre ?
Parce que chaque banque applique ses propres « règles d’usage » en plus du standard SEPA. L’une peut limiter la longueur d’un champ, une autre exiger un format précis pour une référence. Un fichier conforme au XSD n’est pas automatiquement accepté par toutes les banques. L’idéal est d’utiliser une plateforme qui connaît les particularités des principales banques.
Avec les bons outils, vous passez de l’incertitude des rejets bancaires à la tranquillité de savoir que chaque lot est traité sans problème. Chez GenerateSEPA, nous avons construit une plateforme cloud qui convertit vos fichiers Excel ou CSV en XML validés prêts à l’envoi, en automatisant toutes ces vérifications.
Essayez notre outil et accélérez vos paiements et encaissements dès aujourd’hui
Questions fréquentes
- Pourquoi valider un fichier SEPA avant l’envoi ?
- La validation évite les rejets et les frais bancaires, tout en protégeant la trésorerie. Elle applique les mêmes règles que la banque, ce qui permet de corriger les erreurs avant l’envoi. Vous gagnez du temps et réduisez les retards de paiement.
- Quels contrôles sont les plus importants ?
- Les contrôles clés sont la structure XSD, les IBAN, les champs obligatoires et les totaux de contrôle. Si l’XML n’est pas conforme ou si les montants ne correspondent pas, le fichier est rejeté. Les données de mandat et les dates d’exécution doivent aussi être vérifiées.
- Une banque peut-elle rejeter un fichier conforme au XSD ?
- Oui. Les banques appliquent parfois des règles d’usage propres (longueurs, formats, références). Un fichier conforme au schéma peut donc être rejeté pour des règles internes. Les validations adaptées aux banques réduisent ce risque.
- Les validateurs gratuits en ligne sont-ils sûrs ?
- Pour des tests, oui, mais pas pour des données réelles. Il est souvent impossible de savoir comment les fichiers sont stockés ou supprimés. Les solutions professionnelles offrent un meilleur chiffrement, des politiques de suppression claires et une conformité plus solide.