Remittance: betekenis in de boekhouding, soorten en voorbeelden
2026-02-11
Het is de laatste werkdag van de maand. Twaalf salarissen moeten eruit, acht leveranciersfacturen vervallen en morgen wil je de contributie van 140 leden innen. Als je dat allemaal los in je internetbankieren invoert, ben je de hele middag kwijt, met de kans dat je ergens een cijfer verkeerd tikt.
Wat is de remittance betekenis in de boekhouding? Een remittance is een overmaking of afdracht van geld. In de zakelijke praktijk bedoel je er meestal een digitaal pakket mee waarin je een hele reeks betaal- of incassoopdrachten bundelt, zodat de bank ze in één keer verwerkt. In het Nederlands heet dat een verzamelbetaling (als geld eruit gaat) of een incassobatch (als geld binnenkomt). Je ziet het woord ook terug in remittance advice, de betalingsspecificatie die vertelt welke facturen een betaling dekt.
In dit artikel lees je welke soorten er zijn, hoe het proces verloopt, hoe je het in je administratie boekt en hoe je het SEPA XML-bestand maakt dat je bank verwacht.
Wat een remittance in de boekhouding is
Zie het zo: in plaats van elke factuur apart naar de bank te brengen, stop je ze allemaal in één gestandaardiseerde digitale “envelop” die de bank in bulk verwerkt. Dankzij SEPA (Single Euro Payments Area) is die envelop in heel Europa hetzelfde: een XML-bestand volgens de ISO 20022-standaard.
Niet elke “remittance” is hetzelfde
In het nieuws betekent remittance vaak iets anders: geld dat migranten naar familie in hun land van herkomst sturen. Dat zijn persoonlijke overmakingen en die hebben met je bedrijfsadministratie niets te maken. Hier gaat het puur om zakelijke betalingen en incasso’s.
De twee soorten die je dagelijks gebruikt
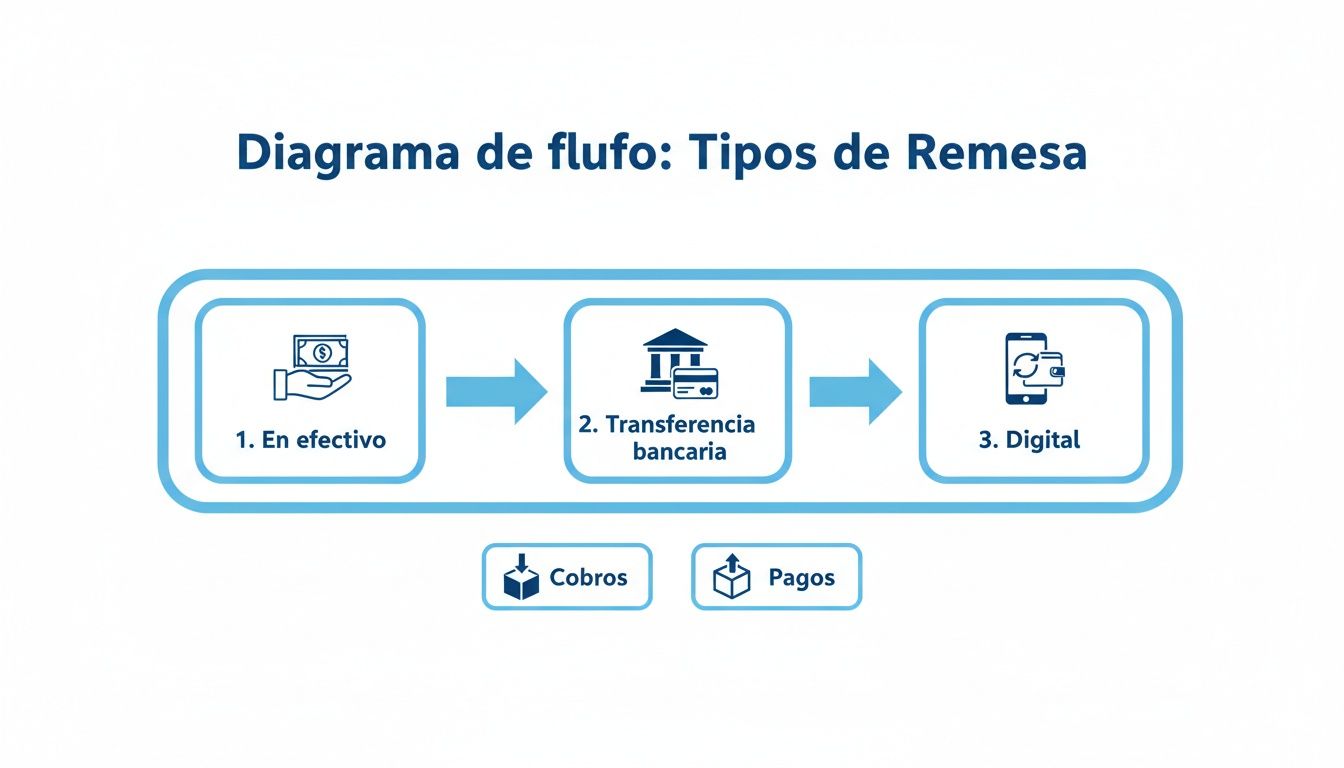
- Incassobatch (inkomend): je geeft de bank opdracht om bij je klanten te incasseren via SEPA-incasso. Ideaal voor terugkerende bedragen zoals abonnementen, huur of contributie.
- Verzamelbetaling (uitgaand): je laat in één keer een reeks SEPA-overboekingen uitvoeren, bijvoorbeeld salarissen aan het eind van de maand of een stapel leveranciersfacturen.
Kernpunt: een incassobatch brengt geld in bulk binnen, een verzamelbetaling haalt het in bulk eruit. Beide besparen tijd en verkleinen de kans op fouten bij handmatige invoer.
Incassobatches: Core of B2B
Bij incasso’s maakt SEPA onderscheid tussen twee schema’s. De keuze bepaalt hoeveel zekerheid je hebt.
- Core: het standaardschema. Je kunt er iedereen mee incasseren: particulieren, bedrijven en zzp’ers. Je klant kan een geautoriseerde incasso tot 8 weken na afschrijving terugboeken zonder opgaaf van reden.
- B2B: alleen tussen bedrijven en zelfstandigen. Zodra de bank van de betaler de incasso heeft geaccepteerd, is de betaling definitief en kan die niet worden teruggeboekt.
| Kenmerk | SEPA-incasso Core | SEPA-incasso B2B |
|---|---|---|
| Wie kun je incasseren | Particulieren, bedrijven en zzp’ers | Alleen bedrijven en zzp’ers |
| Terugboeken | 8 weken zonder reden, tot 13 maanden bij een niet-geautoriseerde incasso | Niet mogelijk zodra de incasso is geaccepteerd |
| Vooraankondiging | Verplicht, normaal 14 dagen vooraf | Kortere termijn mogelijk als je dat afspreekt |
| Zekerheid voor de incassant | Lager, door het terugboekrisico | Maximaal, de incasso is definitief |
| Machtiging | Standaard SEPA-machtiging | Je klant moet de machtiging ook bij zijn eigen bank laten registreren |
Voor beide schema’s heb je toestemming van je klant nodig: de SEPA-machtiging. Lees wat een SEPA-machtiging is of maak er in een paar minuten een met de SEPA-machtiging generator.
Het proces van een remittance stap voor stap
1. Gegevens voorbereiden en controleren
Hier voorkom je de meeste problemen. Controleer voordat je een bestand maakt:
- IBAN’s: één verkeerd teken en de betaling of incasso komt terug. Check ze met de IBAN-validator.
- Bedragen: komen ze overeen met facturen, loonstroken of andere brondocumenten?
- Uitvoeringsdatum: op welke dag moet het geld worden afgeschreven of bijgeschreven?
- Machtigingen: voor een incassobatch heb je per klant een getekende, actieve machtiging nodig.
Een fout IBAN of een verlopen machtiging zijn de meest voorkomende oorzaken van terugmeldingen. Tijd in deze stap is een investering.
2. Bestand maken en aanleveren
Met gecontroleerde gegevens maak je een SEPA XML-bestand: pain.001 voor overboekingen, pain.008 voor incasso’s. Dat upload je in het zakelijke internetbankieren van je bank, zoals ING, Rabobank of ABN AMRO. De bank vraagt je de opdracht te ondertekenen, bijvoorbeeld met je scanner of app. Zo weet de bank dat de opdracht echt van jou komt.
3. Afletteren en storneringen afhandelen
Na de verwerking controleer je of alle incasso’s zijn bijgeschreven of alle betalingen zijn uitgevoerd. Komt er een incasso terug, dan meldt de bank dat met een redencode. Je boekt de stornering, neemt contact op met je klant en neemt de post eventueel mee in een volgende batch.
Praktijkregel: een batch is pas klaar als je bankafschrift en je administratie hetzelfde zeggen. Druk op “verzenden” is niet het einde, afletteren wel.
Een incassobatch boeken in je administratie
Elke fase van de batch hoort zichtbaar te zijn in je boeken. Dan weet je op elk moment welke facturen echt openstaan, welke in behandeling zijn bij de bank en welke betaald zijn. De rekeningnamen hieronder zijn algemeen; gebruik de grootboekrekeningen uit je eigen rekeningschema (bijvoorbeeld volgens het RGS) of overleg met je accountant.
Boeking 1: de batch gaat naar de bank
Op het moment dat je de batch verstuurt, is de vordering op je klanten niet weg, maar wel van status veranderd. Daarvoor gebruik je een tussenrekening, een soort wachtkamer.
Voorbeeld: je verstuurt een incassobatch van € 5.000,00.
- Debet € 5.000,00 Tussenrekening incasso: de vorderingen zitten nu bij de bank.
- Credit € 5.000,00 Debiteuren: het bedrag gaat van de gewone debiteurenrekening af.
Boeking 2: de bank schrijft het bedrag bij
Na de verwerking staat het geld op je rekening. Stel dat de bank € 50,00 kosten rekent.
- Debet € 4.950,00 Bank: het netto bedrag dat binnenkwam.
- Debet € 50,00 Bankkosten: de kosten van de bank.
- Credit € 5.000,00 Tussenrekening incasso: de tussenrekening is weer leeg; de cyclus is rond.
Boeking 3: een incasso wordt gestorneerd
Uit de batch komt een incasso van € 1.000,00 terug en de bank rekent € 10,00 stornokosten.
- Debet € 1.000,00 Debiteuren (of Dubieuze debiteuren): de vordering staat weer open en je kunt hem opvolgen.
- Debet € 10,00 Bankkosten: de extra kosten.
- Credit € 1.010,00 Bank: het totaal dat van je rekening gaat.
Zo beschouw je een vordering nooit als betaald terwijl hij nog openstaat, en heb je een duidelijk startpunt om je klant te benaderen.
Het SEPA XML-bestand in gewone taal
Een SEPA XML-bestand is een strak gestructureerd digitaal formulier. Elk gegeven, zoals IBAN, bedrag en datum, staat op een vaste plek. Die strengheid is juist de kracht ervan: geen ruimte voor interpretatie, dus minder fouten in de verwerking.
Voor veel mkb-bedrijven is het lastige deel: hoe maak je dat bestand vanuit een gewone Excel- of CSV-lijst? Excel kan zelf geen geldig SEPA XML maken. Eén verkeerd teken of een kolom op de verkeerde plek en de bank weigert de hele batch.
Daar helpt een tool als GenerateSEPA. Je uploadt je bestand, geeft aan welke kolom wat betekent en downloadt een gevalideerd XML-bestand dat je zo in je internetbankieren zet. Hoe dat werkt voor overboekingen, lees je in CSV-overboekingen omzetten naar een SEPA XML-bestand. Wil je een bestaand pain.008-bestand eerst controleren, gebruik dan de SEPA-incasso XML-validator.
Checklist voor elke batch
| Stap | Wat je doet | Wanneer |
|---|---|---|
| 1 | Controleer IBAN’s, bedragen en machtigingen | Voor je het bestand maakt |
| 2 | Maak het SEPA XML-bestand vanuit Excel of CSV | Ruim voor de uitvoeringsdatum |
| 3 | Valideer het bestand en upload het bij je bank | Voor de aanlevertermijn van je bank |
| 4 | Boek de batch op de tussenrekening | Bij verzending |
| 5 | Letter de bijschrijving af en boek de bankkosten | Na verwerking |
| 6 | Boek storneringen terug en volg ze op | Direct na terugmelding |
Een remittance is in de praktijk een verzamelbetaling of incassobatch: één bestand, veel opdrachten, en een paar heldere boekingen om je administratie kloppend te houden. Wil je je volgende batch zonder handwerk aanleveren, probeer GenerateSEPA dan 7 dagen gratis met je eigen Excel-bestand.
Lees ook: de betaalspecificatie (remittance advice) en wat een batchbetaling is.
Veelgestelde vragen
- Wat is de betekenis van remittance?
- Remittance betekent letterlijk overmaking of afdracht van geld. In de zakelijke boekhouding gaat het om een bundel betaal- of incassoopdrachten die je in één keer bij de bank aanlevert, zoals een verzamelbetaling voor salarissen of een incassobatch voor contributies.
- Hoe boek je een incassobatch in de boekhouding?
- Bij het versturen boek je het totaal van debiteuren naar een tussenrekening incasso. Komt het geld binnen, dan boek je de bank en de bankkosten tegen die tussenrekening af. Een stornering zet je terug op debiteuren, zodat de factuur weer als openstaand zichtbaar is.
- Wat is het verschil tussen een remittance en een losse overboeking?
- Een losse overboeking verplaatst één bedrag tussen twee rekeningen. Een remittance bundelt veel betalingen of incasso's in één SEPA XML-bestand dat de bank als batch verwerkt. Dat is de gangbare manier om salarissen, leveranciers of contributies te betalen of te innen.
- Hoe lang duurt het voordat een SEPA-batch is uitgevoerd?
- Een gewone SEPA-overboeking staat meestal de volgende werkdag op de rekening van de ontvanger. Bij incasso's gelden aanlevertermijnen die per bank kunnen verschillen. Plan je aanlevering daarom met voldoende marge voor de gewenste uitvoeringsdatum.