Identifiant créancier SEPA : définition et usage sans erreurs
2026-01-28
Imaginez que votre entreprise a besoin d’une carte d’identité pour pouvoir encaisser des paiements partout en Europe. C’est exactement ce qu’est l’identifiant créancier SEPA : un code unique et obligatoire qui vous identifie comme émetteur autorisé de prélèvements.
Sans cet identifiant, vous ne pouvez pas déposer de fichiers de collecte ni opérer dans l’Espace unique de paiements en euros. C’est la première condition.
Pourquoi cet identifiant est la clé maîtresse de vos encaissements
L’identifiant créancier SEPA est bien plus qu’une simple suite de lettres et de chiffres. C’est la pierre angulaire de tout le système de prélèvement. On peut le comparer à une plaque d’immatriculation qui vous identifie de manière incontestable dans les 36 pays de la zone SEPA.
Cette identification est essentielle pour la sécurité et la traçabilité de chaque transaction.
Quand un client signe un mandat de prélèvement, il vous donne — et à vous seul — l’autorisation de débiter son compte. L’identifiant garantit que personne ne peut utiliser cette autorisation à votre place. Si vous voulez en savoir plus sur ce document, nous recommandons notre article sur ce qu’est le mandat SEPA et comment il fonctionne.
En bref : l’identifiant créancier relie chaque encaissement à votre entreprise de manière incontestable. C’est la garantie pour les banques et les clients que vous êtes un créancier légitime autorisé à initier des prélèvements.
Bien gérer ce code dès le départ vous épargne des retours coûteux et des soucis administratifs. C’est littéralement votre passeport pour entrer dans le système européen d’encaissement.
Fonctions clés de l’identifiant SEPA
En plus de l’identification, ce code remplit plusieurs fonctions vitales pour la santé financière de votre entreprise :
- Légitimité et confiance : Il prouve que vous respectez la réglementation européenne. C’est votre sceau de crédibilité.
- Sécurité opérationnelle : Il évite les encaissements frauduleux, car chaque fichier doit porter votre identifiant validé par la banque.
- Traçabilité totale : Il permet aux banques de retracer l’origine de chaque prélèvement, ce qui simplifie les incidents et retours.
- Exigence indispensable : Sans identifiant actif, la banque rejettera systématiquement tout fichier. Il n’y a pas d’alternative.
Comprendre son importance est la première étape pour maîtriser les prélèvements et sécuriser votre trésorerie sans surprises.
Comprendre l’anatomie de votre identifiant
Au premier regard, l’identifiant créancier SEPA peut sembler être une suite de caractères sans signification. C’est l’inverse : chaque segment a un rôle précis, comme l’ADN de votre entreprise pour opérer des encaissements en Europe.
Décomposer ce code est la clé pour l’utiliser en toute confiance.
Pensez-y comme à une plaque d’immatriculation : elle vous identifie et vous autorise à circuler légalement sur l’autoroute des paiements européens. Chaque partie raconte qui vous êtes et d’où vous venez.
Ce schéma visualise comment l’identifiant relie les trois niveaux : l’Europe, votre entreprise et l’opération de collecte.
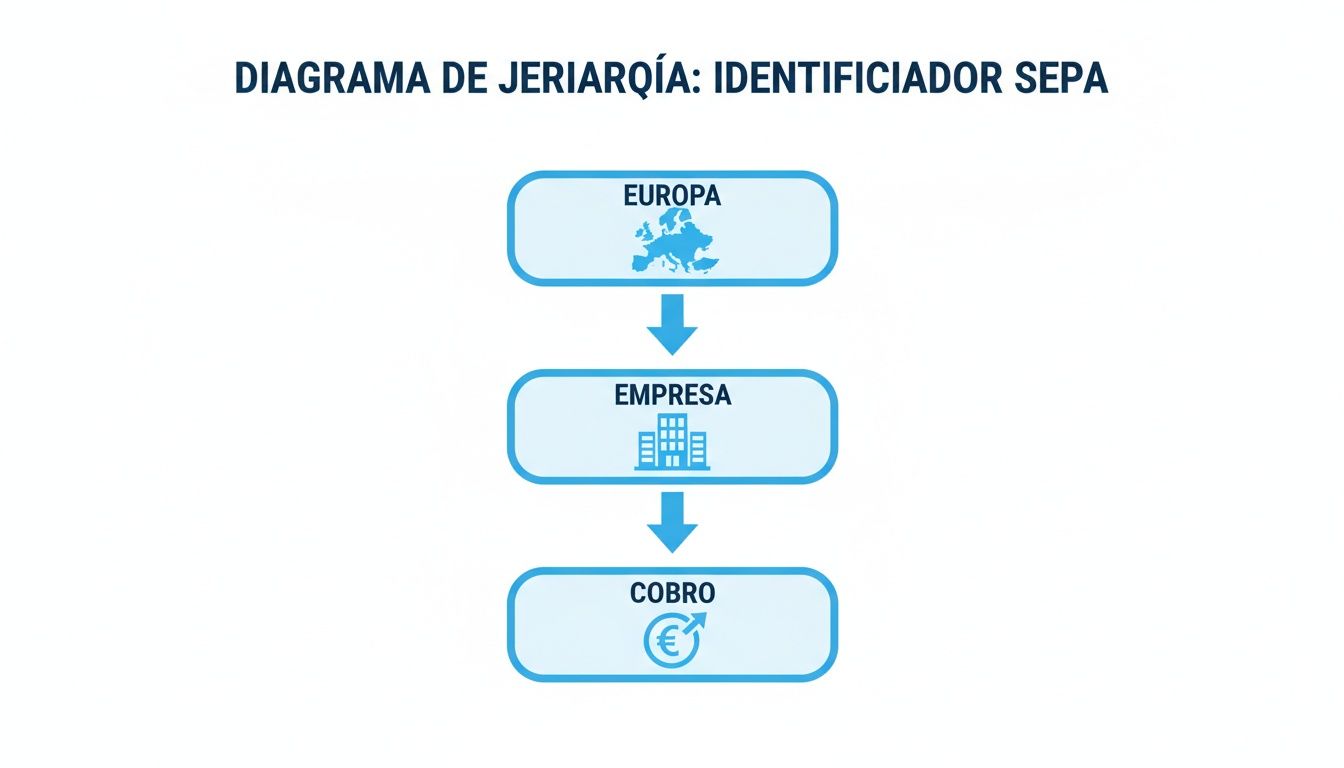
On observe un flux clair : la régulation européenne (SEPA) permet à l’entreprise (via son identifiant) d’exécuter la collecte. Cela crée un système hiérarchique et surtout sécurisé.
Découpage de la structure
Chaque pays applique la même logique : code pays, deux chiffres de contrôle, un code activité, puis un identifiant national. En France, l’ICS compte 13 caractères (par exemple FR + 2 chiffres + ZZZ + 6 caractères) et il est attribué par la Banque de France, sur demande auprès de votre banque. Pour bien comprendre chaque partie, analysons un identifiant espagnol, plus long car il intègre le numéro fiscal de l’entreprise.
Le format en Espagne a été consolidé en 2014, lors de la migration totale au SEPA. Il est ESZZXXXAAAAAAAAA, et chaque partie a un sens précis. Vous pouvez consulter les détails dans le bulletin officiel sur la date de fin SEPA de BBVA.
Voyons ce que signifie chaque élément. Le tableau suivant résume la structure.
| Composant | Position | Longueur | Description | Exemple (pour NIF B12345678) |
|---|---|---|---|---|
| Code pays ISO | 1-2 | 2 | Identifie le pays selon ISO 3166. Pour l’Espagne, toujours “ES”. | ES |
| Chiffres de contrôle | 3-4 | 2 | Chiffres calculés pour valider l’intégrité de l’identifiant. | 22 |
| Suffixe d’entreprise | 5-7 | 3 | Code pour différencier les activités. Par défaut “000”. | 000 |
| Identifiant national | 8-17 | 10 | Numéro fiscal (NIF/NIE), précédé d’un zéro s’il a 8 chiffres. | 0B12345678 |
Avec ce tableau, la structure est plus claire. Regardons chaque partie en détail :
- Code pays (positions 1-2) : Point de départ, toujours les deux lettres du pays, ex. “ES”.
- Chiffres de contrôle (positions 3-4) : Mécanisme de sécurité qui permet de détecter les erreurs de saisie.
- Suffixe d’entreprise (positions 5-7) : Par défaut “000”. Vous pouvez demander des suffixes supplémentaires (001 à 999) pour organiser vos encaissements.
- Identifiant national (à partir de la position 8) : En Espagne, le numéro fiscal (NIF ou NIE), qui relie sans équivoque l’entreprise à l’identifiant. En France, c’est l’identifiant national attribué par la Banque de France.
Maîtriser cette structure permet de vérifier un identifiant d’un coup d’œil. S’il ne respecte pas ce format, c’est un signal d’alarme immédiat.
Connaître cette anatomie est essentiel. La moindre erreur suffit à faire rejeter vos fichiers par la banque.
Comment demander votre identifiant créancier à la banque
Pour encaisser par prélèvement, la première étape est d’obtenir l’identifiant créancier SEPA. Ce code est la carte d’identité de votre entreprise pour émettre des collectes, et il s’obtient via votre banque, qui transmet la demande à la Banque de France.
Considérez votre banque comme l’autorité qui vous donne le feu vert pour opérer dans la zone SEPA. Le processus est en général simple si vous connaissez les étapes et les documents. Et le meilleur : une fois obtenu, l’identifiant vous appartient à vie, même si vous changez de banque.
Par où commencer ? Les étapes
Chaque banque a ses particularités, mais la procédure est similaire. Deux options principales :
1. Via votre banque en ligne : La plupart des banques proposent une gestion en ligne. Connectez-vous à votre espace pro et cherchez des sections comme “Gestion des encaissements”, “Fichiers” ou “SEPA”. Un formulaire spécifique permet souvent de s’enregistrer comme émetteur.
2. En agence : Si vous ne trouvez pas l’option en ligne, votre conseiller vous guidera et vous indiquera les documents nécessaires.
Astuce pratique : demandez combien de temps prend l’émission. Entre 24 heures et une semaine, cela change la planification de votre première collecte.
Les documents demandés
La banque doit vérifier que vous êtes une entreprise légitime. Préparez en général :
- Extrait Kbis récent (ou justificatif d’immatriculation) : Preuve que votre entreprise est enregistrée.
- Statuts de la société : Essentiels pour valider les informations juridiques.
- Pièce d’identité du dirigeant ou du signataire : La personne qui signe doit être identifiée.
- Contrat de prélèvement : Accord avec la banque pour utiliser son service de fichiers.
Avec ces documents, la demande se fait rapidement et sans friction.
Où et comment utiliser l’identifiant au quotidien
Obtenir l’identifiant est la première étape. Ensuite, il faut l’utiliser correctement à chaque étape du processus. Ce code doit apparaître de manière cohérente dans tous les documents et fichiers.
Imaginez-le comme un numéro de suivi : il doit apparaître sur l’étiquette, le bon de livraison et le système du transporteur. Si un élément ne correspond pas, l’envoi s’arrête. Avec le SEPA, la logique est identique.
L’identifiant dans le mandat SEPA
Le parcours commence avec le mandat SEPA. Ce document est l’autorisation signée par le client. L’identifiant y est obligatoire, aux côtés de vos informations. Pour vous assurer de toujours le renseigner correctement, utilisez notre générateur gratuit de mandats SEPA.
Le mandat est la pierre angulaire. Si l’identifiant est absent ou incorrect, l’autorisation est invalide.
L’identifiant dans le fichier bancaire
Après avoir obtenu le mandat, vous générez le fichier à envoyer à la banque, presque toujours en XML (pain.008.001.02). Dans cette structure, l’identifiant est placé dans le tag <Id><OrgId><Othr><Id>, qui identifie le “créancier” du lot.
Exemple simplifié :
La banque vérifie que l’identifiant du fichier correspond à celui de votre mandat et de votre enregistrement. S’il ne correspond pas, le lot entier est rejeté.
La règle d’or : cohérence. Le même identifiant doit figurer dans : 1. Votre enregistrement auprès de la banque. 2. Le mandat SEPA signé par le client. 3. Le fichier XML de chaque collecte.
Pour éviter les erreurs, surtout si vous partez d’Excel, il est utile de savoir quelles données votre fichier CSV doit contenir. Une simple faute de frappe peut bloquer votre trésorerie.
Comment éviter les erreurs de validation avec des outils numériques
Gérer manuellement des données techniques comme l’identifiant créancier SEPA est une source d’erreurs. Un caractère en trop ou mal placé peut faire rejeter tout le lot.
Heureusement, des outils spécialisés vérifient les données avant l’envoi et assurent la conformité SEPA.
Mapping intelligent depuis Excel
Pour de nombreuses PME, la base est un fichier Excel ou CSV. C’est là que GenerateSEPA est utile : il traduit votre tableau vers le format bancaire.
Le “mapping” consiste simplement à indiquer quelle colonne correspond à quel champ SEPA :
- Identifiant créancier : colonne de votre identifiant.
- IBAN débiteur : colonne des comptes clients.
- Montant : colonne des montants à prélever.
- Référence de mandat : colonne de la référence unique.
L’image suivante illustre comment une interface claire facilite ce mapping.
La plateforme place chaque champ au bon endroit et valide au passage. Elle devient votre première ligne de défense contre les erreurs.
Validation automatique : votre meilleur bouclier
Après le mapping, la validation vérifie chaque donnée : identifiant, IBAN, formats. Elle détecte les problèmes avant la génération du fichier.
Ce contrôle est crucial. Il détecte un chiffre manquant, un format invalide ou un IBAN incorrect. C’est un filtre qui évite frustrations et rejets.
Si vous voulez aller plus loin, utilisez un validateur d’IBAN en ligne pour sécuriser vos comptes clients.
Au final, ces solutions ne sont pas un confort mais une stratégie pour protéger votre trésorerie et réduire les erreurs humaines.
Erreurs fréquentes et comment les corriger
Même avec de la rigueur, des erreurs arrivent. Une petite faute peut bloquer tout un lot, mais les problèmes sont connus et les solutions sont claires.
L’erreur la plus courante consiste à confondre le numéro fiscal avec l’identifiant complet. Le numéro fiscal n’est qu’une partie. L’identifiant commence par le code pays et suit une structure stricte.
Autre source d’erreurs : la saisie manuelle. Un seul mauvais chiffre ou un espace suffit à rendre l’identifiant invalide.
Quand une banque rejette un fichier, la règle d’or est simple : ne pas corriger à l’aveugle. Le message d’erreur est un indice, mais votre conseiller confirme la cause.
Guide rapide des problèmes et solutions
Voici les erreurs les plus courantes et les actions recommandées :
-
Suffixe non activé : Vous demandez un suffixe (ex. “001”) mais vous l’utilisez avant activation.
- Solution : Confirmer l’activation avec votre conseiller avant utilisation.
-
Identifiant inactif : Vous avez reçu l’identifiant, mais la banque ne l’a pas encore activé.
- Solution : Demander le délai d’activation et attendre avant l’envoi.
-
Erreur de format de fichier : L’identifiant est correct mais placé au mauvais endroit dans le XML.
- Solution : Utiliser des outils de validation ou GenerateSEPA pour générer le fichier correctement.
La clé est une approche méthodique : vérifier les données, confirmer l’activation, puis contrôler le format technique.
L’ICS figure sur chaque mandat : voyez notre guide du mandat SEPA et notre article sur la référence de prélèvement SEPA.
Questions fréquentes sur l’identifiant créancier
Voici les questions pratiques que l’on rencontre au quotidien.
Une entreprise peut-elle avoir plusieurs identifiants ?
Oui. Il est courant d’avoir un identifiant principal, mais vous pouvez demander des identifiants supplémentaires.
Le suffixe à trois chiffres (000 à 999) permet d’organiser les encaissements par activité ou filiale, ce qui facilite la comptabilité.
Différence entre identifiant et référence de mandat
C’est une confusion fréquente. Une analogie aide :
- L’identifiant créancier SEPA est la carte d’identité de votre entreprise dans le système bancaire.
- La référence de mandat est le numéro de contrat ou de facture propre à chaque client.
En bref : vous avez un identifiant (ou plusieurs selon les suffixes), mais une référence unique par client. Les deux sont obligatoires, mais servent à des buts différents.
Ai-je besoin de l’identifiant pour faire des virements ?
Non. L’identifiant est requis uniquement pour émettre des prélèvements. Pour un virement SEPA, vous avez seulement besoin de l’IBAN du bénéficiaire.
Chez GenerateSEPA, nous vous aidons à gérer ces données sans erreurs. Notre plateforme valide votre identifiant automatiquement et mappe vos fichiers Excel ou CSV pour générer un XML parfait en quelques secondes. Découvrez-en plus sur GenerateSEPA.
Questions fréquentes
- Quel est le format de l'identifiant créancier SEPA en Espagne ?
- L'identifiant suit la structure ESZZXXXAAAAAAAAA : les deux premiers caractères sont le code pays (ES), les positions 3 et 4 sont des chiffres de contrôle, les positions 5 à 7 correspondent au suffixe d'entreprise (000 par défaut), et à partir de la position 8 se trouve le numéro fiscal (NIF ou NIE). Exemple : ES220000B12345678.
- Quelle est la différence entre identifiant créancier et référence de mandat ?
- L'identifiant créancier est unique pour votre entreprise et vous identifie comme émetteur de prélèvements dans le système bancaire européen. La référence de mandat (UMR) est un code distinct attribué à chaque client qui signe une autorisation. Une entreprise a un ou plusieurs identifiants, mais une référence unique par client.
- Puis-je avoir plusieurs identifiants pour différentes activités ?
- Oui. L'identifiant comprend un suffixe à trois chiffres (positions 5 à 7) allant de 000 à 999. Vous pouvez demander à votre banque d'activer des suffixes supplémentaires (001, 002, etc.) pour séparer les encaissements par filiale ou ligne de produits.
- Ai-je besoin d'un identifiant créancier pour faire des virements ?
- Non. L'identifiant créancier est requis uniquement pour les prélèvements. Pour les virements SEPA, vous avez seulement besoin de l'IBAN du bénéficiaire.

