Wat is automatische incasso en hoe regel je het voor je bedrijf?
2026-02-15
Elke maand dezelfde ronde: 180 leden van je sportschool in Utrecht, een lijst in Excel en een handvol klanten die de overboeking weer vergeten. Je wilt dat het geld op een vaste datum binnenkomt, zonder dat je iedereen hoeft na te bellen.
Automatische incasso is een betaalopdracht waarmee jouw bedrijf met toestemming van de klant geld van diens bankrekening afschrijft. Het verschil met een overboeking: niet de klant start de betaling, maar jij. Die toestemming legt de klant vast in een machtiging. Binnen het eurogebied heet dit SEPA-incasso en gelden dezelfde regels voor alle banken, van ING en Rabobank tot ABN AMRO en bunq.
In dit artikel lees je wanneer automatische incasso past, wat het verschil is tussen Core en B2B, wat er in een machtiging moet staan en hoe je van een Excel-lijst een incassobestand maakt dat je bank accepteert.
Wat is automatische incasso en wat levert het je op?
Vergelijk het zo: een overboeking is alsof je elke keer zelf moet bellen. Automatische incasso is een afspraak die vanzelf op het juiste moment plaatsvindt. Juist bedrijven met terugkerende inkomsten hebben daar baat bij:
- abonnementen op software of online diensten;
- contributies van sportclubs en verenigingen;
- lesgeld van muziekscholen of opleidingen;
- huur of servicekosten;
- vaste maandfacturen aan vaste klanten.
Dit alles handmatig beheren kost tijd en geeft onzekerheid. Met incasso bepaal jij de datum, wordt je kasstroom voorspelbaar en hoef je minder achter betalingen aan.
Automatische incasso is niet alleen een manier om te innen. Het is een onderdeel van je financiële planning: je weet wanneer het geld binnenkomt.
Incasso, overboeking of kaart?
| Kenmerk | SEPA-incasso | SEPA-overboeking | Kaartbetaling |
|---|---|---|---|
| Wie start de betaling | Het bedrijf (incassant) | De klant | De klant |
| Ideaal voor | Terugkerende bedragen | Eenmalige betalingen | Online en aan de kassa |
| Controle over het moment | Hoog (jij kiest de datum) | Laag | Laag |
| Kosten per transactie | Meestal laag | Vaak gratis of laag | Variabel, vaak een percentage |
Elke methode heeft zijn plek. Voor terugkerende bedragen geeft incasso je een controle die overboekingen en kaarten niet bieden.
SEPA Core en B2B: twee soorten automatische incasso
Niet elke SEPA-incasso is hetzelfde. Er zijn twee schema’s, en de keuze bepaalt hoeveel zekerheid je hebt.
SEPA Core is de standaardvariant en werkt voor iedere klant, consument of bedrijf. Het kenmerk is de sterke bescherming van de betaler: hij kan een geautoriseerde incasso binnen 8 weken zonder opgave van reden laten terugboeken. Dat klinkt riskant, maar het schept vertrouwen bij consumenten. Daarom is Core ideaal voor contributies, abonnementen en vaste lasten.
SEPA B2B is strenger en alleen bedoeld voor zakelijke klanten: bedrijven, zzp’ers en andere ondernemers, nooit consumenten. Het grote voordeel is zekerheid: de zakelijke betaler ziet in de machtiging af van het recht op terugboeking. Een geautoriseerde B2B-incasso is dus definitief. Voorwaarde is wel dat je klant de B2B-machtiging bij zijn eigen bank laat registreren; anders weigert die bank de incasso.
B2B neemt het risico van een terugboeking zonder reden weg. Het is de logische keuze voor grote zakelijke bedragen.
| Kenmerk | SEPA Core | SEPA B2B |
|---|---|---|
| Type klant | Consumenten en bedrijven | Alleen bedrijven en zzp’ers |
| Terugboekingsrecht | 8 weken zonder reden | Geen |
| Registratie bij bank betaler | Niet nodig | Verplicht |
| Typisch gebruik | Contributies, abonnementen | Leveranciersfacturen, zakelijke diensten |
Wil je de verschillen verder uitdiepen, lees dan Core en B2B vergeleken. In beide gevallen heb je de ondertekende toestemming van de betaler nodig, zoals uitgelegd in de SEPA-incassomachtiging.
De machtiging: het document achter elke automatische incasso
Is de incasso het voertuig, dan is de machtiging de contactsleutel. Zonder geldige machtiging is elke incasso ongeldig en zal de bank van je klant hem terugsturen. De machtiging is de afspraak waarin je klant uitdrukkelijk toestemming geeft om zijn rekening te belasten, eenmalig of doorlopend.
Wat er in de machtiging moet staan
- Jouw gegevens als incassant: bedrijfsnaam, adres en je incassant-ID. In Nederland vraag je dat aan via je bank.
- Gegevens van de betaler: volledige naam en adres.
- Bankgegevens: het IBAN van de rekening waarvan je afschrijft.
- Machtigingskenmerk: een unieke code die deze specifieke machtiging identificeert, maximaal 35 tekens.
- Type machtiging: doorlopend (RCUR) of eenmalig (OOFF).
- Datum en handtekening (op papier of digitaal).
Een kleine fout in het machtigingskenmerk, een ontbrekend veld of een zoekgeraakte machtiging kan een hele incassorun laten mislukken.
De machtiging is geen formaliteit. Het is het fundament van je incassoproces. Een slecht beheerde machtiging is een scheur in dat fundament.
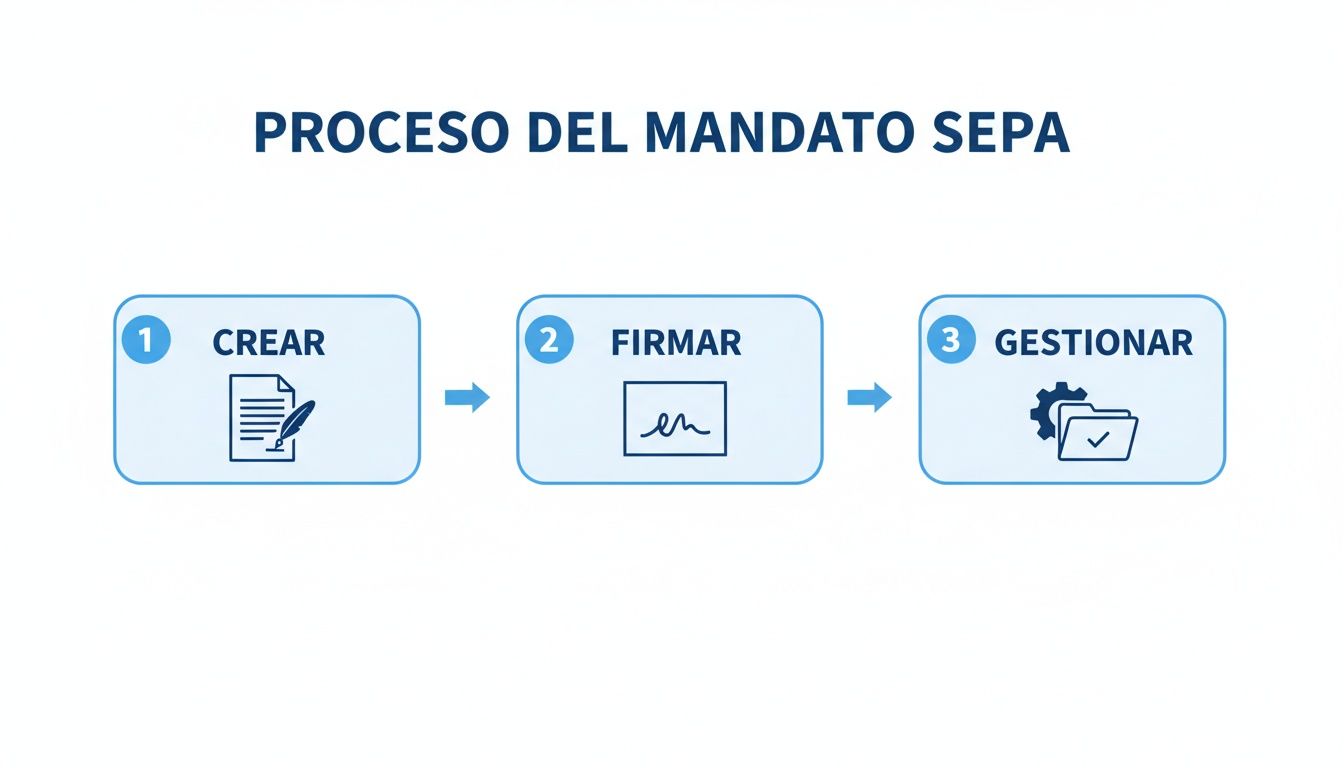
De levenscyclus van een machtiging
Het verhaal stopt niet bij de handtekening. Een machtiging wordt aangemaakt en ondertekend, veilig bewaard en uiteindelijk ingetrokken als de klantrelatie eindigt. En let op: een machtiging vervalt ook. Heb je 36 maanden niet op een machtiging geïncasseerd, dan is hij automatisch ongeldig. Wil je daarna weer incasseren, dan heb je een nieuwe nodig.
Houd daarom een overzichtelijk, actueel register bij. Alles over de opbouw lees je in de complete gids voor de SEPA-machtiging. Een machtiging maak je met een paar klikken met de gratis SEPA-machtigingsgenerator, die een PDF klaar voor ondertekening oplevert.
Zo verwerk je een incassobatch stap voor stap
De meeste mkb-bedrijven beginnen met een lijst in Excel of CSV. Maar je bank spreekt geen Excel. Banken in het SEPA-gebied verwerken incasso’s in een gestandaardiseerd formaat: SEPA XML, voor incasso’s het bericht pain.008. Dat formaat verving in Nederland in 2014 het oude ClieOp03-bestand.
Van Excel naar SEPA XML
Je Excel-lijst is het concept met alle instructies. Het XML-bestand is de formele opdracht die de bank zonder interpretatie kan uitvoeren. De omzetting is het gevoeligste moment: één fout in structuur of gegevens kan ervoor zorgen dat de bank de hele batch weigert.
Het volume is enorm. Volgens de Europese Centrale Bank werden in het eurogebied in de eerste helft van een recent jaar 11,3 miljard SEPA-incasso’s verwerkt, 2,3% meer dan een jaar eerder.
De volledige flow
- Gegevens verzamelen: per incasso het IBAN van de klant, bedrag, omschrijving en het machtigingskenmerk.
- Omzetten naar SEPA XML: upload je bestand in GenerateSEPA. De software controleert onder meer of de IBAN’s kloppen en maakt een XML-bestand volgens de regels.
- Uploaden bij je bank: in de zakelijke omgeving van je bank, bij het onderdeel voor batch- of incassobestanden.
- Bevestiging en opvolging: de bank verwerkt de batch op de gekozen incassodatum. Daarna zie je het geld binnenkomen en krijg je meldingen van eventuele storneringen.
Tijd bespaar je niet door sneller te werken, maar door het in één keer goed te doen. Een foutloze XML-omzetting is de grootste winst.
Veelgemaakte fouten bij automatische incasso
Overtypen en kopiëren
Een verkeerd IBAN is een van de belangrijkste oorzaken van storneringen. Dat vertraagt je inkomsten en kost vaak ook nog bankkosten. Vertrouw niet alleen op een visuele controle: gebruik een tool die structuur en controlegetal van elk IBAN checkt vóórdat je de batch maakt, zoals de IBAN-validator.
Machtigingen
- Vervallen machtiging: 36 maanden niet geïncasseerd betekent een ongeldige machtiging.
- Afwijkend machtigingskenmerk: het kenmerk in je bestand moet exact gelijk zijn aan dat in de machtiging. Eén letter verschil is genoeg voor een weigering.
- Incasseren zonder toestemming: zonder ondertekende machtiging incasseren is niet alleen slordig, het is niet toegestaan.
Termijnen en formaat
Lever je batch op tijd aan. Volgens het SEPA-rulebook moet een Core- of B2B-incasso uiterlijk 1 bankwerkdag vóór de incassodatum bij de bank van de betaler zijn; je eigen bank vraagt vaak een eerdere aanlevering. Kijk in de voorwaarden van je bank welke cut-off voor jou geldt. Een batch die te laat is, wordt geweigerd of schuift op.
Een SEPA XML-bestand met de hand opbouwen zonder de regels te kennen, gaat vrijwel zeker mis. Gebruik software die met de geldende SEPA-versie meegaat.
Tools om je incasso’s te vereenvoudigen
Een gespecialiseerde tool maakt van een handmatige, foutgevoelige taak een vaste, veilige werkstroom. GenerateSEPA is de brug tussen je dagelijkse administratie en wat de bank technisch eist:
- Eenvoudige omzetting: upload je incassolijst in Excel of CSV en ontvang direct een SEPA XML-bestand voor je bank.
- Automatische IBAN-controle: elk IBAN wordt gecontroleerd voordat de batch wordt gemaakt.
- Actuele SEPA-regels: je bestanden voldoen aan het formaat dat banken verwachten.
Wil je verder automatiseren, dan laat een JSON-API je boekhoudpakket of CRM rechtstreeks incassobestanden aanmaken, zonder handwerk.
Checklist: automatische incasso starten
| Stap | Wat je doet | Wanneer |
|---|---|---|
| 1 | Incassant-ID aanvragen bij je bank | Eenmalig, vóór de eerste incasso |
| 2 | Core of B2B kiezen | Per klantgroep |
| 3 | Machtigingen laten ondertekenen en registreren | Bij onboarding van de klant |
| 4 | Incassolijst bijhouden met IBAN, bedrag en machtigingskenmerk | Doorlopend |
| 5 | SEPA XML maken en uploaden | Vóór de cut-off van je bank |
| 6 | Storneringen opvolgen | Na elke incassorun |
Automatische incasso geeft je grip op je inkomsten, mits machtigingen, gegevens en bestanden op orde zijn. Heb je je incassolijst al in Excel? Probeer GenerateSEPA 7 dagen gratis en zet hem om naar een SEPA-bestand dat je bank accepteert.
Veelgestelde vragen
- Wat is automatische incasso?
- Automatische incasso is een betaalopdracht waarmee een bedrijf met toestemming van de klant geld van diens bankrekening afschrijft. De klant geeft die toestemming via een machtiging, eenmalig of doorlopend. Binnen het eurogebied werkt dit volgens de regels van SEPA-incasso.
- Wat is het verschil tussen een eenmalige en een doorlopende machtiging?
- Met een eenmalige machtiging (OOFF) mag je één keer incasseren. Met een doorlopende machtiging (RCUR) incasseer je terugkerende bedragen, zoals abonnementen of contributies, op basis van dezelfde machtiging. Het type moet in je incassobestand kloppen, anders kan de bank de incasso weigeren.
- Kan een klant een automatische incasso terugdraaien?
- Bij een Core-incasso kan de klant een geautoriseerde afschrijving binnen 8 weken zonder opgave van reden laten terugboeken. Bij B2B-incasso kan dat niet: de zakelijke betaler ziet vooraf af van dat recht. Zonder geldige machtiging geldt een termijn van 13 maanden.
- Hoe lang blijft een doorlopende machtiging geldig?
- Een doorlopende machtiging blijft geldig tot de klant hem intrekt of de afspraak eindigt. Heb je 36 maanden lang niet op de machtiging geïncasseerd, dan vervalt hij automatisch en heb je een nieuwe machtiging nodig.