SEPA-storneringscodes uitgelegd: MS03, AM04, MD06 en wat je doet
2026-10-20
Het is de derde werkdag na je maandelijkse incassorun. Het bankoverzicht toont twaalf gestorneerde incasso’s, elk met een code van vier tekens: drie keer MS03, twee keer AM04, één MD01, één AC04. Elke code vraagt een andere reactie. Sommige incasso’s kun je volgende week gewoon opnieuw aanbieden; andere mag je pas weer innen als je een nieuwe machtiging of een nieuw IBAN hebt.
SEPA-storneringscodes zijn ISO 20022-redencodes die de bank van de betaler (of een clearinginstelling) meegeeft bij elke incasso die niet wordt verwerkt. Ze komen uit een lijst die de European Payments Council beheert, en de EPC publiceert officiële richtlijnen over welke code banken in welke situatie gebruiken (EPC173-14 Guidance on Reason Codes for SDD R-transactions). Lees eerst de code en beslis dan: opnieuw aanbieden, klant benaderen, gegevens herstellen of stoppen.
Waar je SEPA-storneringscodes ziet
Je ziet de code meestal op een van deze drie plekken:
- In je internetbankieren, naast de gestorneerde post, vaak met een korte omschrijving.
-
In het statusrapport (
pain.002) dat je bank stuurt nadat je een incassobestand hebt geüpload. Daarin staan transacties die vóór de verrekening zijn geweigerd. -
In het rekeningafschrift of de mutatiemelding (
camt.053/camt.054), met storneringen en terugboekingen nadat het geld is bewogen.
De code is altijd dezelfde vier tekens, bij welke bank dan ook. De omschrijving niet: de ene bank schrijft “onvoldoende saldo”, de andere “geen dekking”, een derde alleen “AM04”. Werk dus altijd vanuit de code.
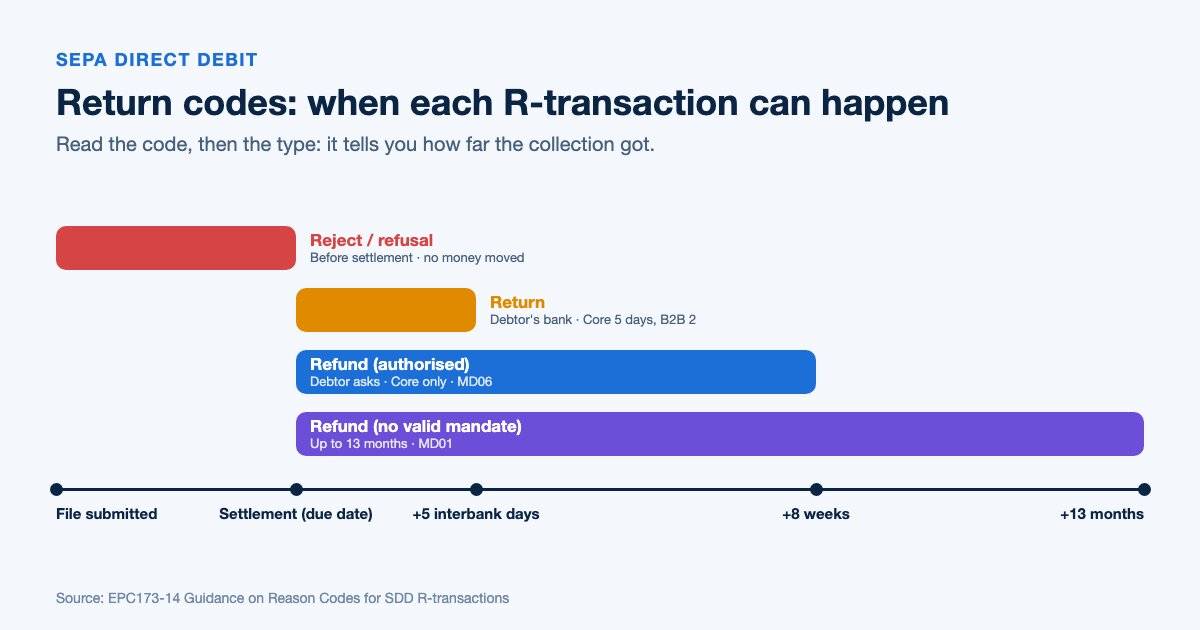
Weigering, stornering, terugboeking: de R-transacties achter de code
Een redencode hoort altijd bij een R-transactie, en het soort transactie vertelt hoe ver de incasso kwam voordat hij mislukte. De definities staan in paragraaf 4.4 van de EPC-rulebooks (SDD Core-rulebook en implementatierichtlijnen).
| R-transactie | Wie start | Wanneer | Wat het voor jou betekent |
|---|---|---|---|
| Weigering (reject) | Je eigen bank, de clearing of de bank van de betaler | Vóór verrekening | Het geld is nooit bewogen. Vaak een gegevens- of bestandsprobleem. |
| Afwijzing (refusal) | De betaler, via zijn bank | Vóór verrekening | De klant heeft zijn bank gevraagd deze incasso niet te betalen. |
| Stornering (return) | De bank van de betaler | Na verrekening: tot 5 interbancaire werkdagen (Core), 2 (B2B) | De bank kon de afschrijving niet boeken, bijv. opgeheven rekening of geen saldo. |
| Terugboeking (refund) | De betaler | Tot 8 weken bij een geautoriseerde Core-incasso, 13 maanden zonder toestemming | De klant wil zijn geld terug. Niet mogelijk bij B2B. |
| Terugdraaiing (reversal) | Jij als incassant | Na verrekening | Je incasseerde per vergissing en stort het geld zelf terug. |
Vuistregel: Een weigering zit meestal in jouw gegevens. Een stornering zit meestal in de rekening van je klant. Een terugboeking is altijd de keuze van je klant.
De terugboeking binnen 8 weken bij een geautoriseerde Core-incasso is onvoorwaardelijk: de betaler hoeft geen reden te geven. Bij B2B bestaat geen terugboekrecht, en daarom controleert de bank van de betaler bij B2B de machtiging extra.
SEPA-storneringscodes: de complete tabel
Dit zijn de codes die je in de praktijk tegenkomt bij SEPA-incasso, op basis van de EPC-richtlijnen. “Opnieuw aanbieden” betekent de incasso als nieuwe post opnieuw insturen.
| Code | Betekenis | Typische oorzaak | Opnieuw aanbieden? | Wat je doet |
|---|---|---|---|---|
| AC01 | Onjuist rekeningnummer | Typefout of ongeldig IBAN | Nee | IBAN corrigeren, dan opnieuw incasseren |
| AC04 | Rekening opgeheven | Klant is overgestapt naar een andere bank | Nee | Nieuw IBAN vragen en machtiging aanpassen |
| AC06 | Rekening geblokkeerd | Rekening geblokkeerd voor incasso’s of bevroren | Niet zolang de blokkade loopt | Klant benaderen, andere rekening vragen |
| AC13 | Rekening is een consumentenrekening | B2B-incasso op een privérekening | Nee | Overstappen op een Core-machtiging |
| AG01 | Transactie niet toegestaan op deze rekening | Rekeningsoort accepteert geen incasso’s (bijv. spaarrekening) | Nee | Betaalrekening vragen |
| AG02 | Ongeldige transactiecode | Verkeerd volgordetype of bestandsinhoud | Na herstel | Bestand corrigeren |
| AM04 | Onvoldoende saldo | Te weinig geld op de incassodatum | Ja | Eén keer opnieuw aanbieden, liefst na bericht aan de klant |
| AM05 | Dubbele incasso | Zelfde incasso twee keer ingestuurd | Nee | Controleren of je al betaald bent |
| BE05 | Incassant niet herkend | Verkeerde incassant-ID | Na herstel | Incassant-ID in het bestand corrigeren |
| FF01 | Ongeldig bestandsformaat | XML voldoet niet aan het schema | Na herstel | Bestand valideren en opnieuw genereren |
| MD01 | Geen geldige machtiging | Machtiging ontbreekt, is ingetrokken of niet herkend | Nee | Stoppen. Eerst een getekende machtiging |
| MD02 | Machtigingsgegevens ontbreken of kloppen niet | Verkeerd machtigingskenmerk of datum | Na herstel | Machtigingsgegevens corrigeren |
| MD06 | Terugboeking op verzoek van de klant | Betaler liet een geautoriseerde Core-incasso terugboeken | Niet automatisch | Eerst met de klant praten |
| MD07 | Klant overleden | Betaler is overleden | Nee | Stoppen; contact met de nabestaanden |
| MS02 | Reden niet opgegeven, door de klant | Betaler heeft de incasso geweigerd | Niet zonder afspraak | Klant benaderen |
| MS03 | Reden niet opgegeven, door de bank | Bank wil of mag geen reden geven | Meestal één keer | Eén keer opnieuw; bij herhaling klant benaderen |
| RC01 | Bankidentificatie onjuist | Verkeerde BIC | Na herstel | BIC corrigeren of weglaten |
| RR01–RR04 | Wettelijke reden | Naam, adres of andere verplichte gegevens ontbreken | Na herstel | Ontbrekende gegevens aanvullen |
| SL01 | Specifieke dienst van de bank van de betaler | Klant heeft een incassoblokkade of witte lijst | Nadat de klant actie onderneemt | Klant vragen je incassant-ID toe te staan |
Het Core-rulebook van 2025 voegt ook een code toe voor vermoedelijke fraude (FR01). Krijg je die, stop dan en controleer eerst de machtiging.
De codes die je het vaakst ziet
MS03: reden niet opgegeven
MS03 zorgt voor de meeste verwarring. De bank heeft de incasso gestorneerd zonder specifieke reden. Banken gebruiken deze code als terugvaloptie wanneer nationale regels, meestal privacywetgeving, geen preciezere code toestaan, zoals AM04 (onvoldoende saldo), AC04 (rekening opgeheven) of MD07 (overleden). De EPC vraagt banken MS03 spaarzaam te gebruiken, maar in sommige landen is het de standaard.
In de praktijk verbergt MS03 meestal een tekort aan saldo. Bied de incasso één keer opnieuw aan. Komt hij opnieuw met MS03 terug, neem dan contact op met de klant in plaats van een derde poging.
AM04: onvoldoende saldo
Er stond op de incassodatum te weinig op de rekening. Opnieuw aanbieden mag, maar timing telt: een incasso die de dag vóór de salarisbetaling valt, mislukt opnieuw. Laat de klant weten dat je het nog eens probeert en overweeg de incassodatum te verschuiven, bijvoorbeeld naar kort na de salarisdatum van je klant.
AC06: rekening geblokkeerd
De rekening is geblokkeerd, voor incasso’s of helemaal. Opnieuw aanbieden helpt niet zolang de blokkade loopt. Vraag de klant of het tijdelijk is en zo niet, om een andere rekening en een nieuwe machtiging.
MD06: de klant vroeg een terugboeking
De betaler heeft binnen 8 weken zijn onvoorwaardelijke recht op terugboeking gebruikt. De machtiging blijft geldig, maar hetzelfde bedrag meteen opnieuw incasseren eindigt meestal in een nieuwe terugboeking. Zoek eerst uit waarom: een betwiste factuur, een opgezegd contract of een vergissing.
MD01: geen geldige machtiging
De bank van de betaler herkent geen geldige machtiging, of de betaler stelt dat de incasso niet was toegestaan (dan heeft hij 13 maanden voor een terugboeking). Bied een MD01-stornering nooit opnieuw aan. Controleer of je een getekende machtiging hebt met hetzelfde machtigingskenmerk als in het bestand, zoals uitgelegd in het artikel over de SEPA-incassomachtiging.
De storneringen die je vóór het aanleveren voorkomt
Ongeveer de helft van de tabel gaat helemaal niet over je klanten, maar over gegevens die al fout waren voordat het bestand je systeem verliet. Die codes kun je uitbannen:
- AC01 en RC01: controleer elk IBAN (en de BIC, als je die meestuurt) vóór het maken van het bestand.
- BE05: controleer je incassant-ID en gebruik in elk bestand dezelfde.
- MD01 en MD02: één machtigingskenmerk per machtiging, identiek in de pdf en in de XML.
- AM05: upload nooit opnieuw een bestand dat de bank al heeft geaccepteerd.
- FF01 en AG02: valideer de XML tegen het pain.008-schema vóór het uploaden.
- RR01–RR04: zorg dat namen en adressen van betaler en incassant compleet zijn.
Losse IBAN’s controleer je met de gratis IBAN-validator, je incassant-ID met de incassant-ID-tool, en elk incassobestand haal je vóór het uploaden door de gratis SEPA-incasso XML-validator. Wat de validator precies controleert, lees je in het artikel over SEPA XML valideren.
Maak je je incasso’s in Excel of CSV, dan controleert GenerateSEPA elk IBAN tijdens het maken van het pain.008-bestand en houdt het incassant-ID en machtigingsgegevens gelijk over al je runs. Zo verdwijnen de meeste voorkombare codes voordat het bestand bij je bank aankomt. Een AM04 of MD06 houdt het niet tegen (die hangen van je klanten af), maar je betaalt geen storneringskosten meer voor je eigen typefouten.
Je actieplan voor de dag dat er een stornering binnenkomt
| Stap | Wat je doet | Codes |
|---|---|---|
| 1. Stornering boeken | De vordering terugzetten in je boekhouding en de code bij de factuur noteren | Alle |
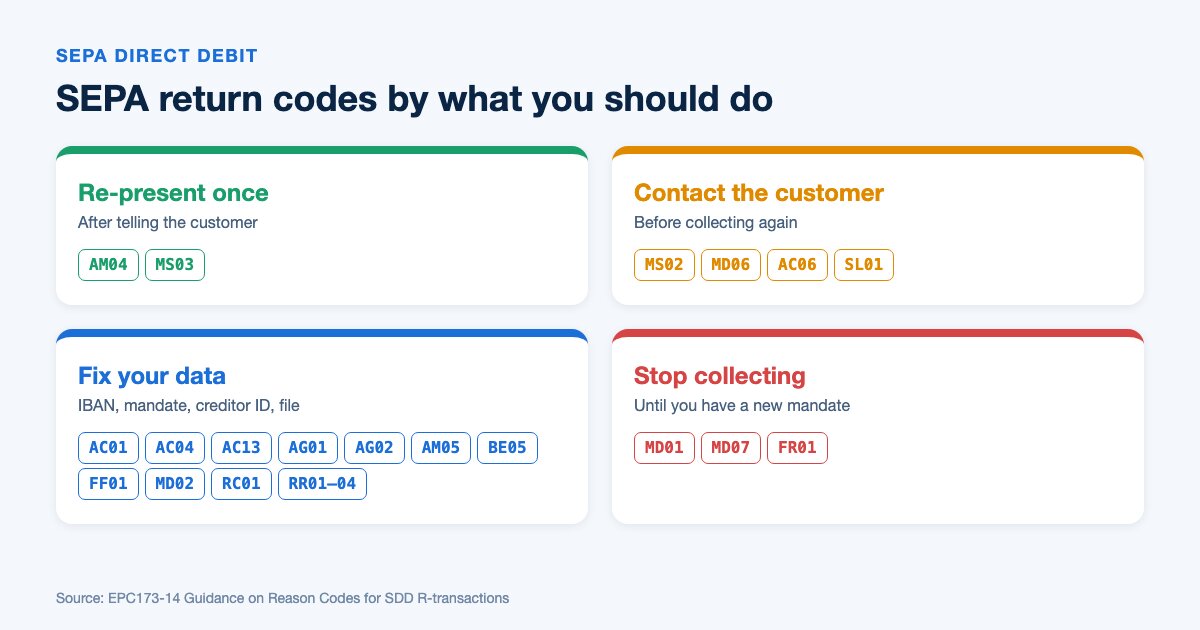
| 2. Eén keer opnieuw aanbieden | Nieuwe incasso insturen, na bericht aan de klant | AM04, MS03 |
| 3. Klant benaderen | Vragen wat er aan de hand is vóór je opnieuw incasseert | MS02, MD06, AC06, SL01 |
| 4. Gegevens bijwerken | Nieuw IBAN, aangepaste machtiging, juiste incassant-ID of BIC | AC01, AC04, AC13, AG01, BE05, MD02, RC01, RR01–RR04 |
| 5. Bestand herstellen | XML valideren vóór de volgende run | FF01, AG02, AM05 |
| 6. Stoppen met incasseren | Machtiging sluiten tot je een nieuwe hebt | MD01, MD07, FR01 |
| 7. Maandelijks evalueren | Storneringen per code tellen en patronen zoeken (zelfde bank, dag of bron) | Alle |
Storneringen kosten ook geld: je bank rekent per stornering een vergoeding, en mogelijk kun je redelijke kosten doorberekenen als je contract dat toestaat. Het artikel over gestorneerde incasso’s gaat dieper in op kosten en invordering, en het woordenlijstartikel over R-berichten legt uit welke berichten je bank stuurt.
De codes die je zelf in de hand hebt, zijn het goedkoopst om op te lossen. Haal je volgende incassobestand vóór het uploaden door de gratis SEPA-incasso XML-validator en vang ze op voordat je bank dat doet.
Veelgestelde vragen
- Wat betekent MS03 bij een gestorneerde SEPA-incasso?
- MS03 betekent dat de bank van de betaler de incasso heeft gestorneerd zonder specifieke reden. Banken gebruiken die code als de regels, meestal privacywetgeving, geen preciezere code toestaan. In de praktijk gaat het vaak om onvoldoende saldo: bied de incasso één keer opnieuw aan en neem contact op met de klant als hij weer terugkomt.
- Wat is het verschil tussen een weigering en een stornering?
- Een weigering (reject) gebeurt vóór de verrekening, dus het geld is nooit bewogen; meestal door foute gegevens of een bestandsprobleem. Een stornering (return) gebeurt na de verrekening, als de bank van de betaler de afschrijving niet kan boeken, bijvoorbeeld door een opgeheven rekening of onvoldoende saldo. Bij Core mag dat tot 5 interbancaire werkdagen na de verrekening.
- Mag je een gestorneerde SEPA-incasso opnieuw aanbieden?
- Dat hangt van de code af. AM04 en MS03 kun je meestal één keer opnieuw aanbieden als nieuwe incasso, liefst nadat je de klant hebt geïnformeerd. Bij codes als MD01, MD07 of AC04 bied je nooit opnieuw aan totdat je een geldige machtiging of nieuwe rekeninggegevens hebt.
- Hoe lang heeft een betaler om een SEPA-incasso terug te laten boeken?
- Bij een geautoriseerde Core-incasso kan de betaler binnen 8 weken na de afschrijving onvoorwaardelijk een terugboeking vragen. Was er geen geldige machtiging, dan is de termijn 13 maanden. Bij B2B-incasso's bestaat geen terugboekrecht.


