Storno incasso: oorzaken, termijnen en wat je als incassant doet
2026-07-14
Maandagochtend, eerste blik in de zakelijke rekening bij Rabobank. Een klant die vorige week netjes via automatische incasso betaalde, staat ineens weer open in de debiteurenlijst. Het bedrag was al afgeschreven. Waarom is het weer weg?
Dat is een storno incasso: een SEPA-incasso die niet bij de betaler blijft staan, maar wordt teruggeboekt. Het bedrag gaat terug naar de rekening van de betaler en wordt van jouw rekening als incassant afgehaald. Voor een mkb-bedrijf betekent dat bijna altijd drie dingen tegelijk: een openstaande vordering, handmatig uitzoekwerk en de vraag of het om een simpele fout gaat of om een echt risico in je incassoproces.
In dit artikel lees je wat een stornering precies is, welke oorzaken het vaakst voorkomen, welke termijnen gelden en hoe je een storno in vaste stappen afhandelt en voorkomt.
Wat is een storno bij een incasso?
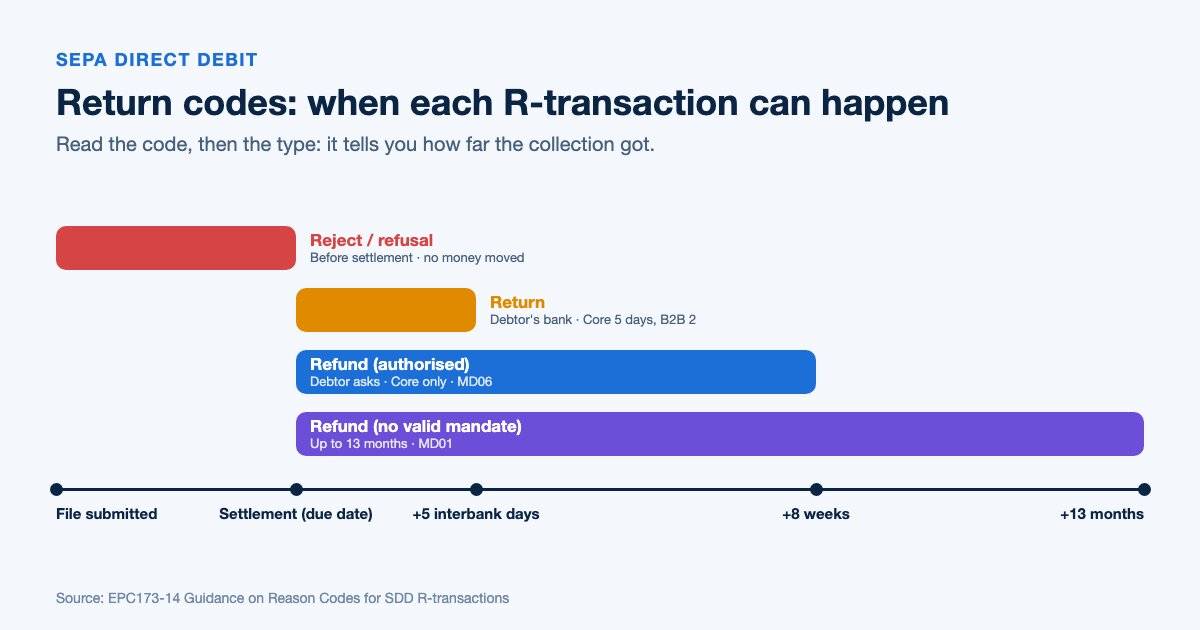
Een storno is het formeel terugdraaien van een SEPA-incasso. In het jargon van het European Payments Council vallen storneringen onder de R-transacties: reject, return, refund en reversal. Voor de praktijk maakt het label minder uit dan het gevolg: de betaling die je al als ontvangen had geboekt, is er niet meer.
De zakelijke impact is groter dan het bedrag doet vermoeden. Een storno onderbreekt geplande inkomsten, levert extra werk op in je debiteurenbeheer en kost personeelstijd. Juist in kleine financeteams merk je dat direct, omdat dezelfde mensen boeken, nabellen en vragen van klanten beantwoorden.
Praktijkregel: behandel een storno nooit alleen als bankkosten. Het is altijd een signaal over je proces.
Maak intern een helder onderscheid tussen de oorspronkelijke incasso en de terugboeking. Wie wil opfrissen hoe de hele keten werkt, leest eerst hoe SEPA-incasso werkt. Wat telt is niet dat storno’s voorkomen, want dat doen ze bij elke incassant. Wat telt is of je bedrijf weet hoe het daarna netjes verdergaat.
De meest voorkomende oorzaken van een storno incasso
De eerste vraag na een storno is niet wie er schuld heeft, maar: waarom is de incasso mislukt? Het antwoord bepaalt of je opnieuw incasseert, de klant belt, gegevens corrigeert of overstapt op een andere betaalwijze. De reden staat als redencode bij de stornering, bijvoorbeeld AM04 (onvoldoende saldo), AC04 (rekening opgeheven) of MD06 (terugboeking op verzoek van de klant). Een overzicht vind je in SEPA-redencodes uitgelegd.
Onvoldoende saldo
Onvoldoende saldo is verreweg de meest voorkomende oorzaak. Wil je storno’s terugdringen, begin dan hier: kijk naar je incassodatum (vlak na salarisbetaling werkt beter dan halverwege de maand), stuur een herinnering vooraf en spreek een vaste aanpak af voor een tweede poging.
Fouten in gegevens en machtiging
Twee andere klassiekers zijn een onjuist rekeningnummer en een ontbrekende of ongeldige machtiging. Een oud IBAN in je administratie, een omgedraaid cijfer bij het invoeren of een slecht vastgelegde machtiging is genoeg om de incasso te laten mislukken. Controleer IBAN’s daarom technisch voordat je incasseert, bijvoorbeeld met de IBAN-validator.
Foute stamgegevens zijn niet alleen een IT-probleem. Ze ontstaan vaak op het snijvlak van sales, klantenservice en administratie.
Betwisting en onterechte incasso
Niet elke storno is wanbetaling. Een klant kan een incasso laten terugboeken omdat hij het niet eens is met het bedrag of de datum. Dat vraagt een andere aanpak dan onvoldoende saldo: je moet niet alleen geld terughalen, maar ook de feiten uitzoeken. Stelt de klant dat er nooit een machtiging was, dan draait alles om je bewijs: de getekende of digitale machtiging, het machtigingskenmerk en je incassant-ID.
Snelle indeling voor de dagelijkse praktijk:
- Onvoldoende saldo: timing en een tweede poging zijn bepalend.
- Onjuiste gegevens: eerst de stamgegevens corrigeren, dan pas opnieuw incasseren.
- Machtigingsprobleem: eerst duidelijkheid in je dossier.
- Betwisting: precieze, zakelijke communicatie met de klant.
- Claim van onterechte incasso: snel handelen, met volledig bewijs.
Termijnen en kosten bij een stornering
Wie storno’s verwerkt, moet twee dingen tegelijk bewaken: de termijnen en de kosten die je wel en niet mag doorberekenen. De meeste fouten ontstaan niet in de boeking, maar later in de communicatie met de klant.
Welke termijnen gelden
Bij een geautoriseerde SEPA Core-incasso kan de rekeninghouder het bedrag binnen 8 weken zonder opgave van reden laten terugboeken. Bij een incasso zonder geldige machtiging loopt die termijn op tot 13 maanden. Een storno heeft bovendien geen invloed op de kredietwaardigheid van de betaler.
Dat laatste is vooral relevant voor je communicatie. Dreigen met gevolgen voor de kredietwaardigheid helpt niet en klopt ook niet. Wat wel werkt: neutraal de reden uitzoeken en de volgende betaalstap afspreken.
Bij B2B-incasso ligt het anders: de zakelijke betaler heeft geen recht op terugboeking van een geautoriseerde incasso. Een storno kan daar wel nog ontstaan door een technische weigering, bijvoorbeeld omdat de bank van de betaler de machtiging niet heeft geregistreerd.
Welke kosten mag je doorberekenen
Je bank rekent meestal een bedrag per storno. Of je dat aan de klant mag doorberekenen, hangt af van wat je vooraf hebt afgesproken. Leg het vast in je algemene voorwaarden en houd het bij de werkelijke, redelijke kosten. Veel teams gebruiken nog oude sjablonen met forfaitaire administratiekosten die ze niet kunnen onderbouwen. Zulke brieven escaleren de situatie, terwijl je doel juist een snelle betaling is. Ontbrak de vooraankondiging, wees dan extra terughoudend.
Een goede herinneringsbrief is niet zo streng mogelijk, maar zo verdedigbaar mogelijk.
Overzicht voor de praktijk
| Onderwerp | Wat het betekent |
|---|---|
| 8 weken | Geautoriseerde Core-incasso kan zonder reden worden teruggeboekt |
| 13 maanden | Termijn bij een incasso zonder geldige machtiging |
| Geen terugboekingsrecht bij B2B | Geautoriseerde B2B-incasso’s zijn definitief |
| Alleen afgesproken, redelijke kosten | Leg doorbelasting vast in je voorwaarden |
| Geen gevolgen voor kredietwaardigheid | Belangrijk voor een neutrale toon richting klant |
Een storno incasso afhandelen: de vaste volgorde
Zodra de storno binnenkomt, heb je geen actiewoede nodig maar een vast proces. Goede teams doen het altijd in dezelfde volgorde: eerst boeken, dan de oorzaak bepalen, dan de klant benaderen en pas daarna beslissen over de volgende betaalstap.
1. Eerst netjes boeken
De eerste fout die veel teams maken: ze zoeken de zaak per e-mail uit, maar de boekhouding loopt niet mee. Dan kloppen je openstaande posten, je liquiditeitsoverzicht en je herinneringsrun niet meer.
- Corrigeer de oorspronkelijke ontvangst. De incasso telt economisch niet meer als ontvangen.
- Boek stornokosten apart. Dan blijft duidelijk wat vordering is en wat bijkomende kosten zijn.
- Zet de factuur weer open. Alleen dan werken je herinneringen en je debiteurenoverzicht correct.
- Noteer de redencode bij de post. Dat scheelt later vragen tussen administratie en klantenservice.
2. Dan de reden beoordelen
Bij onvoldoende saldo is een tweede poging vaak zinvol, als de klant bereikbaar is en de betaling niet betwist. Bij onjuiste gegevens incasseer je niet blind opnieuw: eerst corrigeren, dan pas opnieuw aanbieden. Bij een betwiste machtiging heb je eerst je dossier nodig. Zonder duidelijke status van de machtiging start je geen automatische aanmaningen; dat maakt het meestal erger.
3. Kort en verdedigbaar communiceren
Na de interne check stuur je de klant een bericht. Geen sjabloon vol dreigementen, maar heldere betaalinformatie:
- Welke incasso is mislukt (datum, factuurnummer, machtigingskenmerk)
- Welk bedrag openstaat
- Welke afgesproken kosten je eventueel doorberekent
- Wanneer je betaling of reactie verwacht
- Of je opnieuw incasseert of liever een overboeking ontvangt
4. De volgende betaalstap kiezen
- Nieuwe incassopoging als de klant akkoord is en alleen het saldo tekortschoot
- Overboeking als gegevens nog gecorrigeerd moeten worden of het vertrouwen in een volgende poging ontbreekt
- Handmatige afstemming als machtiging of vordering wordt betwist
Heeft de klant zijn machtiging ingetrokken, dan incasseer je niet meer tot er een nieuwe machtiging is. Hoe zo’n intrekking eruitziet, lees je in het sjabloon voor het intrekken van een incassomachtiging.
Storneringen voorkomen met betere gegevens
De goedkoopste storno is de storno die nooit ontstaat. Wie preventie serieus neemt, bespaart niet alleen bankkosten maar ook afstemming tussen administratie, sales en support.
Gegevens op orde vóór de incasso
Een groot deel van de problemen begint lang voor de incassodatum. Stamgegevens worden met de hand ingevoerd, rekeningnummers veranderen, machtigingen worden half vastgelegd. Als de incasso dan toch automatisch loopt, maak je je eigen storno’s.
- Controleer bankgegevens. Valideer het IBAN vóór de eerste incasso.
- Leg machtigingen centraal vast. Niet ergens in een mailbox, maar traceerbaar met machtigingskenmerk, datum van ondertekening en type (Core of B2B). Een machtiging maak je eenvoudig met de SEPA-machtigingsgenerator.
- Verwerk wijzigingen direct. Meldt een klant een nieuw rekeningnummer, dan mag dat niet in een e-mail blijven hangen.
De vooraankondiging is geen formaliteit
Een goede vooraankondiging met bedrag en incassodatum voorkomt verrassingen bij de klant. Vooral bij terugkerende incasso’s helpt het de betaler om de afschrijving te herkennen. Ontbreekt die aankondiging, dan komt de vraag van de klant pas achteraf, als storno.
Preventie is een proces
| Moment | Wat in de praktijk werkt |
|---|---|
| Bij onboarding | IBAN en machtiging controleren |
| Vóór de incasso | Incassodatum en vooraankondiging bewaken |
| Na elke storno | Oorzaak indelen en patronen herkennen |
In goed georganiseerde teams is vastgelegd wie machtigingen controleert, wie stamgegevens wijzigt, wie de vooraankondiging verstuurt en wie storno’s analyseert. Zonder die verdeling blijven foutbronnen bestaan, ook met goede software.
Je incassobestand foutloos aanleveren
Veel storno’s en weigeringen ontstaan al bij het maken van het incassobestand: een verkeerd IBAN, een gewijzigd machtigingskenmerk of een machtiging die als eerste incasso had moeten worden aangeboden. Met GenerateSEPA zet je je Excel- of CSV-lijst om naar een SEPA XML-incassobestand (pain.008) dat je bij ING, Rabobank, ABN AMRO of je andere bank uploadt. De IBAN’s worden gecontroleerd voordat het bestand wordt gemaakt, zodat foute rekeningnummers niet eens in je batch terechtkomen.
Checklist: storno’s onder controle
| Stap | Wat je doet | Wanneer |
|---|---|---|
| 1 | Storno boeken en factuur heropenen | Dezelfde dag |
| 2 | Redencode noteren en oorzaak indelen | Dezelfde dag |
| 3 | Klant zakelijk informeren | Binnen 1–2 werkdagen |
| 4 | Nieuwe poging, overboeking of afstemming kiezen | Na reactie van de klant |
| 5 | Patronen bespreken en stamgegevens verbeteren | Maandelijks |
Een storno is geen exotische uitzondering, maar een normaal onderdeel van incasseren. Duur wordt het pas zonder vast proces: boek direct, bepaal de oorzaak en investeer in schone gegevens. Wil je beginnen bij de bron? Controleer je klantrekeningen vandaag nog met de gratis IBAN-validator.
Veelgestelde vragen
- Wat betekent storno bij een incasso?
- Een storno is een incasso die niet bij de betaler blijft staan maar wordt teruggeboekt. Het bedrag gaat terug naar de rekening van de betaler en wordt van jouw rekening als incassant afgeschreven. Oorzaken zijn bijvoorbeeld onvoldoende saldo, een onjuist IBAN, een ontbrekende machtiging of een betaler die de incasso zelf terugboekt.
- Hoe lang kan een klant een SEPA-incasso laten terugboeken?
- Een geautoriseerde Core-incasso kan de betaler binnen 8 weken zonder opgave van reden terugboeken. Is er geen geldige machtiging, dan geldt een termijn van 13 maanden. Een storno heeft geen gevolgen voor de kredietwaardigheid van de betaler.
- Mag ik kosten doorberekenen bij een gestorneerde incasso?
- Alleen kosten die je vooraf met de klant hebt afgesproken en die redelijk zijn, zoals de kosten die je bank je voor de storno in rekening brengt. Leg dit vast in je algemene voorwaarden en reken geen forfaitaire boetes die je niet kunt onderbouwen. Ontbrak de vooraankondiging, wees dan extra terughoudend met kosten.
- Hoe voorkom ik storneringen bij automatische incasso?
- Controleer IBAN's voordat je incasseert, bewaar machtigingen netjes met machtigingskenmerk en datum, en stuur een vooraankondiging met bedrag en datum. Leg vast wie machtigingen, stamgegevens en storneringen beheert. Goede gegevens zijn de grootste hefboom om storno's te verminderen.